Mały ZUS Plus to ulga, dzięki której składki społeczne liczysz od dochodu, a nie od sztywnej, pełnej podstawy. Skorzystasz, jeśli Twój przychód z działalności w poprzednim roku nie przekroczył 120 000 zł, a firmę prowadziłeś co najmniej 60 dni. Poniżej masz warunki, limit, terminy i podstawę policzoną na konkretnym przykładzie.
Czym jest Mały ZUS Plus i ile realnie oszczędzasz?
Mały ZUS Plus to ulga w składkach na ubezpieczenia społeczne dla osób prowadzących jednoosobową działalność gospodarczą. Zamiast płacić składki od pełnej, stałej podstawy, liczysz je od podstawy uzależnionej od Twojego dochodu z poprzedniego roku. Im mniej zarobiłeś, tym niższa podstawa i niższa miesięczna składka.
To nie to samo co ulga na start ani preferencyjne składki dla nowych firm. Mały ZUS Plus jest dla firm, które działają już dłużej, ale wciąż mają niewielkie przychody. Z ulgi skorzystasz maksymalnie przez 36 miesięcy w ciągu kolejnych 60 miesięcy prowadzenia działalności.
Ważne zastrzeżenie: ulga obniża tylko składki społeczne (emerytalną, rentową, chorobową i wypadkową). Nie zmniejsza składki zdrowotnej, którą liczysz osobno i według innych zasad. O tym, jak działa składka zdrowotna, pisaliśmy we wpisie Składka zdrowotna 2026.
Mały ZUS Plus a ulga na start i preferencyjne składki
Mały ZUS Plus to trzeci etap obniżonych składek, nie pierwszy. Zanim po niego sięgniesz, najpierw wykorzystujesz ulgi dla nowych firm:
- Ulga na start. Przez pierwsze 6 miesięcy od rozpoczęcia działalności nie płacisz składek społecznych - regulujesz tylko składkę zdrowotną. To rozwiązanie dla osób, które zakładają firmę po raz pierwszy albo po co najmniej 60 miesiącach przerwy i nie wykonują działalności dla byłego pracodawcy.
- Preferencyjne składki. Przez kolejne 24 miesiące składki społeczne liczysz od obniżonej podstawy równej 30% minimalnego wynagrodzenia, czyli w 2026 roku od 1 441,80 zł.
- Mały ZUS Plus. Dopiero po tych okresach - albo zamiast nich, jeśli Ci nie przysługują - przechodzisz na składki liczone od dochodu, maksymalnie przez 36 miesięcy w ciągu 60 miesięcy.
Kolejność ma znaczenie: dopóki masz prawo do ulgi na start albo preferencyjnych składek, nie wejdziesz do Małego ZUS Plus. Te ulgi wykorzystujesz najpierw.
Kto może skorzystać z Małego ZUS Plus?
Żeby wejść do ulgi w danym roku, musisz spełnić dwa podstawowe warunki dotyczące poprzedniego roku kalendarzowego:
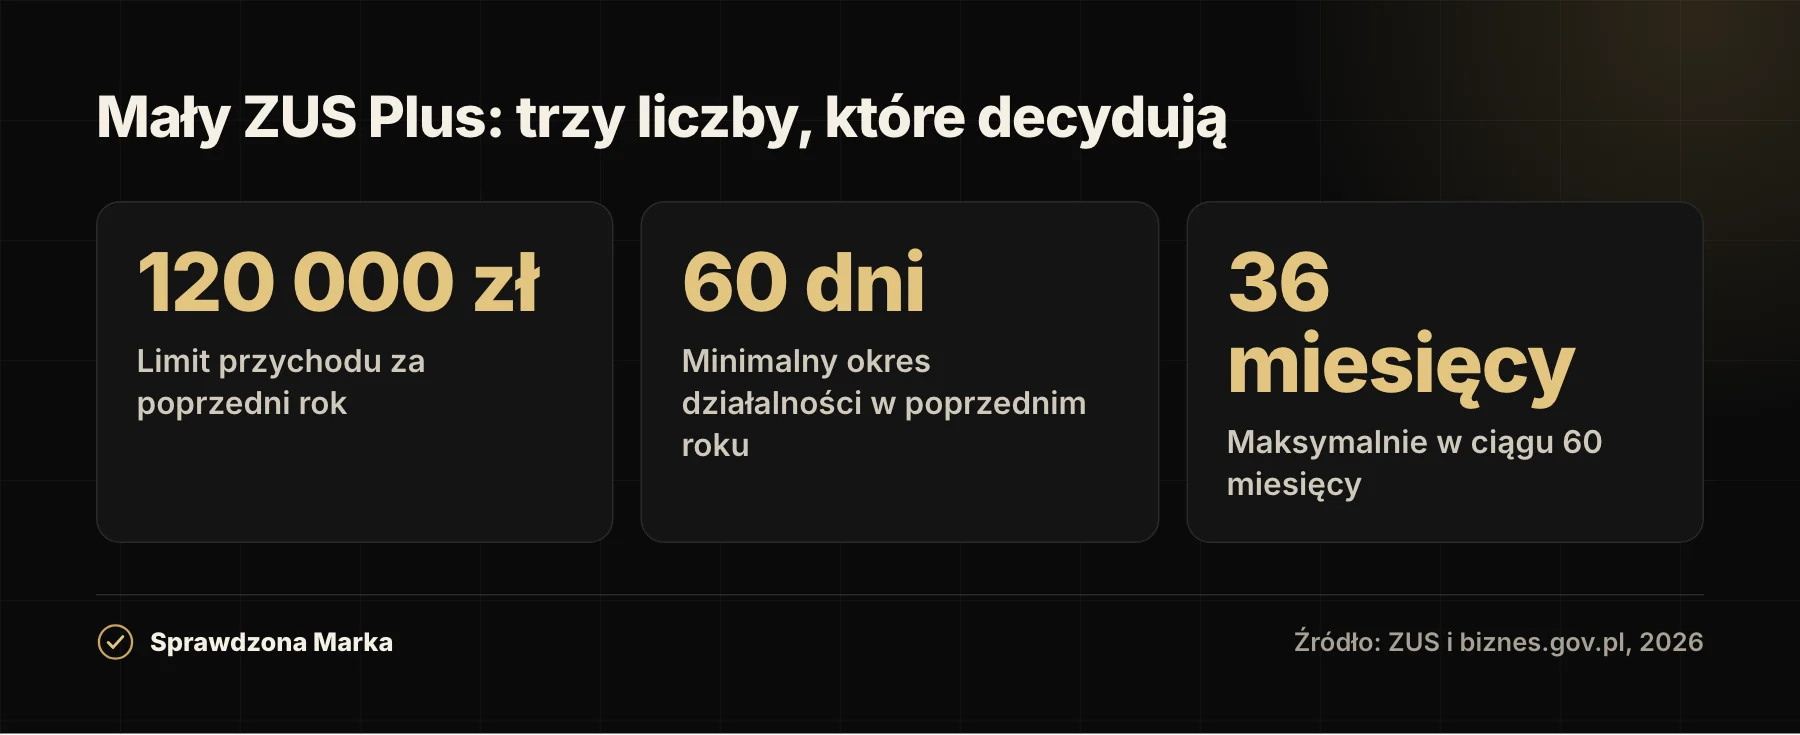
- Limit przychodu. Twój przychód z działalności gospodarczej w poprzednim roku nie przekroczył 120 000 zł. Jeśli prowadziłeś firmę tylko część roku, limit jest proporcjonalnie niższy.
- Minimalny okres działalności. Działalność prowadziłeś w poprzednim roku przez co najmniej 60 dni. Dlatego z ulgi nie skorzysta ktoś, kto dopiero zakłada firmę.
Proporcjonalny limit liczysz prosto: dzielisz 120 000 zł przez liczbę dni w roku i mnożysz przez liczbę dni prowadzenia działalności. Przy 250 dniach działalności w 2025 roku limit wynosi (120 000 ÷ 365) × 250 = 82 191,78 zł. Jeśli Twój przychód przekroczy taki proporcjonalny limit choćby o złotówkę, w danym roku z ulgi nie skorzystasz.
Spełnienie warunków ZUS sprawdza raz w roku - w styczniu albo w pierwszym miesiącu, w którym zaczynasz lub wznawiasz działalność po okresie preferencyjnym. Pamiętaj też, że limit 120 000 zł dotyczy przychodu, a nie dochodu - to dwie różne liczby z Twojej ewidencji.
Kto nie skorzysta z ulgi?
Samo mieszczenie się w limicie nie wystarczy. Mały ZUS Plus nie przysługuje, jeśli:
- wykorzystałeś już ulgę przez 36 miesięcy w ciągu ostatnich 60 miesięcy;
- w poprzednim roku prowadziłeś działalność krócej niż 60 dni;
- możesz nadal płacić preferencyjne składki (od 30% minimalnego wynagrodzenia) albo korzystasz z ulgi na start - te ulgi wykorzystujesz najpierw;
- rozliczasz się jako twórca lub artysta albo wykonujesz wolny zawód w rozumieniu przepisów o ryczałcie;
- jesteś wspólnikiem spółki jawnej, komandytowej lub partnerskiej albo jedynym wspólnikiem spółki z o.o.;
- prowadzisz szkołę, przedszkole lub inną formę wychowania przedszkolnego;
- wykonujesz dla byłego lub obecnego pracodawcy to, co robiłeś dla niego jako pracownik w tym lub poprzednim roku.
Jeśli nie masz pewności, czy coś Cię wyklucza, sprawdź swoją sytuację na biznes.gov.pl albo zadzwoń na infolinię ZUS, zanim złożysz dokumenty.
Jak policzyć podstawę składek krok po kroku?
Podstawę wymiaru składek ustalasz na podstawie przeciętnego miesięcznego dochodu z działalności w poprzednim roku. Liczysz to w trzech ruchach:
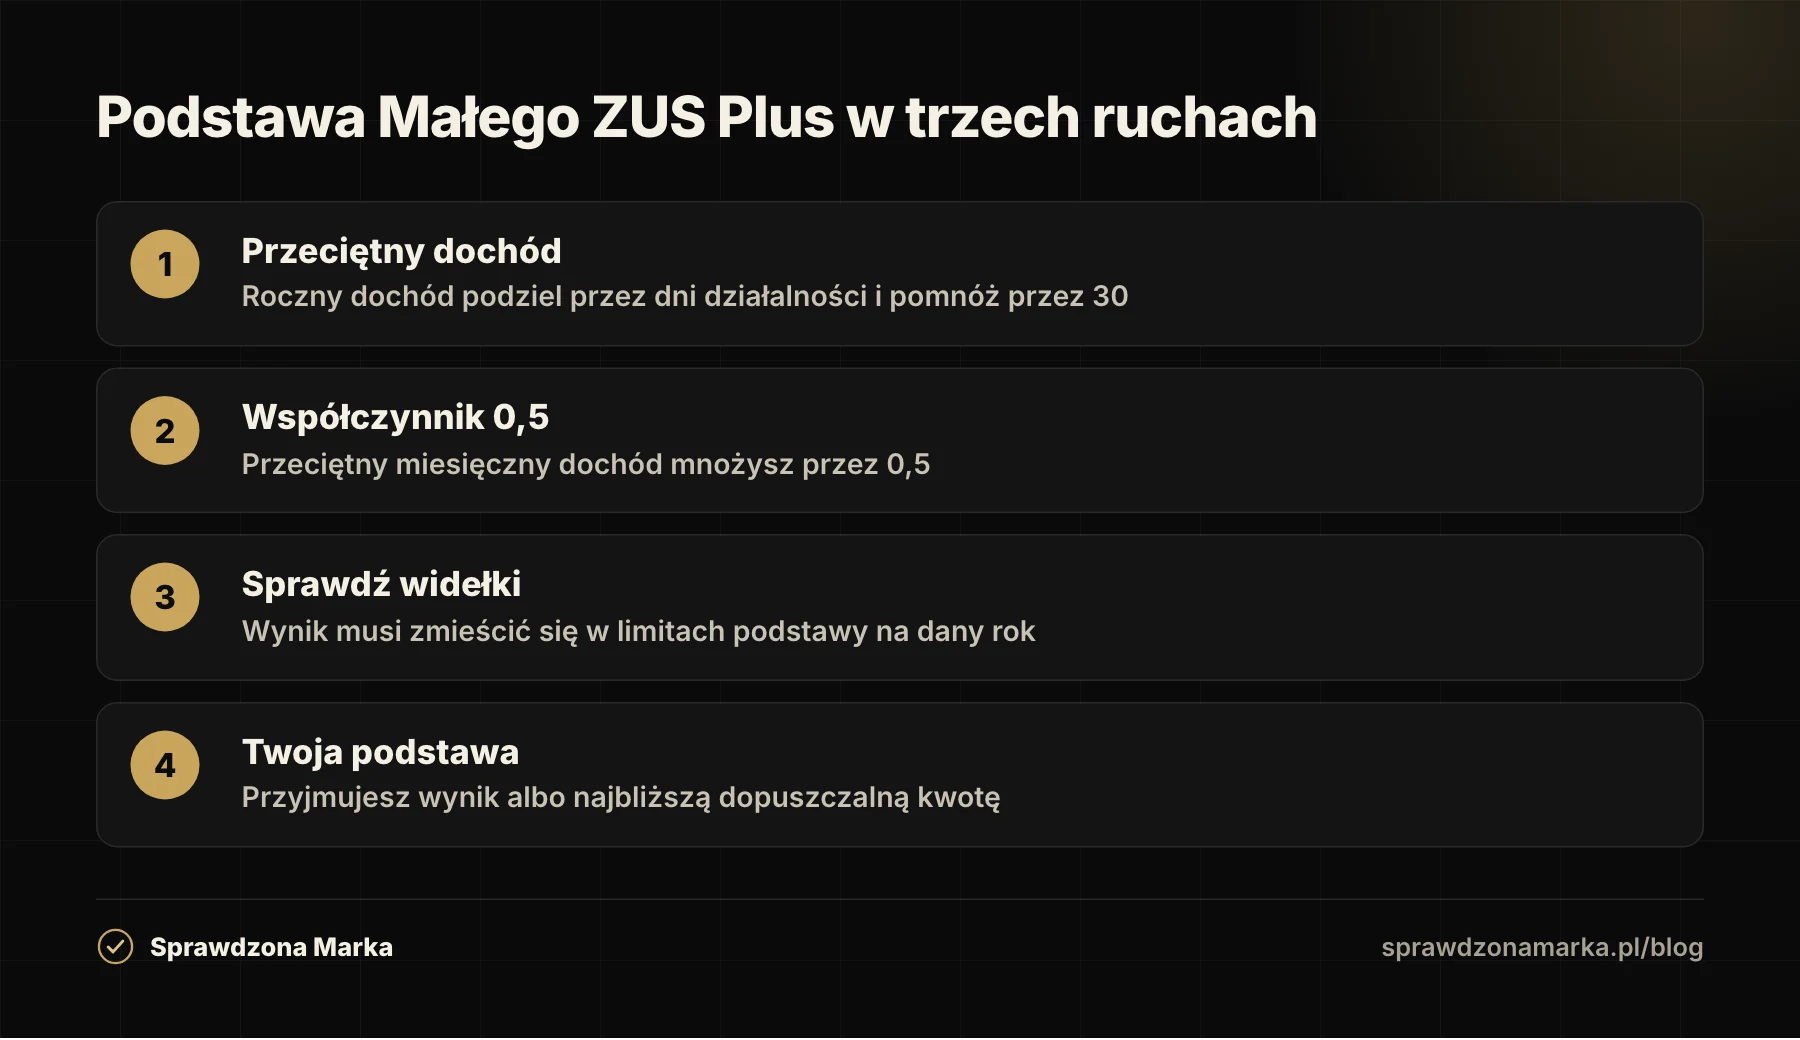
- Policz przeciętny miesięczny dochód. Roczny dochód podziel przez liczbę dni prowadzenia działalności w poprzednim roku i pomnóż przez 30. Wynik zaokrąglij do groszy.
- Pomnóż przez współczynnik 0,5. Przeciętny miesięczny dochód mnożysz przez 0,5. To daje Twoją wstępną podstawę.
- Sprawdź widełki. Podstawa nie może być niższa niż 30% minimalnego wynagrodzenia ani wyższa niż 60% prognozowanego przeciętnego wynagrodzenia. Jeśli wynik wypada poza widełki, przyjmujesz najbliższą dopuszczalną wartość.
Prześledźmy to na liczbach. Załóżmy, że w 2025 roku Twój przychód wyniósł 110 000 zł (mieścisz się w limicie 120 000 zł), dochód 48 000 zł, a firmę prowadziłeś cały rok (365 dni):
- przeciętny miesięczny dochód: (48 000 ÷ 365) × 30 = 3 945,21 zł;
- podstawa: 3 945,21 × 0,5 = 1 972,61 zł;
- wynik mieści się w widełkach, więc to Twoja podstawa składek społecznych.
Dla porównania: bez ulgi w 2026 roku najniższa pełna podstawa składek społecznych to 5 652 zł. W naszym przykładzie liczysz je od kwoty prawie trzy razy niższej.
Ile wynosi podstawa w 2026 roku?
Widełki podstawy zmieniają się co roku, bo zależą od minimalnego i prognozowanego przeciętnego wynagrodzenia. W 2026 roku minimalne wynagrodzenie to 4 806 zł, a prognozowane przeciętne wynagrodzenie - 9 420 zł. Z tego wychodzą granice podstawy dla Małego ZUS Plus:
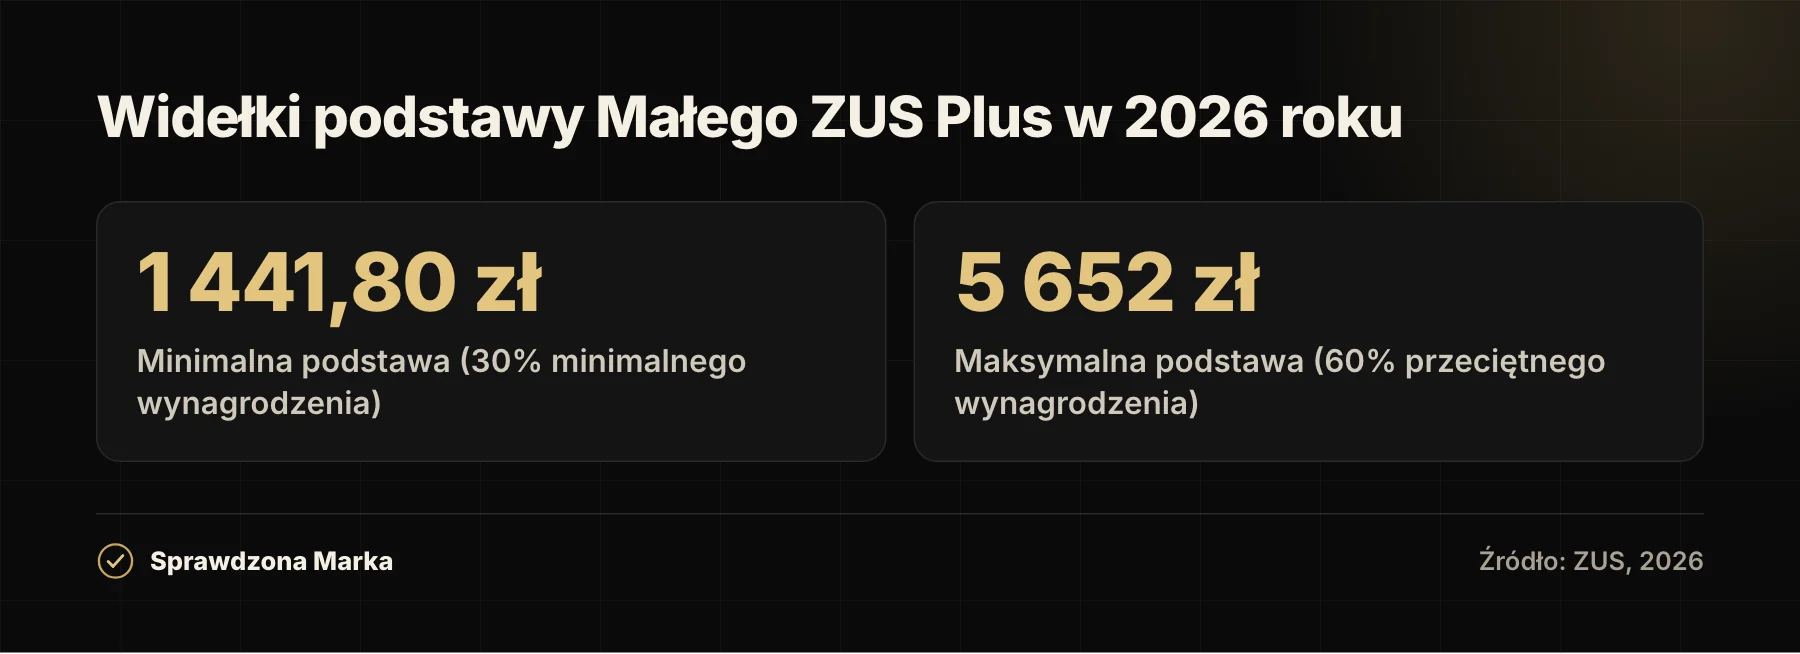
- minimalna podstawa: 30% z 4 806 zł = 1 441,80 zł;
- maksymalna podstawa: 60% z 9 420 zł = 5 652 zł.
Twoja wyliczona podstawa musi zmieścić się w tym przedziale. Jeśli przeciętny miesięczny dochód po pomnożeniu przez 0,5 daje mniej niż 1 441,80 zł, składki płacisz od 1 441,80 zł. Jeśli wychodzi więcej niż 5 652 zł, podstawą jest 5 652 zł. Od tej podstawy naliczasz składki społeczne według standardowych stawek, a składkę zdrowotną liczysz zupełnie osobno.
Ile wyniosą składki społeczne od tej podstawy?
Gdy znasz już podstawę, składki społeczne liczysz od niej według tych samych stawek co przy pełnym ZUS. W 2026 roku obowiązują:
- składka emerytalna - 19,52%;
- składka rentowa - 8,00%;
- składka chorobowa (dobrowolna) - 2,45%;
- składka wypadkowa - 1,67% (typowa stawka dla małych płatników).
Wróćmy do przykładu z podstawą 1 972,61 zł. Po przeliczeniu składki społeczne z dobrowolną chorobową wyniosą około 624 zł miesięcznie, a bez niej - około 576 zł. Składki na Fundusz Pracy nie zapłacisz, bo Twoja podstawa jest niższa niż minimalne wynagrodzenie. Do tego dochodzi składka zdrowotna, której Mały ZUS Plus nie obniża i którą liczysz od dochodu według odrębnych zasad.
Do kiedy i jak się zgłosić?
Termin zależy od tego, kiedy zaczynasz spełniać warunki. Spóźnienie jest kosztowne: jeśli nie zgłosisz się w terminie, tracisz prawo do ulgi na cały rok.
| Sytuacja | Termin zgłoszenia | Co złożyć |
|---|---|---|
| Prowadziłeś firmę w zeszłym roku i chcesz wejść do ulgi od stycznia | do 31 stycznia | ZUS ZWUA (wyrejestrowanie) i ZUS ZUA (zgłoszenie z nowym kodem) |
| Zaczynasz spełniać warunki w trakcie roku, np. po okresie preferencyjnym | w ciągu 7 dni od pierwszego dnia spełnienia warunków | ZUS ZWUA i ZUS ZUA |
| Już korzystasz z ulgi i zostajesz w niej na kolejny rok | w deklaracji za styczeń | nowa podstawa w DRA cz. II lub RCA cz. II |
Wejście do ulgi wymaga dwóch kroków: wyrejestrowania z dotychczasowym kodem ubezpieczenia na druku ZUS ZWUA i ponownego zgłoszenia na druku ZUS ZUA z kodem właściwym dla Małego ZUS Plus (zaczynającym się od 05 90 albo 05 92). To ważne, bo zły kod oznacza, że ZUS potraktuje Cię jak płatnika pełnych składek.
Co roku w deklaracji rozliczeniowej za styczeń (albo za pierwszy miesiąc korzystania z ulgi) podajesz roczny przychód i dochód, formę opodatkowania oraz ustaloną podstawę - w bloku DRA cz. II lub RCA cz. II. Jeśli ZUS poprosi o dokumenty potwierdzające te kwoty, masz na nie 14 dni kalendarzowych.
Co się dzieje po wyczerpaniu ulgi lub przekroczeniu limitu?
Mały ZUS Plus nie trwa bezterminowo. Z ulgi korzystasz maksymalnie przez 36 miesięcy w ciągu kolejnych 60 miesięcy kalendarzowych. Gdy wyczerpiesz ten limit, od następnego miesiąca wracasz do składek liczonych od pełnej podstawy, czyli w 2026 roku od 5 652 zł. Po przerwie z ulgi skorzystasz ponownie dopiero wtedy, gdy znów będziesz spełniać warunki, a od ostatniego miesiąca korzystania z Małego ZUS Plus minie odpowiedni okres.
Z ulgi wypadniesz też wcześniej, jeśli Twój przychód za poprzedni rok przekroczy limit 120 000 zł (albo jego proporcjonalną część) lub zaczniesz prowadzić działalność w formie, która wyklucza ulgę - na przykład zaczniesz świadczyć dla byłego pracodawcy to, co wcześniej wykonywałeś na etacie. W takiej sytuacji masz obowiązek wyrejestrować się z kodu Małego ZUS Plus i zgłosić do pełnych składek. Dlatego na początku każdego roku warto porównać swój roczny przychód z aktualnym limitem, zanim ustalisz nową podstawę na kolejne miesiące.
Jeśli w ogóle nie zgłosisz się do ulgi w terminie albo podasz zły kod ubezpieczenia, ZUS potraktuje Cię jak płatnika pełnych składek przez cały rok. Nie da się wtedy wyrównać różnicy wstecz, dlatego pilnowanie terminu zgłoszenia jest tak samo ważne jak samo wyliczenie podstawy.
Na co uważać i jak to sprawdzić?
Kilka pułapek, które najczęściej kosztują przedsiębiorców ulgę albo pieniądze:
- Niższe składki to niższe świadczenia. Od podstawy zależą Twoja przyszła emerytura oraz zasiłki chorobowy i macierzyński. Mniejsza podstawa dziś to mniejsze świadczenie, gdy będziesz go potrzebować.
- Pilnuj licznika 36/60. Ulga ma limit 36 miesięcy w każdym okresie 60 miesięcy. Po jego wyczerpaniu wracasz do pełnych składek i kolejny raz skorzystasz z ulgi dopiero, gdy znów uzbierasz nowy okres 60 miesięcy.
- Nie myl przychodu z dochodem. Limit dotyczy przychodu, a podstawę liczysz od dochodu.
- Trzymaj dokumenty. Przez 14 dni od wezwania musisz pokazać ZUS, skąd wzięły się Twoje kwoty.
Wszystkie kwoty, terminy i warunki potwierdzaj w źródłach urzędowych w dniu, w którym liczysz składki - przepisy i wskaźniki zmieniają się co roku. Oficjalny opis ulgi znajdziesz na stronach ZUS i biznes.gov.pl, a gotowy kalkulator Małego ZUS Plus udostępnia sam ZUS.
Ulga dotyczy Twoich rozliczeń, ale porządek w danych firmy procentuje też na zewnątrz. Jeśli współpracujesz z kontrahentami, warto wiedzieć, jak oni mogą sprawdzić Ciebie - i jak Ty sprawdzisz ich. O tym, które rejestry czytać i co wynika z wpisu, piszemy we wpisie CEIDG czy KRS: jak sprawdzić firmę.
Uporządkowane, potwierdzone dane o firmie - status w rejestrach, forma działalności, dane kontaktowe - ułatwiają kontrahentom weryfikację i porządkują Twój wizerunek. Jednym ze sposobów, by taki spójny profil pokazać klientom, jest katalog Sprawdzona Marka, który zbiera publiczne dane firmy w jednym miejscu.
Najczęściej zadawane pytania
Czy Mały ZUS Plus obniża składkę zdrowotną?
Nie. Ulga obejmuje wyłącznie składki na ubezpieczenia społeczne. Składkę zdrowotną liczysz osobno, według zasad zależnych od formy opodatkowania i dochodu, i Mały ZUS Plus jej nie zmniejsza.
Czy mogę przejść z preferencyjnych składek od razu na Mały ZUS Plus?
Tak, ale najpierw wykorzystujesz ulgę na start i preferencyjne składki. Dopiero po ich zakończeniu, jeśli spełniasz warunki, możesz wejść do Małego ZUS Plus - masz na zgłoszenie 7 dni od pierwszego dnia spełnienia warunków.
Co jeśli prowadziłem działalność tylko część poprzedniego roku?
Wtedy limit przychodu jest proporcjonalnie niższy niż 120 000 zł - liczysz go, dzieląc tę kwotę przez liczbę dni w roku i mnożąc przez dni działalności. Dodatkowo firmę musisz prowadzić w poprzednim roku przez co najmniej 60 dni.
Czy co roku muszę zgłaszać się do ulgi od nowa?
Ponowne zgłoszenie na drukach ZUA i ZWUA składasz tylko wtedy, gdy wchodzisz do ulgi. Jeśli w niej zostajesz, co roku ustalasz nową podstawę i wykazujesz ją w deklaracji za styczeń, w bloku DRA cz. II lub RCA cz. II.
Czy Mały ZUS Plus wpłynie na moją emeryturę i zasiłki?
Tak. Składki liczysz od niższej podstawy, więc niższe będą też świadczenia zależne od tej podstawy - przyszła emerytura oraz zasiłki chorobowy i macierzyński. To świadomy wybór między niższym kosztem dziś a wyższym świadczeniem w przyszłości.
Czy mogę zrezygnować z ulgi w trakcie roku?
Tak, korzystanie z Małego ZUS Plus jest dobrowolne i decyzję możesz zmienić. Jeśli zrezygnujesz, wracasz do składek od pełnej podstawy, a ponowne wejście do ulgi będzie możliwe dopiero po spełnieniu warunków w kolejnym roku.
Źródła
- Mniejsze składki ZUS - ulga Mały ZUS Plus (2026-11-08)
- Mały ZUS plus - Zakład Ubezpieczeń Społecznych (2026-11-08)
- Nowe wysokości składek na ubezpieczenia społeczne w 2026 r. (2026-11-08)
- Minimalne i przeciętne wynagrodzenie - zus.pl (2026-11-08)
- Składki przedsiębiorców w 2026 roku - analiza (ZUS) (2026-11-08)
Komentarze