Minimalna składka zdrowotna w 2026 roku to 432,54 zł miesięcznie od lutego - o 117,58 zł więcej niż rok wcześniej. Za styczeń zapłacisz jeszcze 314,96 zł, bo rok składkowy kończy się dopiero 31 stycznia. Poniżej pokazujemy, skąd ta podwyżka, ile zapłacisz przy swojej formie opodatkowania i jak policzyć składkę krok po kroku.
Ile wyniesie minimalna składka zdrowotna w 2026 roku?
Zacznijmy od liczby, która interesuje Cię najbardziej. Minimalna składka zdrowotna dla przedsiębiorcy wynosi w 2026 roku 432,54 zł miesięcznie. Tyle zapłacisz, licząc od lutego 2026 roku. To 9% od pełnej płacy minimalnej, która w 2026 roku wynosi 4806 zł brutto (rok wcześniej było to 4666 zł).
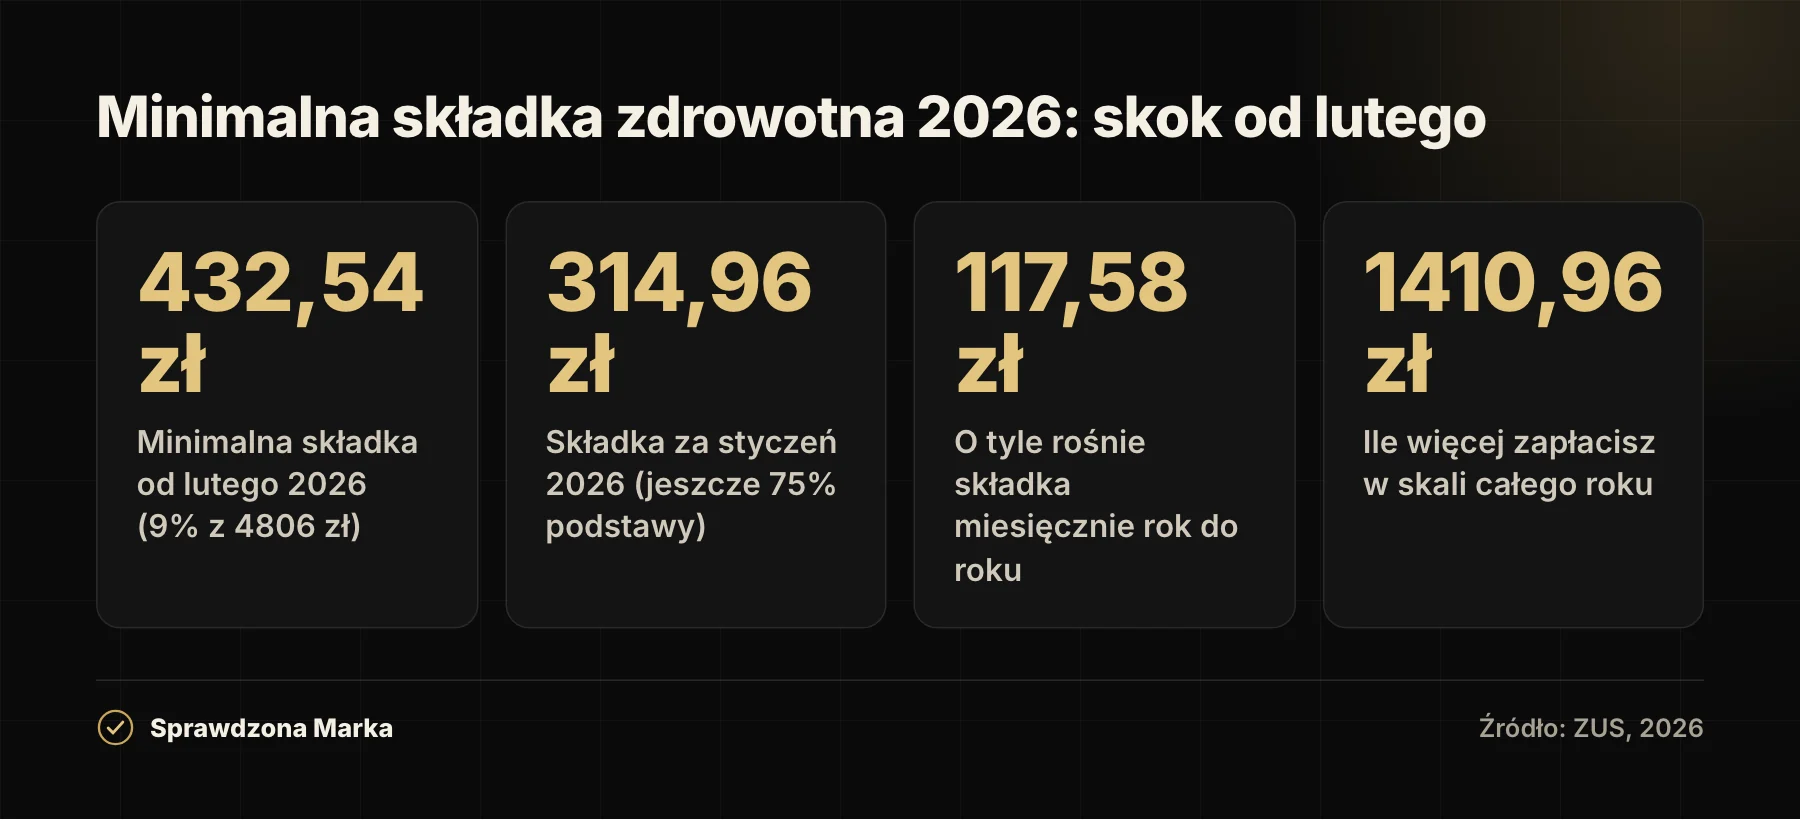
Jest jednak haczyk na początku roku. Rok składkowy w ubezpieczeniu zdrowotnym trwa od 1 lutego do 31 stycznia. Dlatego za styczeń 2026 obowiązuje jeszcze stara, niższa podstawa i składka minimalna wynosi 314,96 zł. Dopiero od lutego 2026 skacze do 432,54 zł i zostaje na tym poziomie przez cały nowy rok składkowy, czyli do stycznia 2027.
Różnica to 117,58 zł miesięcznie, czyli 1410,96 zł w skali roku. Dla firmy, która płaci minimalną składkę, to realny wzrost kosztu o ponad jedną trzecią. Warto wpisać tę kwotę do budżetu już teraz, a nie orientować się w lutym, gdy z konta zniknie więcej niż zwykle.
| Okres | Podstawa wymiaru | Minimalna składka |
|---|---|---|
| Styczeń 2026 | 75% płacy minimalnej (3499,50 zł) | 314,96 zł |
| Od lutego 2026 | 100% płacy minimalnej (4806 zł) | 432,54 zł |
Pamiętaj: to jest minimum. Jeśli masz realny dochód lub przychód, Twoja składka będzie liczona od niego i może być wyraźnie wyższa. Minimalna kwota chroni tylko tych, którzy zarabiają niewiele albo wykazują stratę.
Dlaczego składka rośnie, skoro miała spaść?
To słuszne pytanie, bo przez cały 2025 rok mówiło się o obniżce. Sprawy potoczyły się inaczej i warto rozumieć dlaczego.
W 2025 roku działała czasowa preferencja. Przedsiębiorcy na skali podatkowej i podatku liniowym liczyli minimalną składkę od 75% płacy minimalnej, a nie od pełnych 100%. Ta ulga miała jednak charakter przejściowy i wygasa z końcem roku składkowego. Od lutego 2026 podstawa wraca do 100% płacy minimalnej - stąd skok do 432,54 zł.
Równolegle rząd przygotował ustawę, która miała na stałe obniżyć składkę zdrowotną przedsiębiorców i wprowadzić dwuczęściową podstawę jej wymiaru. Sejm uchwalił ją 4 kwietnia 2025 roku. 6 maja 2025 roku prezydent Andrzej Duda ustawę zawetował. Obniżka nie weszła w życie, a rząd zapowiedział, że preferencji nie będzie przywracać, powołując się na brak miejsca w budżecie. W efekcie zamiast zapowiadanej ulgi mamy podwyżkę.
Wniosek praktyczny: nie planuj firmowych wydatków na podstawie zapowiedzi medialnych. Liczy się tylko to, co jest w obowiązujących przepisach i w komunikatach ZUS.
Jak policzyć składkę na skali podatkowej i podatku liniowym?
Tu wszystko zależy od Twojego dochodu, czyli przychodu pomniejszonego o koszty. Zasady różnią się dla dwóch form opodatkowania.
Skala podatkowa
Płacisz 9% od dochodu z poprzedniego miesiąca, ale nie mniej niż składka minimalna. Przykład: jeśli w danym miesiącu dochód wyniósł 10 000 zł, składka to 900 zł. Jeśli dochód był niski albo zerowy, zapłacisz minimum - od lutego 2026 będzie to 432,54 zł. Składki na skali nie odliczysz ani od podatku, ani od dochodu.
Podatek liniowy
Płacisz 4,9% od dochodu, również nie mniej niż minimum, czyli 432,54 zł od lutego 2026. Jest jednak jedna istotna różnica na Twoją korzyść: część zapłaconych składek możesz zaliczyć do kosztów lub odliczyć od dochodu. W 2026 roku limit tego odliczenia to 14 100 zł rocznie. Nie przegap go przy rozliczeniu, bo to realna oszczędność na podatku.
Składkę liczysz co miesiąc od dochodu narastająco, dlatego w miesiącach lepszej sprzedaży zapłacisz więcej, a w słabszych - mniej, ale nigdy poniżej minimum.
Ile zapłacisz na ryczałcie w 2026 roku?
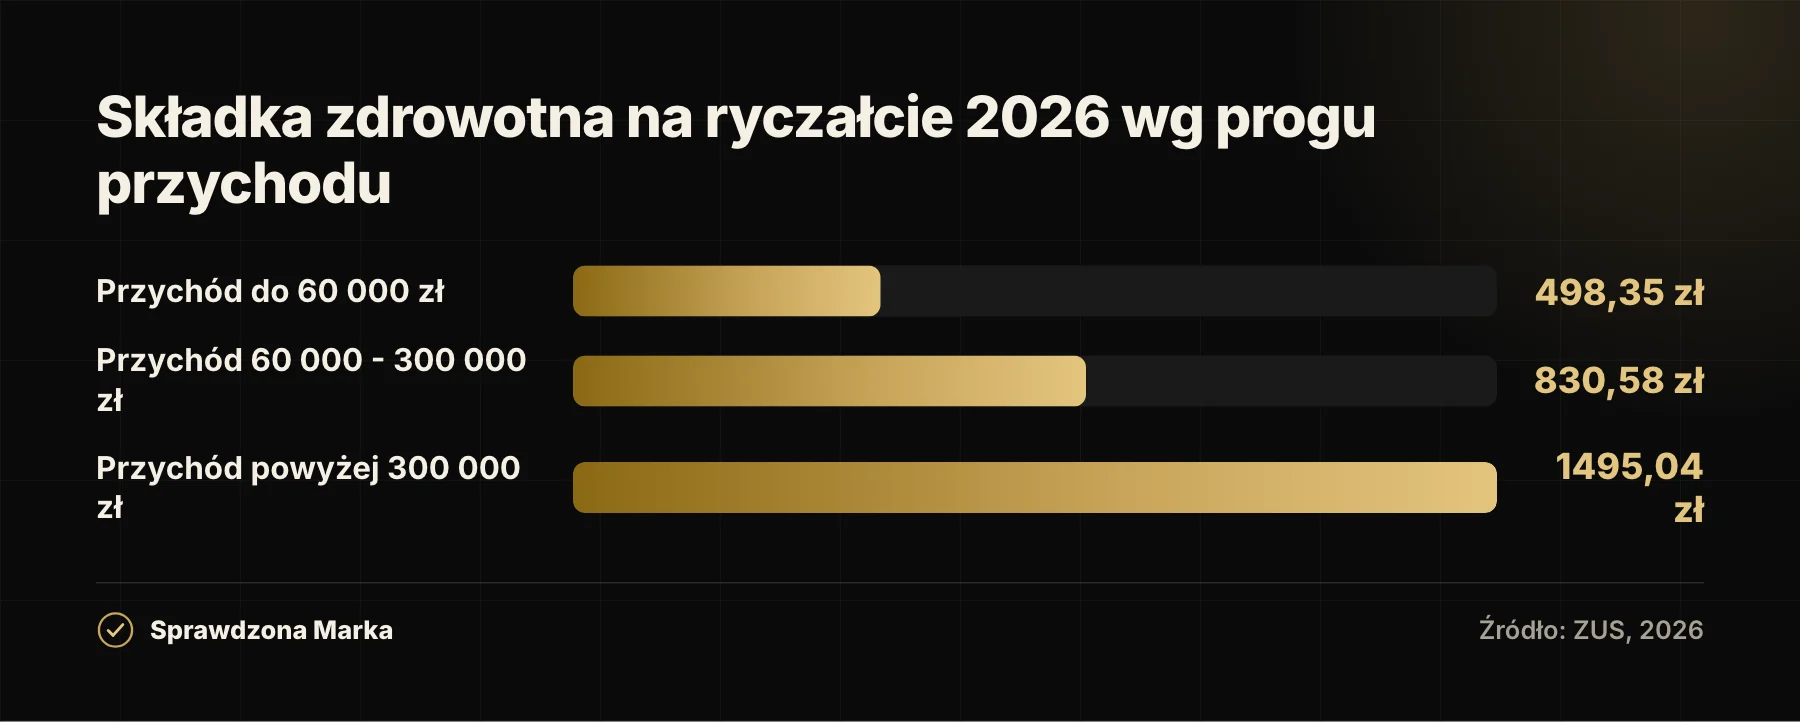
Na ryczałcie od przychodów ewidencjonowanych składka nie zależy od dochodu, tylko od rocznego przychodu, i ma trzy stałe progi. Podstawą jest przeciętne miesięczne wynagrodzenie, które dla składek w 2026 roku wynosi 9228,64 zł, a składka to 9% od ustalonego procentu tej kwoty.
| Roczny przychód | Podstawa | Składka miesięczna |
|---|---|---|
| do 60 000 zł | 60% przeciętnego wynagrodzenia | 498,35 zł |
| 60 000 - 300 000 zł | 100% przeciętnego wynagrodzenia | 830,58 zł |
| powyżej 300 000 zł | 180% przeciętnego wynagrodzenia | 1495,04 zł |
Dwie rzeczy, o których łatwo zapomnieć. Po pierwsze, liczy się przychód narastająco od początku roku - gdy przekroczysz próg, od tego miesiąca płacisz wyższą składkę. Po drugie, ryczałtowiec może odliczyć od przychodu połowę zapłaconych składek zdrowotnych, co obniża podstawę podatku. To warto ustawić w programie księgowym, żeby działo się automatycznie.
Jak krok po kroku policzyć swoją składkę?
Zanim spojrzysz na wyliczenia z biura rachunkowego, warto umieć oszacować składkę samodzielnie. Schemat jest ten sam niezależnie od formy: ustalasz podstawę, mnożysz ją przez właściwy procent i porównujesz wynik ze składką minimalną.
Krok 1. Ustal formę opodatkowania. Od niej zależy, czy liczysz od dochodu (skala i liniowy), czy od przychodu z progiem (ryczałt).
Krok 2. Ustal podstawę. Na skali i liniowym to dochód z poprzedniego miesiąca. Na ryczałcie to procent przeciętnego wynagrodzenia (9228,64 zł w 2026 roku) zależny od Twojego przychodu narastająco od początku roku.
Krok 3. Policz składkę. Na skali mnożysz podstawę przez 9%, na liniowym przez 4,9%, a na ryczałcie bierzesz 9% od podstawy właściwej dla progu.
Krok 4. Porównaj z minimum. Jeśli wynik jest niższy niż 432,54 zł (od lutego 2026), i tak zapłacisz 432,54 zł. Przykład na skali: dochód 6000 zł daje 540 zł składki, więc płacisz 540 zł. Dochód 3000 zł daje 270 zł, czyli poniżej minimum, więc zapłacisz 432,54 zł.
Przykład na ryczałcie: jeśli w trakcie roku Twój przychód narastająco przekroczy 60 000 zł, od tego miesiąca składka rośnie z 498,35 zł do 830,58 zł. Dlatego pod koniec roku warto pilnować licznika przychodów, żeby przekroczenie progu Cię nie zaskoczyło.
Uwaga dla początkujących: ulga na start i preferencyjny ZUS obniżają składki społeczne, ale nie zwalniają ze składki zdrowotnej. Zdrowotną płacisz od pierwszego miesiąca działalności na zasadach właściwych dla swojej formy opodatkowania, co najmniej w wysokości minimalnej.
Kiedy zapłacić składkę i jak rozliczyć ją za cały rok?
Dla większości jednoosobowych firm termin jest jeden: składkę zdrowotną wraz z deklaracją rozliczeniową przekazujesz do ZUS do 20. dnia miesiąca za miesiąc poprzedni. Przegapienie terminu oznacza odsetki i ryzyko, że nie opłacisz świadczeń zdrowotnych na czas.
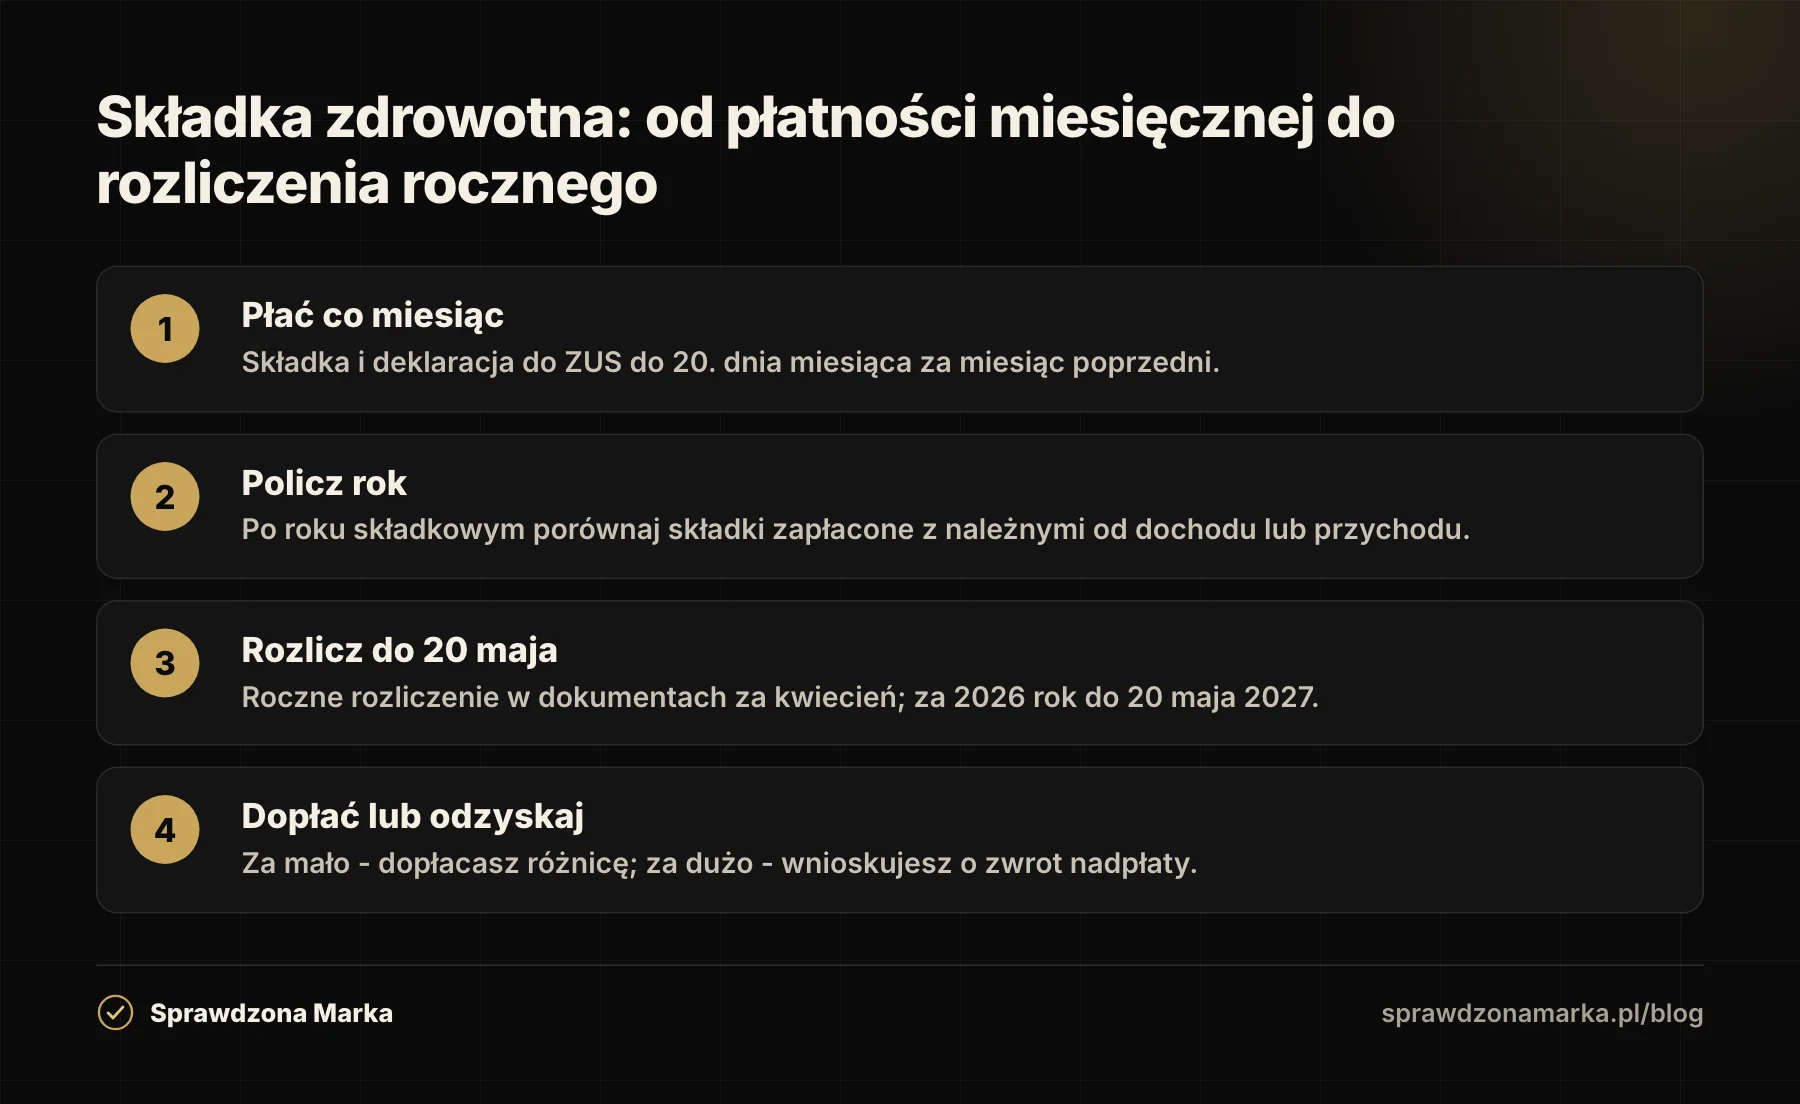
Oprócz płatności miesięcznych jest roczne rozliczenie składki. Po zakończeniu roku składkowego porównujesz sumę składek zapłaconych w ciągu roku z kwotą należną od faktycznego dochodu lub przychodu. Robisz to w dokumentach rozliczeniowych za kwiecień, które składasz do 20 maja następnego roku - składkę zdrowotną za 2026 rok rozliczysz więc do 20 maja 2027 roku.
Jeśli w ciągu roku zapłaciłeś za mało, dopłacasz różnicę w tym samym terminie. Jeśli za dużo - możesz wystąpić o zwrot nadpłaty. Dlatego warto przez cały rok pilnować wyliczeń, a nie zostawiać wszystkiego na maj.
Jakich błędów unikać przy składce zdrowotnej?
- Mylenie składki zdrowotnej ze społecznymi. To dwie odrębne rzeczy. Składki społeczne (emerytalna, rentowa, wypadkowa) liczy się inaczej, a zdrowotna rządzi się własnymi zasadami i własnym rokiem składkowym.
- Zapominanie o roku składkowym luty-styczeń. Nowa, wyższa stawka nie startuje 1 stycznia, tylko 1 lutego. Za styczeń obowiązuje jeszcze poprzednia podstawa.
- Przekonanie, że strata zwalnia z płacenia. Nie zwalnia. Nawet przy stracie zapłacisz składkę minimalną.
- Niewykorzystanie odliczenia na podatku liniowym. Limit 14 100 zł w 2026 roku to pieniądze, które realnie zmniejszają Twój podatek - pod warunkiem, że o nim pamiętasz.
- Zmiana formy opodatkowania bez przeliczenia składki. Przejście między skalą, liniowym a ryczałtem potrafi mocno zmienić wysokość składki. Policz oba warianty, zanim zdecydujesz.
Co to oznacza dla Twojej firmy i jak się przygotować?
Najprostszy krok: zaktualizuj budżet. Jeśli płacisz minimum, od lutego odłóż co miesiąc o 117,58 zł więcej. Jeśli jesteś na ryczałcie blisko progu 60 000 lub 300 000 zł, sprawdź, w którym miesiącu go przekroczysz, i przygotuj się na wyższą składkę. Dobre biuro rachunkowe wyliczy to za Ciebie - jak je sprawdzić, opisaliśmy w tekście o tym, jak wybrać sprawdzone biuro rachunkowe.
Jeśli rozważasz zmianę formy opodatkowania na 2026 rok, policz składkę w każdym wariancie przed decyzją. Dla firmy z niskim dochodem minimum 432,54 zł bywa korzystniejsze na skali lub liniowym niż stały próg na ryczałcie. Przy wyższych, stabilnych przychodach proporcje potrafią się odwrócić. Oświadczenie o zmianie formy składasz zwykle do 20. dnia miesiąca po miesiącu z pierwszym przychodem w nowym roku, więc decyzję podejmij odpowiednio wcześnie.
Jeśli dopiero zaczynasz, forma opodatkowania zdecyduje o wysokości składki na lata. Zanim wyślesz wniosek, przejdź przez cały proces świadomie - pomoże w tym nasz przewodnik po zakładaniu firmy jednoosobowej krok po kroku, gdzie omawiamy CEIDG, kody PKD, ZUS i wybór formy podatku.
Na koniec jeden mniej oczywisty wymiar. Przepisy zmieniają się co roku, a Twoi klienci i kontrahenci chcą mieć pewność, że prowadzisz firmę, która panuje nad formalnościami. Uporządkowane i aktualne informacje o działalności - dane rejestrowe, forma działalności, status rozliczeń - ułatwiają innym sprawdzenie Cię i budują zaufanie. Jednym ze sposobów uporządkowania i potwierdzenia tych danych jest wpis w katalogu firm takim jak Sprawdzona Marka. Porządek w składkach i porządek w danych o firmie idą w parze.
Najczęściej zadawane pytania
Ile wynosi składka zdrowotna w styczniu 2026, a ile od lutego?
Za styczeń 2026 minimalna składka to jeszcze 314,96 zł, bo obowiązuje poprzedni rok składkowy i podstawa na poziomie 75% płacy minimalnej. Od lutego 2026 rośnie do 432,54 zł, liczona od 100% płacy minimalnej (4806 zł).
Czy muszę płacić składkę zdrowotną, jeśli mam stratę?
Tak. Nawet przy stracie lub zerowym dochodzie zapłacisz składkę minimalną. Od lutego 2026 to 432,54 zł miesięcznie dla przedsiębiorców na skali i liniowym.
Czy składkę zdrowotną można odliczyć od podatku?
Na skali podatkowej nie. Na podatku liniowym możesz odliczyć część zapłaconych składek do limitu 14 100 zł w 2026 roku. Na ryczałcie odliczysz od przychodu połowę zapłaconych składek.
Od czego zależy składka zdrowotna na ryczałcie?
Od rocznego przychodu, nie od dochodu. Są trzy progi: do 60 000 zł, od 60 000 do 300 000 zł i powyżej 300 000 zł. Składka miesięczna wynosi odpowiednio 498,35 zł, 830,58 zł i 1495,04 zł.
Kiedy rozliczam składkę zdrowotną za cały rok?
W dokumentach rozliczeniowych za kwiecień, składanych do 20 maja następnego roku. Składkę za 2026 rok rozliczysz więc do 20 maja 2027 roku i w tym terminie dopłacisz ewentualną różnicę lub wystąpisz o zwrot nadpłaty.
Dlaczego obiecywana obniżka składki nie weszła w życie?
Ustawę obniżającą składkę Sejm uchwalił 4 kwietnia 2025 roku, ale 6 maja 2025 roku prezydent Andrzej Duda ją zawetował. Czasowa preferencja z 2025 roku wygasa i nie będzie przywracana, dlatego od lutego 2026 składka rośnie.
Źródła
- ZUS - Minimalna składka na ubezpieczenie zdrowotne w 2026 r. dla przedsiębiorców (2026-11-07)
- inFakt - Składka zdrowotna 2026: skala, liniowy, ryczałt (2026-01-22)
- PIT.pl - Podwyżka zamiast obniżki. Minimalna składka zdrowotna wzrośnie w 2026 r. (2026-11-07)
- Systim - Składka zdrowotna przedsiębiorców w 2026 r. - wyższe minimum (2026-11-07)
- ZUS - Terminy opłacania składek i roczne rozliczenie składki zdrowotnej (2026-11-07)
Komentarze