Nie ma jednej dobrej odpowiedzi - jest odpowiedź dopasowana do Twojej skali, ryzyka i zysku. Jednoosobowa działalność wygrywa prostotą i niskim startem, a spółka z o.o. chroni prywatny majątek i przy wyższych dochodach bywa tańsza podatkowo. Poniżej masz liczby na 2026 rok, żeby policzyć to dla swojej firmy.
JDG czy spółka z o.o. - od czego zacząć wybór?
Zacznij od trzech pytań: jak duże jest ryzyko w Twojej branży, ile realnie zarabiasz na czysto i czy pracujesz sam, czy ze wspólnikiem. To one, a nie moda, powinny zdecydować o formie prawnej. Jednoosobowa działalność gospodarcza (JDG) to prosty start - rejestracja w CEIDG jest bezpłatna i zajmuje kilka minut online. Jeśli dopiero zakładasz firmę, przejdź najpierw przez zakładanie działalności krok po kroku, bo większość tych decyzji podejmujesz już na etapie wniosku.
Spółka z ograniczoną odpowiedzialnością to osobny podmiot. Ma własny majątek, własne konto i własne zobowiązania podatkowe. Rejestrujesz ją w Krajowym Rejestrze Sądowym (KRS), a nie w CEIDG. Wymaga minimalnego kapitału zakładowego w wysokości 5 000 zł, pełnej księgowości i corocznego sprawozdania finansowego. W zamian oddziela Twój prywatny majątek od ryzyka biznesowego i otwiera inne modele podatkowe. Jeśli chcesz zrozumieć, czym różnią się oba rejestry przy sprawdzaniu firmy, zajrzyj do wpisu o tym, czy firma jest w CEIDG czy w KRS.
W praktyce JDG sprawdza się przy niskim ryzyku i dochodzie, który w całości trafia do Ciebie. Spółka z o.o. zaczyna mieć sens, gdy rośnie skala, pojawia się wspólnik albo gdy jedna nieudana umowa mogłaby pochłonąć Twoje oszczędności i mieszkanie. Reszta artykułu rozkłada te różnice na czynniki, które da się policzyć.
Czym różni się odpowiedzialność za długi firmy?
To najważniejsza różnica i często ważniejsza od podatków. W JDG firma to Ty. Za zobowiązania odpowiadasz całym majątkiem prywatnym - oszczędnościami, samochodem, a w skrajnym przypadku mieszkaniem. Jeśli kontrahent nie zapłaci, a Ty masz wobec kogoś dług, wierzyciel może sięgnąć do Twojego majątku osobistego. Przy działalności jednoosobowej dochodzi jeszcze odpowiedzialność za zobowiązania wspólne z małżonkiem, jeśli nie macie rozdzielności majątkowej.
W spółce z o.o. odpowiedzialność wspólnika jest co do zasady ograniczona do wniesionego wkładu. Jeśli spółka wpadnie w długi, ryzykujesz pieniędzmi włożonymi w kapitał, a nie prywatnym kontem. To realna tarcza, ale z dwoma zastrzeżeniami. Po pierwsze, członkowie zarządu odpowiadają osobiście, gdy nie zgłoszą w porę wniosku o upadłość niewypłacalnej spółki - to mechanizm z Kodeksu spółek handlowych, nie teoria. Po drugie, banki i leasingodawcy przy młodej spółce często i tak żądają osobistego poręczenia właściciela, co w praktyce zdejmuje część ochrony.
Wniosek jest prosty. Jeśli podpisujesz duże kontrakty, kupujesz towar na odroczony termin albo działasz w branży, gdzie łatwo o roszczenia (budowa, transport, IT z karami umownymi), ograniczona odpowiedzialność spółki potrafi być warta więcej niż każda oszczędność podatkowa.
Ile kosztuje ZUS w JDG, a ile w spółce z o.o. w 2026?
Tu kryje się pułapka, przez którą wiele osób źle liczy opłacalność. W JDG płacisz składki społeczne i zdrowotną od siebie. Standardowy, pełny ZUS (tak zwany duży ZUS) wynosi w 2026 roku 1 926,76 zł miesięcznie ze składką chorobową lub 1 788,29 zł bez niej. Do tego dochodzi składka zdrowotna, liczona od dochodu, nie mniej niż 432,54 zł miesięcznie dla rozliczających się skalą lub podatkiem liniowym. Nowa firma ma ulgi: ulga na start zwalnia ze składek społecznych przez pierwsze 6 miesięcy, a potem przez 24 miesiące możesz płacić preferencyjny ZUS od obniżonej podstawy 1 441,80 zł.
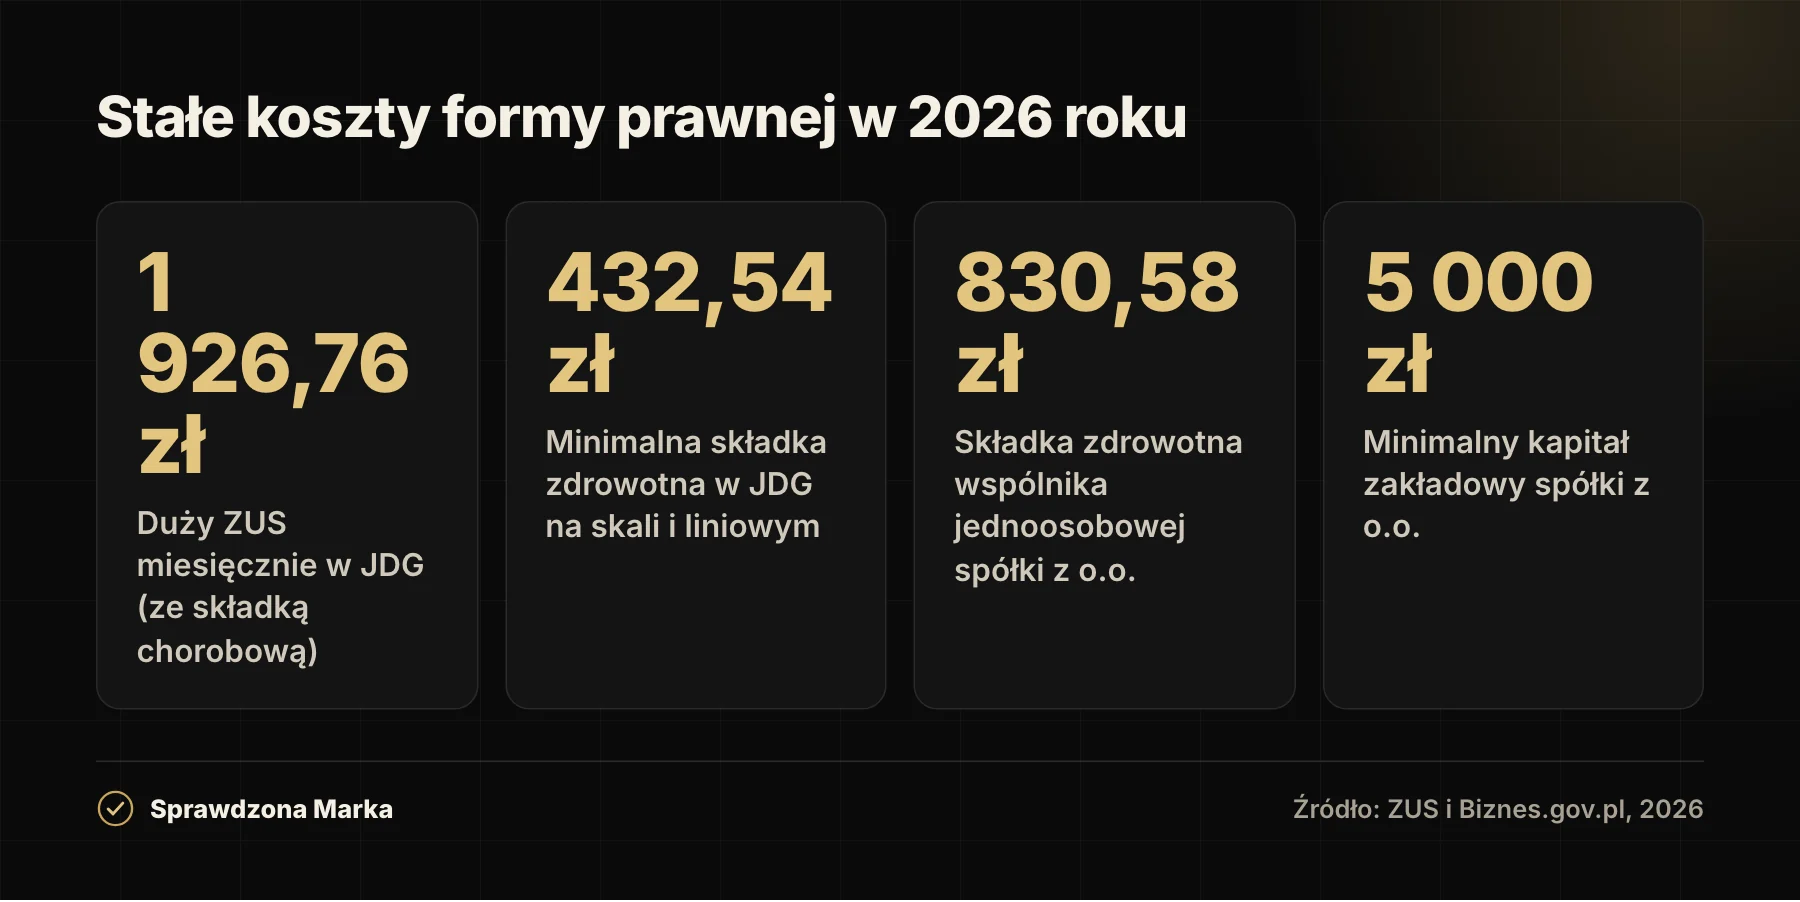
W spółce z o.o. odpowiedź brzmi: to zależy, ile jest wspólników. Jeśli zakładasz spółkę jednoosobową (jesteś jedynym wspólnikiem), ZUS traktuje Cię jak osobę prowadzącą działalność. Płacisz pełne składki społeczne - te same 1 926,76 zł - oraz stałą składkę zdrowotną 830,58 zł miesięcznie, niezależnie od zysku. To zwykle droższe niż JDG, bo zdrowotna jest wysoka i sztywna. Zupełnie inaczej wygląda to w spółce wieloosobowej. Wspólnicy spółki z o.o. z co najmniej dwiema osobami nie podlegają obowiązkowym ubezpieczeniom z tytułu samego udziału - nie płacą ani składek społecznych, ani zdrowotnej od bycia wspólnikiem.
Dlatego klasyczny ruch optymalizacyjny to spółka z co najmniej dwoma wspólnikami, nawet w podziale 95 do 5. Pieniądze z firmy wyciągasz wtedy przez wynagrodzenie z powołania, dywidendę albo umowę - i to od tej formy wypłaty zależy ZUS i podatek. Zanim jednak dołożysz wspólnika tylko dla ZUS, policz, czy ograniczenie kontroli i dzielenie się zyskiem na pewno Ci się opłaca.
Jak wygląda podatek: PIT w JDG kontra CIT w spółce?
W JDG wybierasz jedną z trzech form opodatkowania dochodu. Skala podatkowa to 12% do 120 000 zł dochodu rocznie (z kwotą wolną 30 000 zł i kwotą zmniejszającą podatek 3 600 zł) oraz 32% od nadwyżki ponad 120 000 zł. Podatek liniowy to równe 19% niezależnie od dochodu, ale bez kwoty wolnej. Ryczałt liczysz od przychodu według stawki zależnej od branży. Płacisz ten podatek raz - bezpośrednio od swojego dochodu.
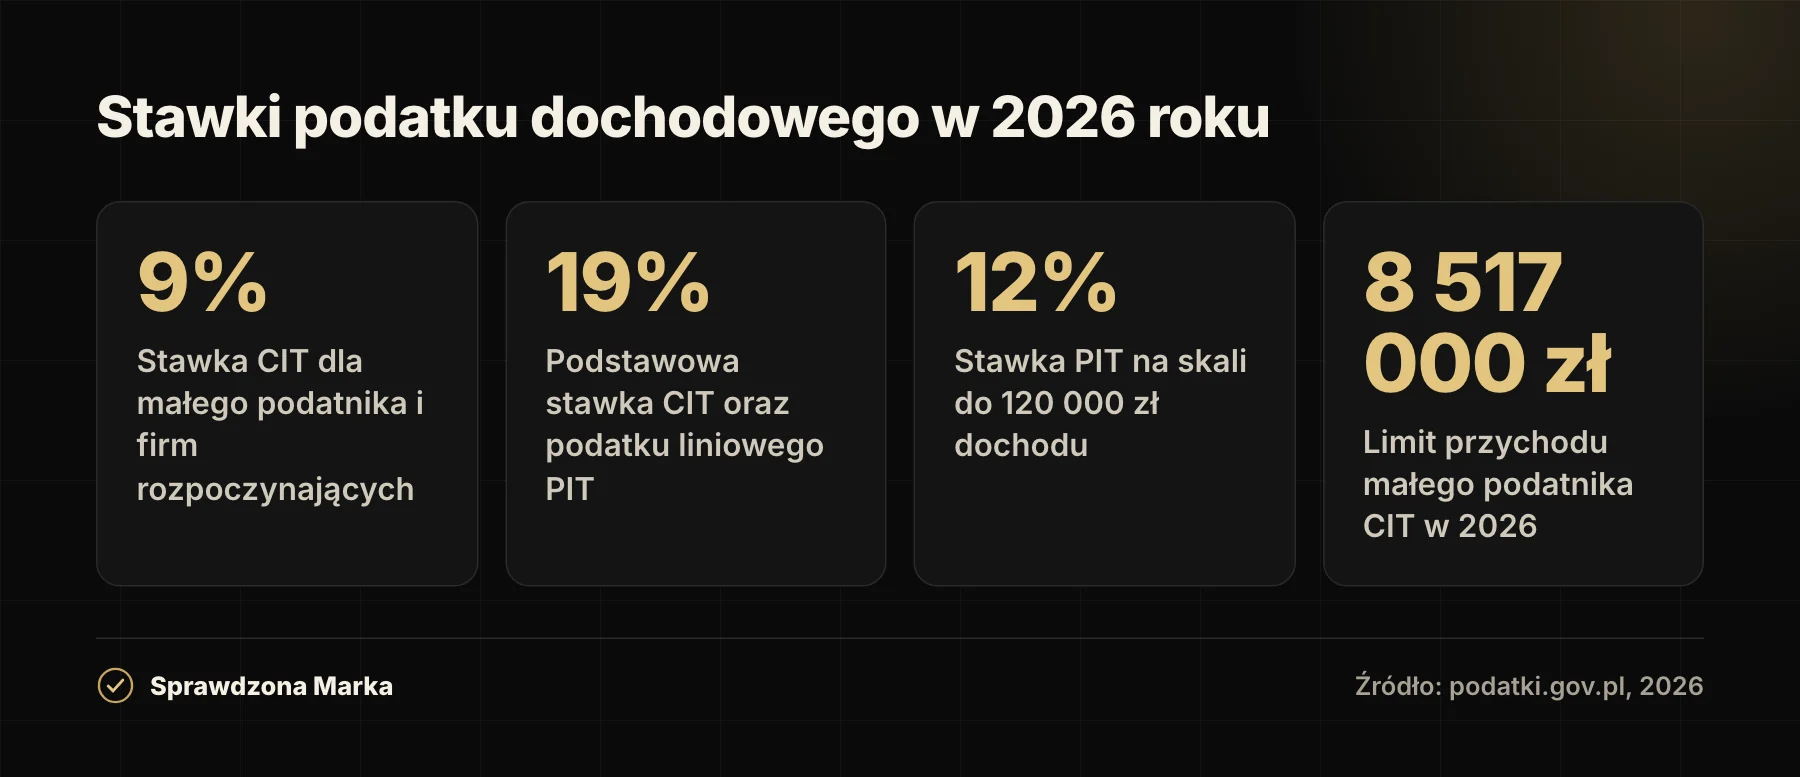
Spółka z o.o. jest podatnikiem CIT. Podstawowa stawka to 19%, a mali podatnicy i firmy rozpoczynające działalność płacą 9% od dochodu innego niż z zysków kapitałowych. Status małego podatnika w 2026 roku ma spółka, której przychód ze sprzedaży (z VAT) nie przekroczył równowartości 2 mln euro, czyli 8 517 000 zł. Problem w tym, że zysk spółki opodatkowany jest dwukrotnie: najpierw CIT na poziomie spółki, a potem 19% podatku od dywidendy, gdy wypłacasz pieniądze sobie. Przy stawce 9% CIT efektywne obciążenie wypłaconego zysku to około 26,29%.
Dlatego warto znać estoński CIT, czyli ryczałt od dochodów spółek. Tu stawka wynosi 10% dla małego podatnika i 20% dla pozostałych, ale podatku nie płacisz, dopóki nie wypłacisz zysku - reinwestowane pieniądze nie są opodatkowane. Po wypłacie dywidendy efektywne obciążenie spada do około 20% dla małego podatnika, bo część CIT odlicza się od podatku od dywidendy. Dla spółki, która zarabia i reinwestuje, bywa to wyraźnie korzystniejsze niż klasyczny CIT czy podatek liniowy w JDG. Estoński CIT ma jednak warunki: wspólnikami muszą być wyłącznie osoby fizyczne, trzeba zatrudniać pracowników (mały podatnik - co najmniej jedną osobę) i zgłosić wybór w terminie.
Zobacz to na prostym przykładzie. Przy dochodzie 200 000 zł rocznie w JDG na podatku liniowym zapłacisz 19% PIT, czyli 38 000 zł, i jedną daninę - zysk jest Twój od razu. Spółka z o.o. z klasycznym CIT 9% odda najpierw 18 000 zł podatku, a gdy wypłacisz resztę jako dywidendę, dojdzie 19% od tej kwoty - łącznie około 52 580 zł, czyli te wspomniane 26,29% od zysku. Różnica znika dopiero wtedy, gdy zysku nie wypłacasz, a spółka w estońskim CIT odracza podatek do dnia wypłaty. Dlatego formę pod podatki wybiera się razem z planem: wypłacasz czy reinwestujesz.
JDG czy spółka z o.o. - porównanie najważniejszych różnic
Zanim przejdziesz do decyzji, zestaw najważniejsze parametry obok siebie. Poniższa tabela pokazuje, co realnie zmienia się między formami przy typowej, małej firmie.
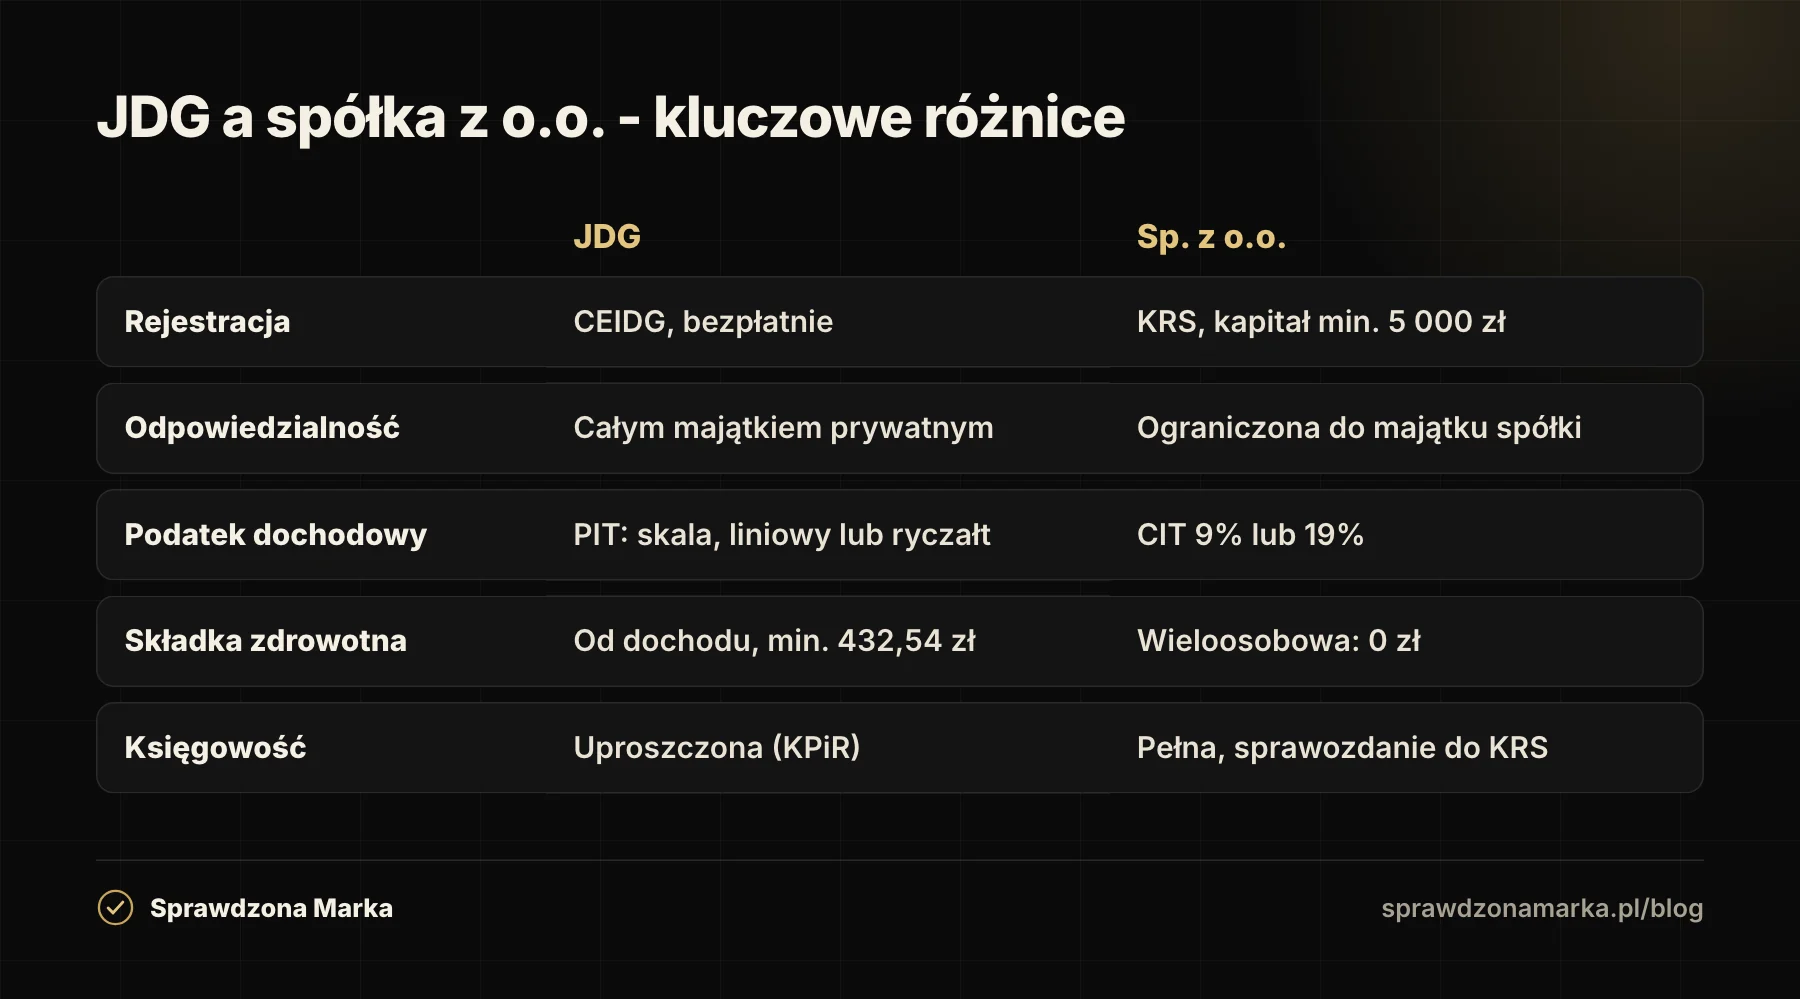
| Kryterium | JDG | Spółka z o.o. |
|---|---|---|
| Rejestracja | CEIDG, bezpłatnie, online | KRS, kapitał min. 5 000 zł, opłaty |
| Odpowiedzialność | Całym majątkiem prywatnym | Ograniczona do majątku spółki |
| Podatek dochodowy | PIT: skala, liniowy lub ryczałt | CIT 9% lub 19% (lub estoński) |
| Opodatkowanie wypłaty | Raz, od dochodu | Dwa razy (CIT + 19% dywidenda) |
| Składki zdrowotne | Od dochodu, min. 432,54 zł | Jednoosobowa: 830,58 zł; wieloosobowa: 0 zł |
| Księgowość | Uproszczona (KPiR lub ewidencja) | Pełna, sprawozdanie do KRS |
Czytaj tę tabelę przez pryzmat swojej sytuacji. Jeśli dopiero startujesz, zarabiasz umiarkowanie i działasz sam, JDG zwykle wygrywa niższym kosztem i prostotą. Jeśli masz wysoki dochód, wspólnika lub realne ryzyko roszczeń, przewagi spółki - tarcza majątkowa i elastyczność podatkowa - zaczynają przeważać koszt pełnej księgowości.
Czym różni się księgowość w JDG i spółce z o.o.?
Księgowość to codzienny obowiązek i realny koszt, który dzieli obie formy mocniej, niż się wydaje. W JDG prowadzisz uproszczoną ewidencję: podatkową księgę przychodów i rozchodów (KPiR) przy skali lub podatku liniowym albo ewidencję przychodów przy ryczałcie. Możesz rozliczać się sam lub z biurem rachunkowym, a zakres dokumentów jest ograniczony. Nie składasz też rocznego sprawozdania finansowego do rejestru.
Spółka z o.o. ma obowiązek pełnej księgowości, czyli ksiąg rachunkowych, od pierwszego dnia działalności i niezależnie od obrotu - jako spółka kapitałowa nie może z nich zrezygnować. Prowadzisz pełny plan kont, ewidencjonujesz każdą operację, a po zakończeniu roku sporządzasz i składasz sprawozdanie finansowe do Krajowego Rejestru Sądowego. To więcej pracy i zwykle wyższy koszt obsługi, dlatego pełną księgowość liczy się do opłacalności spółki obok podatku i ZUS.
Do tego dochodzą obowiązki wspólne dla obu form, jak wysyłka plików JPK czy wchodzący stopniowo od 2026 roku Krajowy System e-Faktur. Im większa skala, tym bardziej te obowiązki rosną, więc planując formę, policz nie tylko podatek, ale i czas oraz koszt prowadzenia dokumentacji.
Kiedy opłaca się przejść z JDG na spółkę z o.o.?
Nie musisz wybierać raz na zawsze. Wiele osób zaczyna od JDG, a przekształca się w spółkę, gdy firma urośnie. Sygnały, że czas to rozważyć, są konkretne:
- Twój roczny dochód przekracza drugi próg skali (120 000 zł) i podatek 32% zaczyna boleć.
- Podpisujesz kontrakty, w których jedna pomyłka lub kara umowna przewyższa Twoje oszczędności.
- Wchodzisz we wspólny biznes i chcesz jasno podzielić udziały oraz odpowiedzialność.
- Planujesz pozyskać inwestora albo w przyszłości sprzedać firmę - spółką handluje się łatwiej niż JDG.
- Reinwestujesz większość zysku w rozwój, a nie wypłacasz go co miesiąc - wtedy estoński CIT realnie odracza podatek.
Masz dwie drogi. Możesz założyć nową spółkę i stopniowo przenieść do niej działalność albo skorzystać z przekształcenia JDG w spółkę z o.o. w trybie Kodeksu spółek handlowych, które zachowuje ciągłość umów, koncesji i NIP. Przekształcenie jest droższe i wymaga udziału notariusza oraz planu przekształcenia, ale bywa bezpieczniejsze, gdy masz wartościowe kontrakty i pozwolenia. Decyzję policz z biurem rachunkowym na swoich liczbach - różnica potrafi iść w kilkanaście tysięcy złotych rocznie w jedną lub drugą stronę.
Pamiętaj też o obowiązkach, które przychodzą ze skalą niezależnie od formy. Od 2026 roku stopniowo wchodzi obowiązkowy Krajowy System e-Faktur - sprawdź w naszym wpisie o harmonogramie KSeF, od kiedy dotyczy on Twojej firmy, bo to kolejny element, który warto wziąć pod uwagę przy planowaniu.
Jak potwierdzić wiarygodność firmy niezależnie od formy prawnej?
Forma prawna nie mówi klientowi, czy można Ci zaufać. Jednoosobowa działalność nie jest gorsza od spółki, a sama spółka z o.o. nie jest dowodem rzetelności - rejestr pokazuje tylko, że podmiot istnieje. Dla klienta liczy się to, czy dane się zgadzają, czy firma jest aktywna i czy inni mieli z nią dobre doświadczenia. Dlatego zadbaj o to, by informacje o firmie były spójne wszędzie: ta sama nazwa, NIP, adres i zakres usług na stronie, w wizytówce Google i w rejestrze.
To ma dziś także wymiar widoczności. Uporządkowane i potwierdzone informacje o firmie zwiększają szansę, że Google i asystenci AI je znajdą i wykorzystają, gdy klient pyta o firmę taką jak Twoja. Nie chodzi o obietnicę, że sztuczna inteligencja Cię poleci - chodzi o to, by miała się czego trzymać, gdy ktoś Cię sprawdza. Rozbieżne dane w rejestrach i na stronie to pierwszy sygnał ostrzegawczy dla klienta i dla algorytmu.
Niezależnym sposobem potwierdzenia wiarygodności jest też obecność w katalogu firm po weryfikacji, takim jak Sprawdzona Marka, który działa jak wirtualny dowód osobisty firmy - zbiera i potwierdza podstawowe informacje w jednym miejscu. Niezależnie od tego, czy wybierzesz JDG czy spółkę z o.o., to porządek w danych i przejrzystość robią różnicę w oczach klienta.
Najczęściej zadawane pytania
Czy mogę przekształcić JDG w spółkę z o.o. później?
Tak. Kodeks spółek handlowych przewiduje przekształcenie jednoosobowej działalności w spółkę z o.o. z zachowaniem ciągłości umów, koncesji i numeru NIP. Wymaga to planu przekształcenia, udziału notariusza i wpisu do KRS, więc jest droższe niż założenie spółki od zera, ale bezpieczniejsze przy wartościowych kontraktach.
Czy w spółce z o.o. w ogóle nie płacę ZUS?
To zależy od liczby wspólników. W spółce jednoosobowej jedyny wspólnik płaci pełne składki społeczne i stałą składkę zdrowotną 830,58 zł jak przedsiębiorca. W spółce z co najmniej dwiema osobami wspólnicy nie podlegają obowiązkowym ubezpieczeniom z samego tytułu udziału.
Ile wynosi minimalny kapitał zakładowy spółki z o.o.?
Minimalny kapitał zakładowy to 5 000 zł. Nie jest to opłata, która przepada - to środki, którymi spółka dysponuje po założeniu. Możesz go pokryć gotówką lub wkładem niepieniężnym, czyli aportem.
Co jest tańsze przy dochodzie 8 000 zł miesięcznie - JDG czy spółka?
Przy takim dochodzie najczęściej wygrywa JDG na podatku liniowym lub ryczałcie, bo płacisz podatek raz i unikasz podwójnego opodatkowania zysku. Spółka zaczyna się opłacać wyżej, przy większej skali, reinwestowaniu zysku albo gdy kluczowa jest ochrona majątku. Zawsze policz oba warianty na własnych liczbach z biurem rachunkowym.
Czy estoński CIT opłaca się małej spółce?
Opłaca się przede wszystkim spółkom, które reinwestują zysk zamiast wypłacać go co miesiąc, bo wtedy podatek jest odroczony do momentu wypłaty. Wymaga jednak spełnienia warunków, między innymi zatrudnienia i tego, by wspólnikami były wyłącznie osoby fizyczne. Dla spółki, która natychmiast wyciąga cały zysk, przewaga jest mniejsza.
Czy forma prawna wpływa na to, jak klienci widzą moją firmę?
Nie bezpośrednio. Klient rzadko sprawdza, czy jesteś JDG czy spółką - patrzy, czy dane się zgadzają, czy firma jest aktywna i jakie ma opinie. Spójne informacje w rejestrze, na stronie i w wizytówce Google budują zaufanie bardziej niż sama forma prawna.
Źródła
- Podatek CIT - informacje podstawowe (Biznes.gov.pl) (2026-11-07)
- Estoński CIT (Biznes.gov.pl) (2026-11-07)
- Stawki i limity w estońskim CIT (podatki.gov.pl) (2026-11-07)
- Informacja w sprawie podstawy wymiaru i kwoty składki na ubezpieczenie zdrowotne w 2026 r. (ZUS) (2026-11-07)
- Składki ZUS 2026 dla przedsiębiorców (PIT.pl / Pitax) (2026-11-07)
- Jednoosobowa spółka z o.o. w 2026 - koszty, ZUS i rozliczenie (ifirma) (2026-11-07)
- Progi podatkowe 2025/2026 - stawki, limity i kwota wolna (inFakt) (2026-11-07)
- Podstawowe informacje o księgowości i ewidencjach w przedsiębiorstwie (Biznes.gov.pl) (2026-11-07)
Komentarze