Jak sprawdzić dewelopera? Zanim wpłacisz pierwszą ratę, przejdź przez pięć rejestrów i dokumentów w stałej kolejności: KRS i sprawozdania firmy, księga wieczysta gruntu, prospekt informacyjny, rodzaj rachunku powierniczego oraz ochrona z Deweloperskiego Funduszu Gwarancyjnego. Każdy z tych punktów sprawdzisz sam, online i najczęściej za darmo.
Mieszkanie od dewelopera to zwykle najdroższa umowa w Twoim życiu, a pieniądze wpłacasz, zanim zobaczysz gotowy lokal. Dlatego nie wystarczy obejrzeć wizualizacji i porozmawiać z handlowcem. Musisz sprawdzić firmę w rejestrach, przeczytać dokumenty i zrozumieć, co chroni Twoje wpłaty. Ta kolejność nie jest przypadkowa: najpierw firma, potem grunt, potem umowa i zabezpieczenia. Przejdźmy przez nią po kolei.
Dobra wiadomość jest taka, że po wejściu w życie nowej ustawy deweloperskiej kupujący ma dziś znacznie więcej narzędzi niż jeszcze kilka lat temu. Zła jest taka, że żaden przepis nie sprawdzi dewelopera za Ciebie. Poniżej znajdziesz dokładnie to, gdzie kliknąć, co przeczytać i jakie sygnały traktować jako ostrzeżenie.
Jak sprawdzić dewelopera krok po kroku?
Weryfikacja ma sens tylko wtedy, gdy robisz ją w kolejności od najbardziej ogólnej do najbardziej szczegółowej. Jeśli zaczniesz od prospektu, a pominiesz rejestry, możesz przeoczyć, że firma ma inny kapitał i inny zarząd, niż deklaruje handlowiec. Dlatego trzymaj się jednej ścieżki i odhaczaj kolejne punkty.
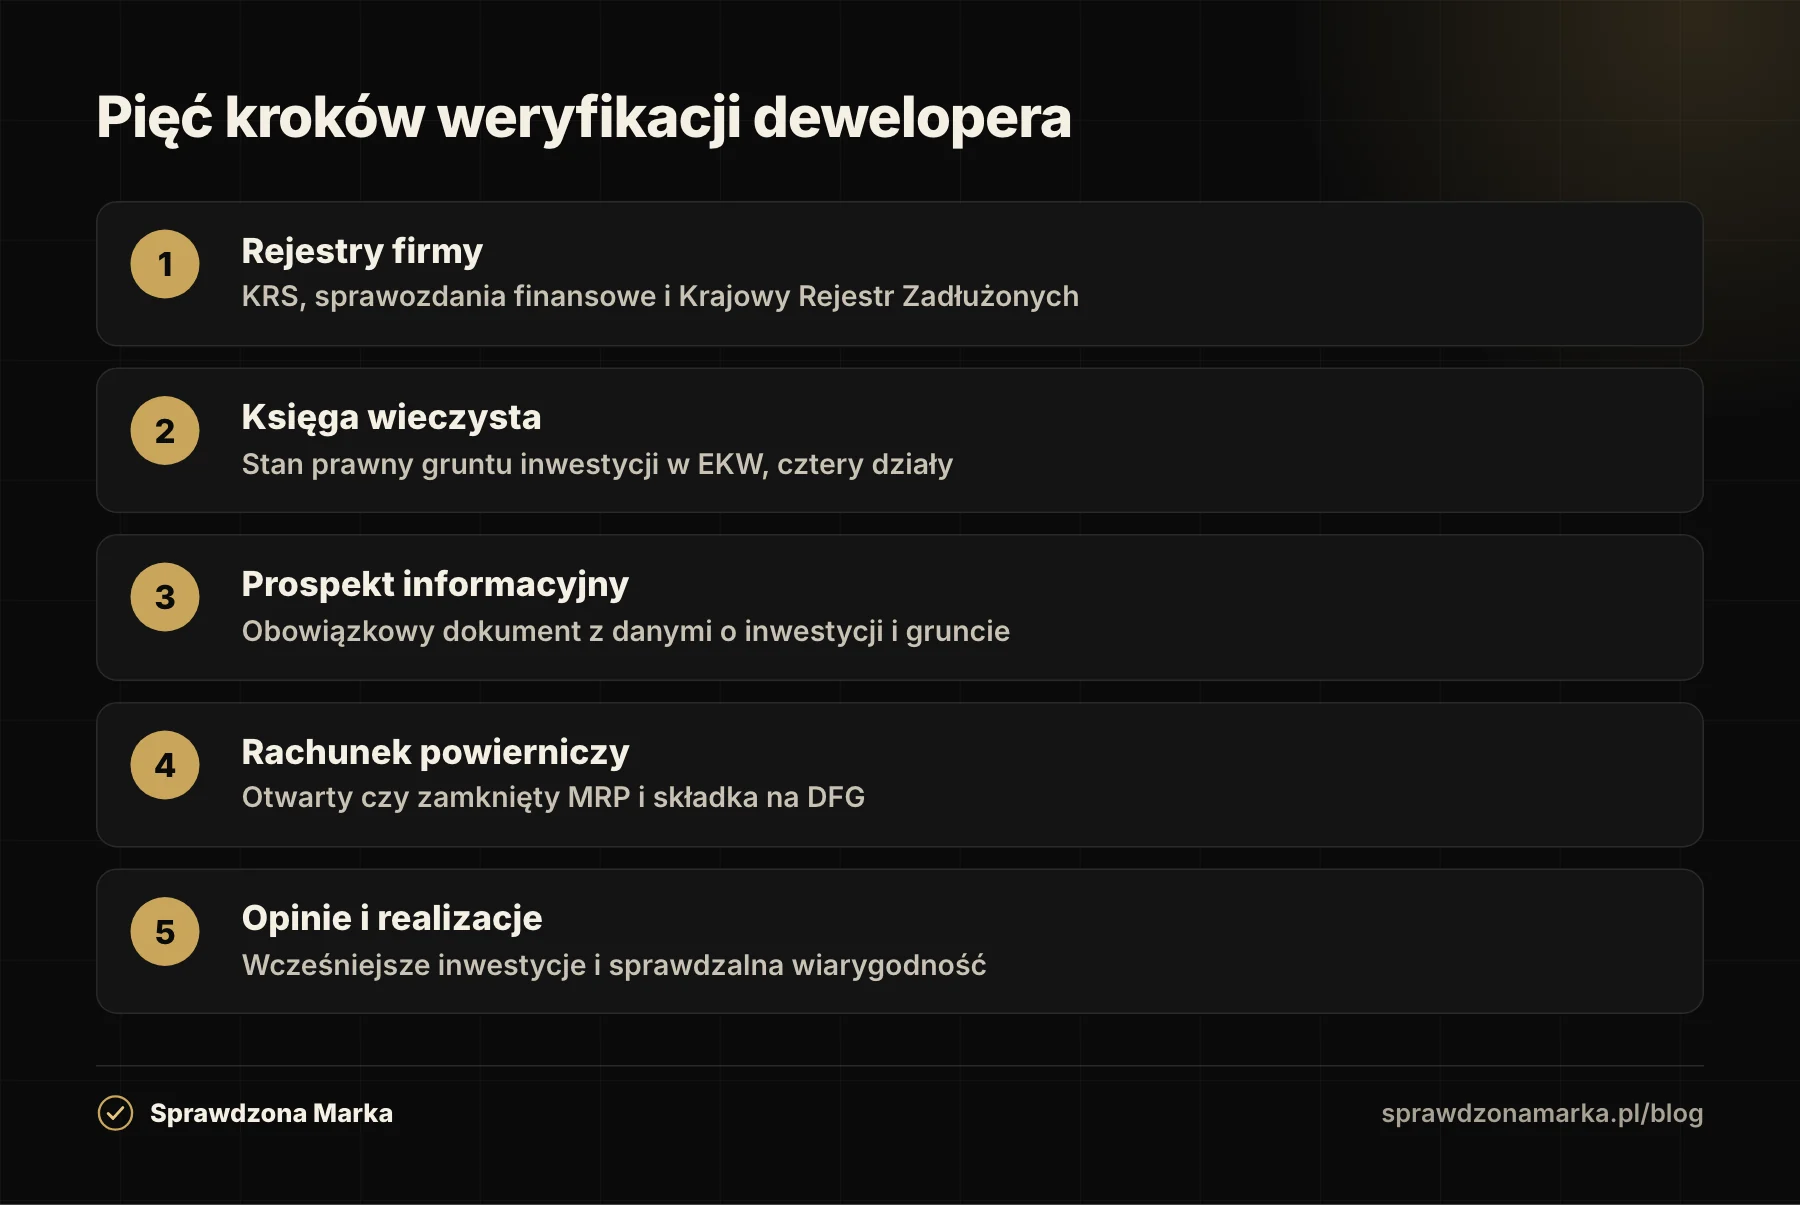
- Rejestry firmy: KRS, sprawozdania finansowe i Krajowy Rejestr Zadłużonych.
- Księga wieczysta gruntu, na którym powstaje inwestycja.
- Prospekt informacyjny razem z załącznikami.
- Rodzaj rachunku powierniczego i składka na Deweloperski Fundusz Gwarancyjny.
- Opinie, zrealizowane inwestycje i niezależne potwierdzenie wiarygodności.
Dobra wiadomość: wszystkie narzędzia potrzebne do weryfikacji dewelopera są publiczne i w większości bezpłatne, a każdy z poniższych kroków wykonasz samodzielnie przez internet w kilka minut.
Co sprawdzić w KRS dewelopera?
Większość deweloperów działa jako spółki, więc znajdziesz ich w Krajowym Rejestrze Sądowym. Wejdź na wyszukiwarka-krs.ms.gov.pl i wpisz nazwę albo numer KRS. Pobierz odpis aktualny, a przy wątpliwościach także odpis pełny, który pokazuje historię zmian w spółce.
Na co patrzeć konkretnie:
- Reprezentacja i zarząd - kto podpisuje umowę w imieniu spółki i czy ma do tego prawo.
- Kapitał zakładowy - bardzo niski kapitał przy dużej inwestycji to sygnał do ostrożności, choć sam w sobie nie przesądza niczego.
- Forma i powiązania - deweloperzy często zakładają osobną spółkę celową do jednego projektu. Sprawdź wtedy, kto za nią stoi i jakie ma doświadczenie.
- Sprawozdania finansowe - spółki z KRS składają je co roku do Repozytorium Dokumentów Finansowych. Zobacz, czy są składane regularnie i czy firma nie notuje narastających strat.
Zwróć uwagę na sposób reprezentacji. Jeśli w KRS wpisano reprezentację łączną (na przykład dwóch członków zarządu albo członek zarządu z prokurentem), umowa podpisana przez jedną osobę może być nieskuteczna. Dane z odpisu warto też porównać z numerami NIP i REGON podawanymi w materiałach dewelopera - muszą się zgadzać. Jeśli coś się nie klei, pytaj na piśmie.
Jeśli dopiero uczysz się odróżniać rejestry, pomoże Ci wpis o tym, czym różni się CEIDG od KRS i jak czytać odpis firmy. Weryfikację domknij sprawdzeniem w Krajowym Rejestrze Zadłużonych - znajdziesz tam informacje o postępowaniach upadłościowych i restrukturyzacyjnych. Upadłość dewelopera to jedno z najpoważniejszych ryzyk, dlatego ten krok warto zrobić zawsze.
Jak czytać księgę wieczystą gruntu?
Firma może być w porządku, ale kłopot bywa w samej działce. Dlatego sprawdź księgę wieczystą gruntu, na którym powstaje budynek. Numer księgi znajdziesz w prospekcie informacyjnym. Wpisz go bezpłatnie w serwisie Ministerstwa Sprawiedliwości ekw.ms.gov.pl (Elektroniczne Księgi Wieczyste). Przeglądanie jest darmowe, wystarczy znać numer w formacie typu WA1M/00012345/6.
Księga wieczysta ma cztery działy. Każdy odpowiada za coś innego:
| Dział | Co zawiera | Na co uważać |
|---|---|---|
| Dział I | Oznaczenie nieruchomości: działki, powierzchnia, przeznaczenie | Czy to na pewno ta działka i czy zgadza się powierzchnia |
| Dział II | Właściciel i użytkownik wieczysty | Czy grunt należy do dewelopera albo czy ma tytuł do budowy |
| Dział III | Ograniczone prawa rzeczowe, roszczenia, służebności | Wpisy o roszczeniach osób trzecich, służebności przejazdu, drogi |
| Dział IV | Hipoteki | Kto jest wierzycielem (zwykle bank), kwota i rodzaj hipoteki |
Hipoteka w dziale IV to norma - deweloper często finansuje budowę kredytem. Ważne jest, aby umowa deweloperska zapewniała Ci tak zwane bezobciążeniowe przeniesienie własności, czyli wyodrębnienie Twojego lokalu bez ciążącej na nim hipoteki. Jeśli w dziale III widzisz roszczenia, których nie rozumiesz, skonsultuj je z notariuszem lub prawnikiem przed podpisaniem.
Przy okazji sprawdź, na jakiej podstawie deweloper buduje. Możesz zweryfikować pozwolenie na budowę oraz miejscowy plan zagospodarowania przestrzennego dla działki i jej otoczenia. Plan miejscowy powie Ci, co może powstać na sąsiednich gruntach - czy obok trawnika z wizualizacji nie jest przewidziana droga, zabudowa usługowa albo wyższy budynek. Brak prawomocnego pozwolenia na budowę przy rozpoczętej sprzedaży to poważny sygnał ostrzegawczy, bo bez niego inwestycja może w ogóle nie ruszyć.
Czym jest prospekt informacyjny i co w nim sprawdzić?
Prospekt informacyjny to najważniejszy dokument, jaki deweloper musi Ci dać przed umową. Obowiązek wynika z ustawy z 20 maja 2021 r. o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego oraz Deweloperskim Funduszu Gwarancyjnym (Dz.U. 2021 poz. 1177), która w pełni obowiązuje od 1 lipca 2022 r. Deweloper doręcza prospekt wraz z załącznikami nieodpłatnie i na trwałym nośniku, jeszcze przed umową rezerwacyjną i deweloperską.
Prospekt to nie ulotka. To wystandaryzowany dokument, w którym firma musi ujawnić:
- numer księgi wieczystej gruntu i dane o stanie prawnym działki,
- informacje o planowanych inwestycjach w sąsiedztwie (na przykład droga, zabudowa),
- harmonogram przedsięwzięcia i termin przeniesienia własności,
- sposób finansowania i rodzaj rachunku powierniczego,
- dane o doświadczeniu dewelopera i wcześniejszych inwestycjach.
Szczególną uwagę zwróć na harmonogram przedsięwzięcia i termin przeniesienia własności oraz na zapisy o karach umownych za opóźnienie. Sprawdź też część o doświadczeniu dewelopera i poprzednich inwestycjach - te dane możesz zweryfikować w terenie i w sieci. Prospekt stanowi integralną część umowy deweloperskiej, więc to, co w nim zapisano, wiąże dewelopera tak samo jak sama umowa.
Przeczytaj prospekt w całości i porównaj go z tym, co mówi handlowiec. Każda rozbieżność to pytanie do zadania na piśmie. Jeśli deweloper zasłania się tym, że "prospektu jeszcze nie ma", a chce zaliczki - to sygnał ostrzegawczy. Prospekt jest obowiązkowy od momentu rozpoczęcia sprzedaży.
Otwarty czy zamknięty rachunek powierniczy - co to zmienia?
Twoich wpłat nie wolno przelewać prosto na konto dewelopera. Ustawa nakazuje prowadzenie mieszkaniowego rachunku powierniczego (MRP), na którym bank pilnuje pieniędzy. Są dwa rodzaje i różnią się poziomem ochrony oraz kosztem.
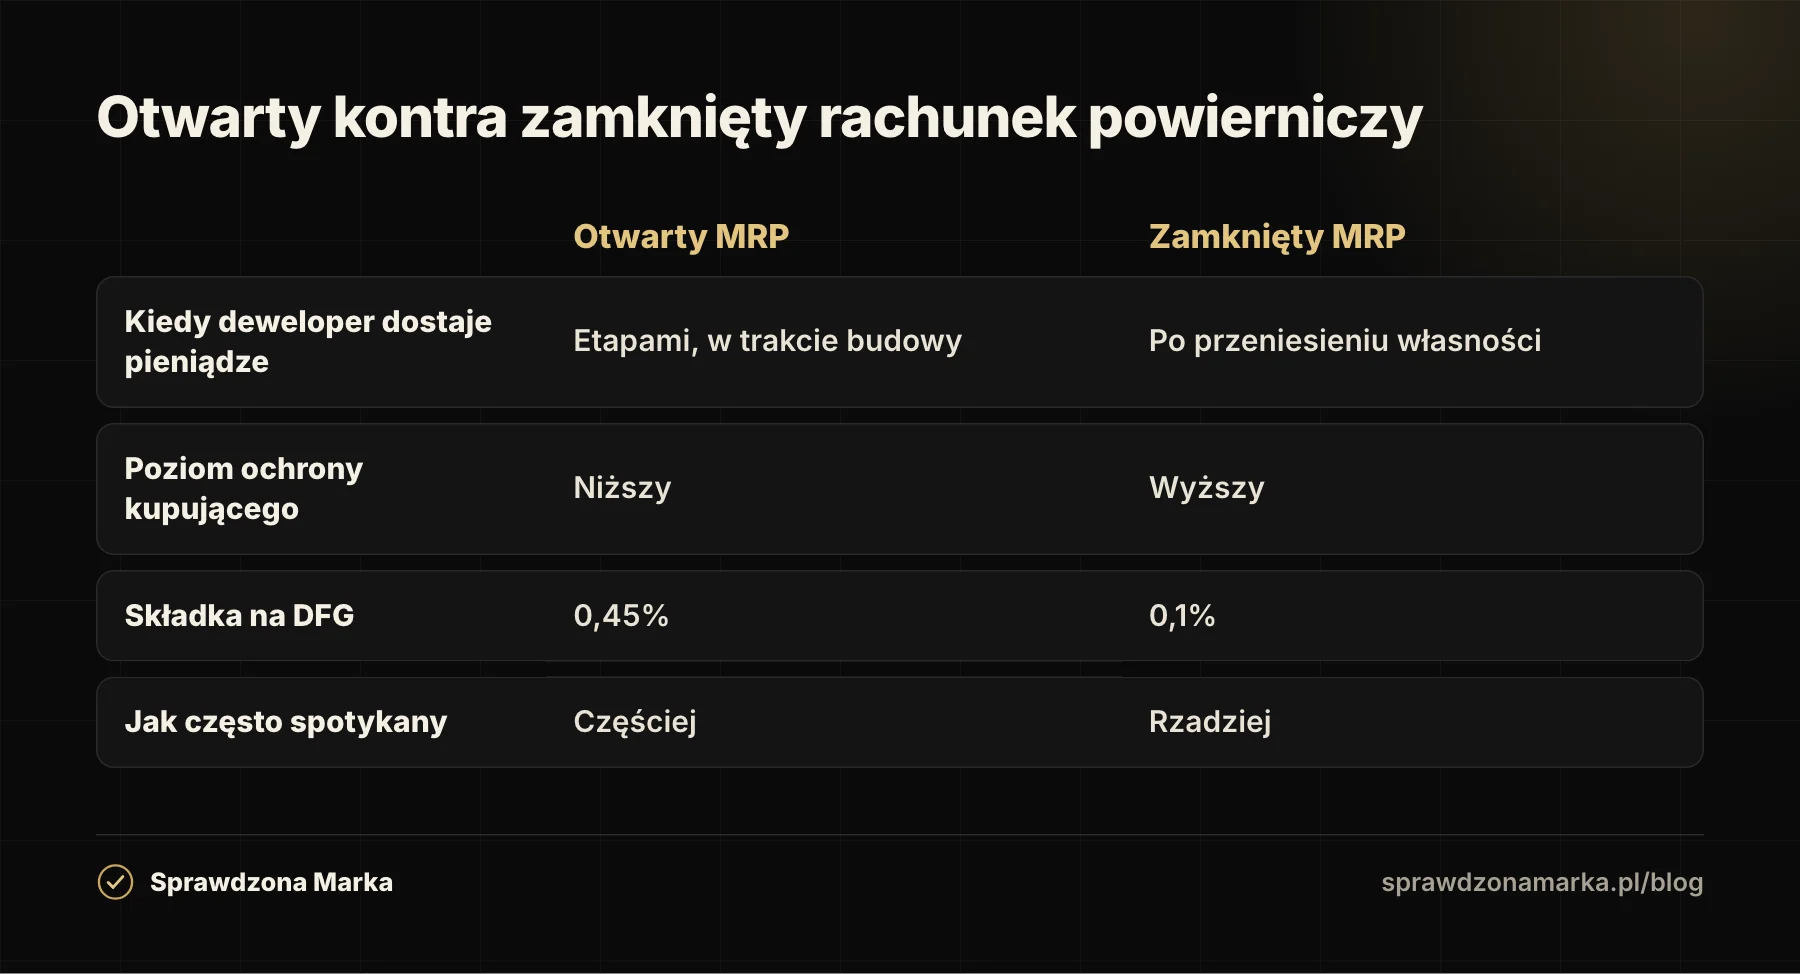
Przy otwartym rachunku bank wypłaca deweloperowi środki stopniowo, po zakończeniu kolejnych etapów budowy, i tylko na dany projekt. Przy zamkniętym rachunku deweloper dostaje całość dopiero po przeniesieniu własności lokalu na Ciebie. Zamknięty rachunek jest dla kupującego bezpieczniejszy, ale rzadziej spotykany. Rodzaj rachunku znajdziesz w prospekcie i w umowie deweloperskiej - sprawdź to, zanim podpiszesz.
Jak chroni Cię Deweloperski Fundusz Gwarancyjny?
Deweloperski Fundusz Gwarancyjny (DFG) działa od 1 lipca 2022 r. i jest częścią systemu ochrony Twoich wpłat. Deweloper odprowadza do niego składkę od każdej Twojej wpłaty na rachunek powierniczy. Ty nie płacisz jej osobno - liczy ją i przekazuje deweloper za pośrednictwem banku.
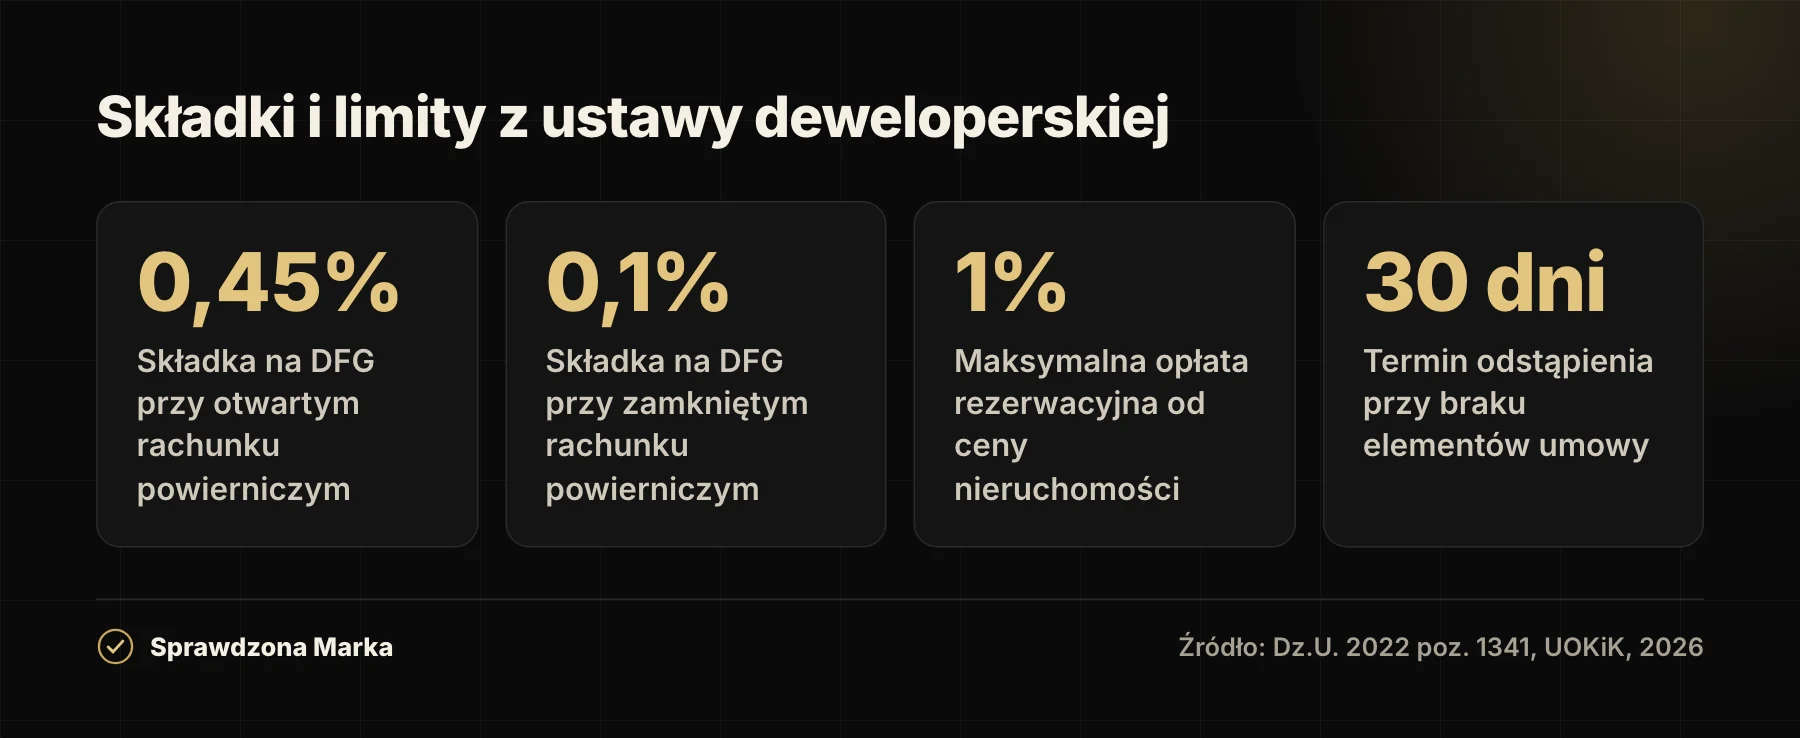
Stawki określa rozporządzenie Ministra Rozwoju i Technologii z 21 czerwca 2022 r. (Dz.U. 2022 poz. 1341). Składka wynosi 0,45% wpłaty przy otwartym rachunku powierniczym i 0,1% przy zamkniętym. Ustawa pozwala podnieść stawkę maksymalnie do 1% dla otwartego rachunku. DFG uruchamia się między innymi w razie upadłości dewelopera lub banku oraz gdy odstępujesz od umowy z przyczyn po stronie dewelopera - fundusz zwraca wtedy Twoje wpłaty. To realne zabezpieczenie, którego wcześniej nie było.
Co z tego wynika dla Ciebie w praktyce? Po pierwsze, nigdy nie wpłacaj rat na prywatne konto firmy - wyłącznie na rachunek powierniczy wskazany w umowie, bo tylko te wpłaty są objęte ochroną. Po drugie, zachowuj wszystkie potwierdzenia przelewów. Po trzecie, pamiętaj, że DFG chroni Twoje pieniądze, ale nie gwarantuje, że inwestycja powstanie w terminie - dlatego cała wcześniejsza weryfikacja firmy nadal ma znaczenie.
Jakie masz prawa przy odbiorze i odstąpieniu?
Ustawa deweloperska daje Ci konkretne narzędzia, gdy coś idzie nie tak. Warto je znać przed podpisaniem, a nie dopiero przy kluczach.
- Opłata rezerwacyjna nie może przekroczyć 1% ceny nieruchomości. Jeśli zawrzesz umowę deweloperską, zostaje zaliczona na poczet ceny. Gdy bank odmówi Ci kredytu, opłatę odzyskujesz.
- Prawo odstąpienia masz między innymi przez 30 dni od zawarcia umowy, jeśli brakuje w niej elementów wymaganych ustawą albo gdy jej treść jest niezgodna z prospektem. Nie można Cię za to obciążyć karą.
- Odbiór i wady: wady zgłaszasz w protokole odbioru, a przy wadzie istotnej możesz odmówić odbioru. Deweloper ma 14 dni na uznanie albo odmowę uznania wady i co do zasady 30 dni na usunięcie wad, które uznał. Jeśli mimo powtórnej procedury odbioru wady istotnej nie usunie, możesz odstąpić od umowy. Wady nieistotne, których nie naprawi w terminie, możesz usunąć na jego koszt.
Te prawa są Twoje z mocy ustawy - niezależnie od tego, co wpiszą do wzoru umowy. Zapis sprzeczny z ustawą jest nieważny, ale lepiej wyłapać go zawczasu niż spierać się po fakcie.
Opinie, realizacje i potwierdzenie wiarygodności
Rejestry i dokumenty mówią, czy firma działa legalnie. Opinie i wcześniejsze inwestycje mówią, jak firma kończy to, co zaczyna. Pojedź pod wcześniejsze realizacje dewelopera, porozmawiaj z mieszkańcami, poszukaj w sieci opinii o terminowości i jakości wykończenia. Zwracaj uwagę na to, jak firma reaguje na krytykę, a nie tylko na liczbę gwiazdek.
Sprawdź też, czy deweloper nie zmienia nazw spółek celowych przy każdej inwestycji tak, że trudno powiązać go z wcześniejszymi realizacjami. Jeśli pod poprzednimi adresami znajdziesz oddane w terminie i zadbane budynki, a mieszkańcy nie zgłaszają problemów z usuwaniem usterek, to mocniejszy sygnał niż jakiekolwiek hasło reklamowe.
Na koniec warto potwierdzić wiarygodność firmy w sposób, który sam da się sprawdzić. Przy znakach zaufania i certyfikatach nie pytaj "czy są płatne", tylko kto je wydał, co dokładnie zweryfikowano, czy firma mogła nie przejść weryfikacji i czy numer potwierdzisz online z aktualnym statusem i datą. Taki właśnie sprawdzalny, potwierdzony profil firmy jest jednym z elementów programu Sprawdzona Marka. Weryfikacja to nie jedno kliknięcie, ale kilka kroków - a każdy z nich zajmuje kilka minut i może Cię uchronić przed stratą oszczędności życia.
Najczęściej zadawane pytania
Ile kosztuje sprawdzenie dewelopera?
Nic albo prawie nic. Wyszukiwarka KRS, przeglądanie księgi wieczystej w EKW oraz Krajowy Rejestr Zadłużonych są bezpłatne. Płatne bywają jedynie odpisy z pełną treścią lub konsultacja prawnika, jeśli zdecydujesz się na dodatkowe wsparcie.
Gdzie znajdę numer księgi wieczystej gruntu?
Numer księgi wieczystej deweloper podaje w prospekcie informacyjnym. Wpisujesz go bezpłatnie na ekw.ms.gov.pl i od razu widzisz stan prawny działki. Jeśli prospektu jeszcze nie ma, a firma oczekuje wpłaty, potraktuj to jako sygnał ostrzegawczy.
Czy Deweloperski Fundusz Gwarancyjny zwróci mi całą wpłatę?
DFG zabezpiecza wpłaty, które przeszły przez mieszkaniowy rachunek powierniczy, między innymi w razie upadłości dewelopera lub banku oraz przy odstąpieniu od umowy z winy dewelopera. Dlatego tak ważne jest, aby wszystkie raty wpłacać wyłącznie na rachunek powierniczy wskazany w umowie, a nie na prywatne konto firmy.
Co jeśli deweloper działa jako spółka celowa z niskim kapitałem?
Spółki celowe do jednego projektu to w branży standard i same w sobie nie oznaczają oszustwa. Sprawdź jednak, kto jest właścicielem i członkiem zarządu takiej spółki oraz jakie wcześniejsze inwestycje zrealizowała grupa, która za nią stoi. Niski kapitał przy dużej inwestycji to powód do dokładniejszej weryfikacji, a nie automatycznej rezygnacji.
Czym różni się otwarty rachunek powierniczy od zamkniętego?
Przy otwartym rachunku bank wypłaca deweloperowi pieniądze etapami, w miarę postępu budowy. Przy zamkniętym deweloper dostaje całość dopiero po przeniesieniu własności lokalu na Ciebie, więc jest bezpieczniejszy dla kupującego. Rodzaj rachunku sprawdzisz w prospekcie i w umowie deweloperskiej.
Czy mogę odstąpić od umowy, jeśli znajdę wady przy odbiorze?
Tak, w określonej procedurze. Przy odbiorze wpisujesz wady do protokołu, a przy wadzie istotnej możesz odmówić odbioru. Deweloper ma 14 dni na uznanie wady i co do zasady 30 dni na jej usunięcie. Jeśli mimo powtórnej procedury odbioru wady istotnej nie usunie, możesz odstąpić od umowy deweloperskiej. Wady nieistotne, których nie naprawi w terminie, masz prawo usunąć na jego koszt.
Źródła
- Ustawa z 20 maja 2021 r. o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego oraz Deweloperskim Funduszu Gwarancyjnym (Dz.U. 2021 poz. 1177) (2021-07-02)
- Rozporządzenie Ministra Rozwoju i Technologii z 21 czerwca 2022 r. w sprawie wysokości stawek procentowych składki na DFG (Dz.U. 2022 poz. 1341) (2022-06-27)
- UOKiK: Nowa ustawa deweloperska - lepsza ochrona konsumentów (2026-11-09)
- Elektroniczne Księgi Wieczyste - Ministerstwo Sprawiedliwości (2026-11-09)
- Wyszukiwarka KRS - Ministerstwo Sprawiedliwości (2026-11-09)
- Krajowy Rejestr Zadłużonych - Ministerstwo Sprawiedliwości (2026-11-09)
Komentarze