Centralny Rejestr Beneficjentów Rzeczywistych (CRBR) to publiczna, bezpłatna baza, w której sprawdzisz, która osoba fizyczna naprawdę kontroluje spółkę, fundację czy stowarzyszenie. Wpisujesz NIP, KRS albo nazwę i w kilka minut widzisz, kto stoi za firmą, z którą masz współpracować. Pokażę Ci krok po kroku, jak z niego korzystać i jak czytać to, co znajdziesz.
Umowę negocjujesz z prezesem, ale decyzje w spółce może podejmować ktoś zupełnie inny: wspólnik z tła, który nie figuruje w zarządzie. Właśnie po to powstał CRBR. To rejestr, który odsłania osobę fizyczną stojącą za strukturą firmy, nawet jeśli oficjalnie reprezentuje ją kto inny. Dla Ciebie, właściciela małej lub średniej firmy, to darmowe narzędzie do dwóch rzeczy naraz: sprawdzenia kontrahenta i dopilnowania własnych obowiązków.
Co to jest centralny rejestr beneficjentów rzeczywistych?
Centralny Rejestr Beneficjentów Rzeczywistych działa w Polsce od 13 października 2019 roku. Prowadzi go minister właściwy do spraw finansów publicznych, a w praktyce zadania wykonuje Dyrektor Izby Administracji Skarbowej w Bydgoszczy. Rejestr gromadzi i udostępnia dane o osobach fizycznych, które faktycznie kontrolują zarejestrowane podmioty.
Cel jest jeden: utrudnić pranie pieniędzy i finansowanie terroryzmu. CRBR powstał jako wdrożenie unijnych dyrektyw AML i ma sprawić, że za każdą spółką da się wskazać konkretnego człowieka, a nie tylko łańcuch innych spółek. Działa w pełni elektronicznie, przez stronę crbr.podatki.gov.pl.
Kto to jest beneficjent rzeczywisty i jak go ustalić?
Beneficjent rzeczywisty to osoba fizyczna, która bezpośrednio lub pośrednio sprawuje kontrolę nad podmiotem. Kluczowe słowo to osoba fizyczna, czyli konkretny człowiek, a nie kolejna spółka. Jeśli spółka A jest właścicielem spółki B, beneficjentem nie jest spółka A, tylko osoba, która stoi na końcu tego łańcucha.
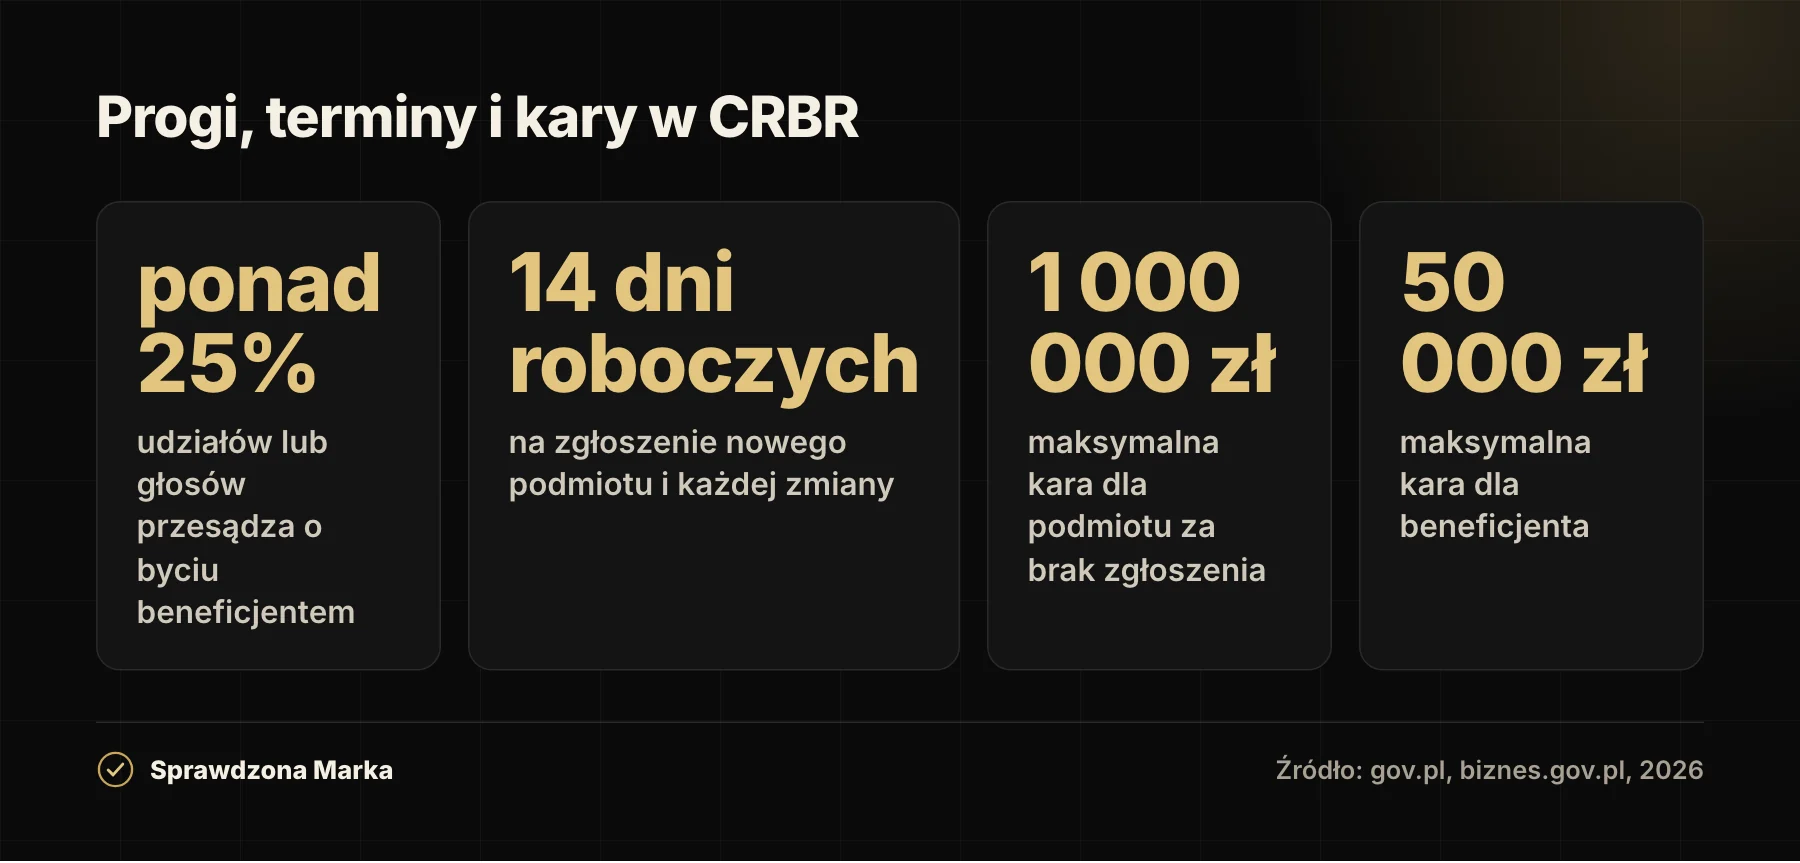
W spółkach kapitałowych podstawowe kryterium to próg udziału. Beneficjentem jest ten, kto ma ponad 25 procent udziałów lub głosów, albo w inny sposób kontroluje ponad 25 procent praw głosu. Może to być udział bezpośredni albo poprzez inne podmioty.
Co, jeśli nikt nie przekracza tego progu, bo udziały są rozdrobnione? Wtedy jako beneficjentów wpisuje się osoby zajmujące wyższe stanowiska kierownicze, czyli najczęściej członków zarządu. To rozwiązanie awaryjne, ale ma znaczenie przy weryfikacji: jeśli w CRBR widzisz jako beneficjentów cały zarząd, to zwykle sygnał, że własność jest rozproszona i nikt pojedynczo nie ma pakietu kontrolnego.
Jak sprawdzić beneficjenta rzeczywistego w wyszukiwarce CRBR?
Wyszukiwarka jest otwarta dla każdego i nie wymaga logowania ani konta. Całość zajmuje kilka minut, jeśli masz pod ręką NIP lub numer KRS firmy.
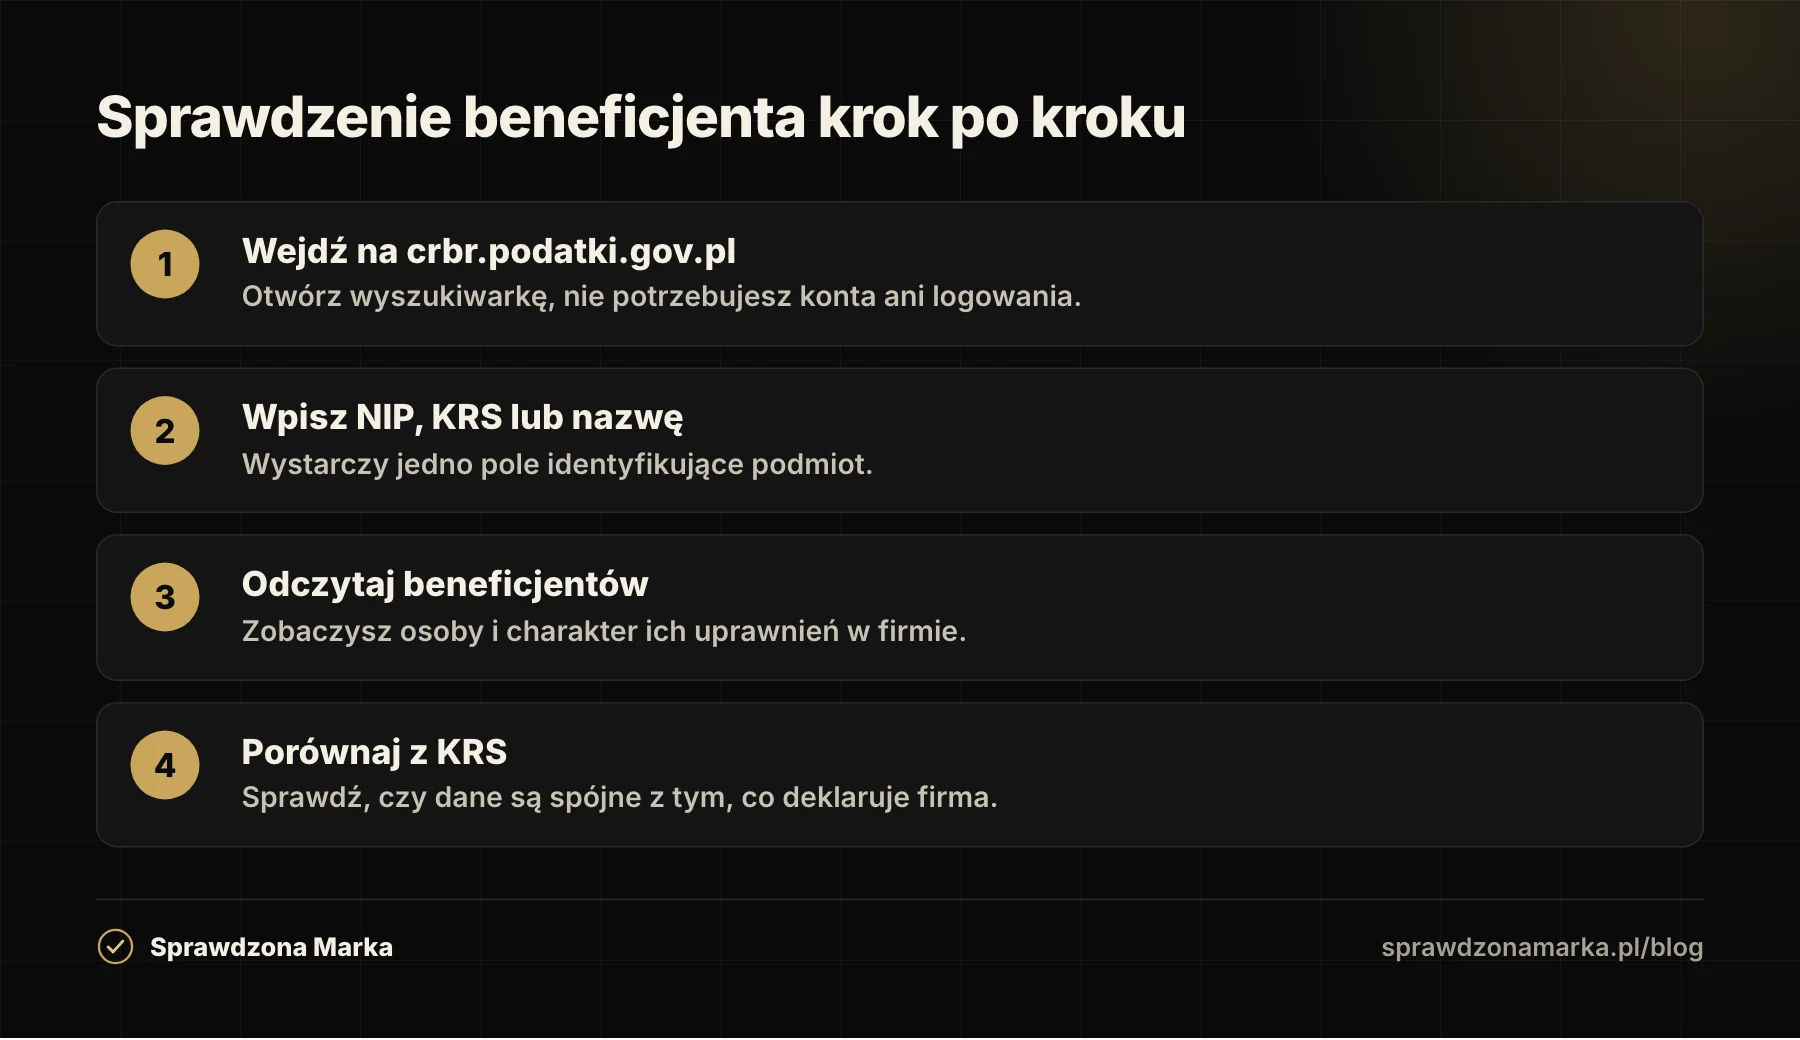
- Wejdź na stronę crbr.podatki.gov.pl i wybierz opcję wyszukiwania podmiotu.
- Wpisz tylko jedno pole identyfikujące: NIP spółki, numer KRS albo nazwę podmiotu. Nie trzeba wypełniać wszystkich.
- Odczytaj listę beneficjentów rzeczywistych. Przy każdej osobie zobaczysz charakter i wielkość przysługujących uprawnień.
- Porównaj to z tym, co deklaruje firma. Jeśli ktoś przedstawia się jako jedyny właściciel, a w rejestrze są inne nazwiska, zadaj pytanie.
- W razie potrzeby pobierz informację jako dokument do dokumentacji współpracy.
Możesz też wyszukiwać po danych samego beneficjenta, czyli po numerze PESEL albo po imieniu, nazwisku i dacie urodzenia. W praktyce przy weryfikacji kontrahenta zwykle wygodniej posłużyć się NIP, bo masz go na fakturze lub w umowie.
Jeśli wyszukiwarka nie zwróci żadnego wyniku, sprawdź najpierw, czy dobrze wpisałeś NIP lub numer KRS, a potem czy podmiot w ogóle podlega zgłoszeniu. Brak wpisu bywa normalny, gdy rozmawiasz z jednoosobową działalnością albo z oddziałem zagranicznej spółki, bo te nie mają obowiązku rejestracji w CRBR. Dopiero brak wpisu u spółki handlowej, która powinna go mieć, jest realnym sygnałem ostrzegawczym i warto wtedy dopytać, dlaczego dane nie zostały zgłoszone.
Kto ma obowiązek zgłoszenia do CRBR i w jakim terminie?
Obowiązek obejmuje większość podmiotów wpisanych do KRS. To przede wszystkim spółki handlowe: jawne, komandytowe, komandytowo-akcyjne, z ograniczoną odpowiedzialnością, proste spółki akcyjne oraz akcyjne (poza spółkami publicznymi). Zgłaszać się muszą też fundacje, stowarzyszenia wpisane do KRS, spółdzielnie, spółki europejskie i europejskie zgrupowania interesów gospodarczych, a także trusty na określonych warunkach.
Dwie rzeczy warto zapamiętać. Po pierwsze, jednoosobowa działalność gospodarcza (CEIDG) nie zgłasza się do CRBR, bo właściciel jest tam jawny od razu. Po drugie, zagraniczna spółka działająca w Polsce w formie oddziału także nie ma tego obowiązku.
Terminy są krótkie. Nowy podmiot ma 14 dni roboczych od wpisu do KRS, żeby zgłosić beneficjenta. Każdą zmianę danych trzeba zgłosić w ciągu 14 dni roboczych od jej powstania. Zgłoszenie składa osoba uprawniona do reprezentacji i podpisuje je pod rygorem odpowiedzialności karnej za fałszywe oświadczenie.
Konsekwencje za zaniedbanie są realne. Podmiot, który nie dopełni obowiązku albo poda dane niezgodne ze stanem faktycznym, może dostać karę pieniężną do 1 000 000 zł. Osobno odpowiada sam beneficjent, który nie przekazał spółce wymaganych informacji: jemu grozi kara do 50 000 zł.
Jakie dane znajdziesz w CRBR, a jakich tam nie ma?
Rejestr pokazuje dwie warstwy informacji. Pierwsza to dane samego podmiotu: nazwa, forma organizacyjna, siedziba, numer KRS i NIP. Druga to dane beneficjenta rzeczywistego: imię i nazwisko, obywatelstwo, państwo zamieszkania, numer PESEL (lub data urodzenia, gdy PESEL nie został nadany) oraz informacja o wielkości i charakterze udziału lub przysługujących uprawnień.
CRBR nie zastępuje innych rejestrów. Nie znajdziesz w nim historii finansowej firmy, zadłużenia ani pełnej struktury kapitałowej. To jedna cegiełka weryfikacji, którą składasz razem z KRS, CEIDG, białą listą VAT i rejestrem dłużników. Dla porównania, co daje każde z tych narzędzi:
| Rejestr | Co sprawdzisz | Czy pokazuje beneficjenta |
|---|---|---|
| CRBR | Osobę fizyczną kontrolującą podmiot | Tak, to jego główna rola |
| KRS | Zarząd, wspólników, reprezentację spółki | Częściowo, tylko ujawnionych wspólników |
| CEIDG | Właściciela jednoosobowej firmy | Tak, właściciel jest tożsamy |
| Biała lista VAT | Status VAT i numery rachunków | Nie |
Jeśli dopiero zaczynasz układać proces weryfikacji, zacznij od tego, jak czytać podstawowy wpis firmy. Opisaliśmy to w poradniku CEIDG czy KRS? Jak sprawdzić firmę po NIP, a CRBR dokłada do tego brakującą warstwę: kto realnie pociąga za sznurki.
Udział bezpośredni i pośredni - jak czytać uprawnienia w CRBR
Przy każdym beneficjencie rejestr podaje charakter i wielkość przysługujących uprawnień. To pole mówi Ci, skąd bierze się kontrola danej osoby nad podmiotem, i warto je rozumieć, bo nie zawsze chodzi o proste posiadanie udziałów.
Uprawnienie bezpośrednie oznacza, że osoba sama trzyma ponad 25 procent udziałów lub głosów w spółce, którą sprawdzasz. Uprawnienie pośrednie oznacza, że kontroluje ją przez inny podmiot, na przykład jest większościowym wspólnikiem spółki matki, która z kolei ma pakiet w spółce córce. W obu przypadkach beneficjentem pozostaje konkretna osoba fizyczna, a rejestr wskazuje, którą drogą prowadzi do niej kontrola.
Dla Ciebie praktyczny wniosek jest taki: gdy w CRBR widzisz uprawnienie pośrednie, realna struktura właścicielska jest bardziej rozbudowana, niż pokazuje sam KRS spółki, z którą rozmawiasz. To nie powód do niepokoju, ale sygnał, żeby przy większej transakcji poznać cały łańcuch powiązań, a nie tylko pierwszą spółkę na papierze. W praktyce wygląda to tak, że osoba widoczna w CRBR może nie pojawiać się wcale w KRS spółki, którą sprawdzasz, bo jej kontrola biegnie przez spółkę matkę.
Czy dane z CRBR są jawne? Co zmienił wyrok TSUE?
W Polsce rejestr pozostaje jawny i bezpłatny. Każdy może sprawdzić beneficjenta rzeczywistego spółki, fundacji czy stowarzyszenia bez logowania i bez opłat. To wygodne w praktyce, bo weryfikację zrobisz od ręki.
Jest tu jednak ważny kontekst prawny. 22 listopada 2022 roku Trybunał Sprawiedliwości Unii Europejskiej uznał za nieważny przepis dyrektywy, który dawał nieograniczony publiczny dostęp do danych beneficjentów. Zdaniem TSUE taki powszechny dostęp zbyt mocno ingeruje w prawo do prywatności i ochronę danych osobowych. W części państw UE po tym wyroku ograniczono wgląd do rejestrów.
Polska nadal utrzymuje otwarty dostęp do CRBR. Ponieważ przepisy w tym obszarze bywają zmieniane, przed powołaniem się na dane sprawdź aktualny stan bezpośrednio w serwisie gov.pl oraz w samej wyszukiwarce.
Najczęstsze błędy przy czytaniu wpisu w CRBR
Przy weryfikacji łatwo o skróty myślowe, które prowadzą do złych wniosków. Warto znać trzy najczęstsze, bo każdy z nich potrafi albo niepotrzebnie zepsuć dobrą transakcję, albo uśpić czujność tam, gdzie powinna się włączyć.
Pierwszy to mylenie beneficjenta rzeczywistego z zarządem. Prezes czy członek zarządu reprezentuje spółkę, ale nie musi jej kontrolować. Jeśli w CRBR jako beneficjenci figurują wszyscy członkowie zarządu, zwykle znaczy to, że żaden wspólnik nie przekracza progu 25 procent, a nie że to zarząd jest właścicielem.
Drugi to traktowanie progu 25 procent jako jedynej przesłanki. Kontrolę można sprawować także w inny sposób, na przykład na podstawie porozumienia wspólników albo uprzywilejowania głosów. Dlatego beneficjentem bywa osoba, która na pierwszy rzut oka ma mniejszy pakiet, niż wynikałoby z samej liczby udziałów.
Trzeci to opieranie całej oceny wyłącznie na CRBR. Rejestr pokazuje, kto kontroluje podmiot, ale nie powie nic o jego kondycji finansowej ani o zaległościach. Dopiero zestawienie go z KRS, białą listą VAT i rejestrem dłużników daje pełniejszy obraz.
Jak wykorzystać CRBR przy weryfikacji kontrahenta i własnej firmy?
Przy sprawdzaniu partnera zestaw trzy rzeczy: kto reprezentuje spółkę według KRS, kto jest jej beneficjentem według CRBR i czy obie informacje są ze sobą spójne. Rozjazd sam w sobie nie oznacza oszustwa, bo spółki miewają skomplikowane struktury. Oznacza jednak, że warto dopytać, zanim podpiszesz dużą umowę lub udzielisz kredytu kupieckiego. Szerzej o sygnałach ostrzegawczych pisaliśmy w tekście jak sprawdzić wiarygodność firmy przed współpracą.
Patrz też na to, od kiedy dane widnieją w rejestrze i czy były aktualizowane. Spółka, która zgłosiła zmianę składu właścicielskiego na czas, pokazuje, że pilnuje formalności. Brak wpisu albo dane sprzed lat, mimo oczywistych zmian w firmie, to powód do ostrożności.
Druga strona medalu to Twoja własna firma. Jeśli prowadzisz spółkę, sprawdź, czy Twój wpis w CRBR jest aktualny i zgodny z rzeczywistością, bo to kontrahenci zobaczą jako pierwsze. Uporządkowane, zgodne ze sobą dane w rejestrach budują Twoją wiarygodność i ułatwiają kontrahentom szybkie potwierdzenie, że wszystko się zgadza. Komplet publicznych danych możesz szybko przejrzeć naszym narzędziem sprawdź firmę.
Weryfikacja beneficjenta to jeden z elementów, które składają się na wiarygodny obraz firmy. Dla klientów szukających pewności podobną rolę pełni obecność w katalogu takim jak Sprawdzona Marka, gdzie firmy potwierdzają swoje dane, a te z certyfikatem dodatkowo przechodzą audyt wiarygodności. CRBR odpowiada na pytanie, kto stoi za firmą. Reszta weryfikacji odpowiada na pytanie, czy można jej zaufać.
Najczęściej zadawane pytania
Czy sprawdzenie beneficjenta rzeczywistego w CRBR jest płatne?
Nie. Dostęp do wyszukiwarki CRBR jest w Polsce bezpłatny i nie wymaga logowania ani zakładania konta. Wystarczy wejść na crbr.podatki.gov.pl i podać NIP, numer KRS lub nazwę podmiotu.
Czy jednoosobowa działalność gospodarcza jest w CRBR?
Nie. Jednoosobowe firmy z CEIDG nie mają obowiązku zgłoszenia do CRBR, bo ich właściciel jest jawny bezpośrednio w CEIDG. Beneficjenta rzeczywistego takiej firmy ustalisz, sprawdzając wpis w rejestrze CEIDG po NIP lub nazwisku.
Co zrobić, gdy beneficjent w CRBR różni się od osoby, z którą negocjuję?
To nie musi oznaczać oszustwa, bo spółki miewają rozbudowane struktury właścicielskie. Warto jednak dopytać o powiązania i pełnomocnictwa, zanim podpiszesz większą umowę. Zestaw dane z CRBR z wpisem w KRS i sprawdź, czy są spójne.
Jaka jest kara za brak zgłoszenia do CRBR?
Podmiot, który nie zgłosi beneficjenta w terminie lub poda dane niezgodne ze stanem faktycznym, może otrzymać karę pieniężną do 1 000 000 zł. Osobno odpowiada beneficjent, który nie przekazał spółce wymaganych informacji, i grozi mu kara do 50 000 zł.
Jak często aktualizować dane w CRBR?
Każdą zmianę danych beneficjenta rzeczywistego trzeba zgłosić w ciągu 14 dni roboczych od jej powstania. Nowy podmiot ma 14 dni roboczych od wpisu do KRS. Warto przejrzeć wpis po każdej zmianie w składzie wspólników lub zarządu.
Źródła
- Centralny Rejestr Beneficjentów Rzeczywistych - Ministerstwo Finansów, gov.pl (2026-11-08)
- Wyszukiwarka CRBR - Portal Podatkowy (2026-11-08)
- Kto musi być w CRBR - rejestrze osób, które kontrolują firmy - Biznes.gov.pl (2026-11-08)
- Od 13 października 2019 r. funkcjonuje Centralny Rejestr Beneficjentów Rzeczywistych - Prawo Dla Samorządu (2019-10-23)
- Centralny Rejestr Beneficjentów Rzeczywistych a wyrok TSUE z 22 listopada 2022 r. - Infor.pl (2022-11-28)
Komentarze