W skrócie: biała lista to bezpłatny, oficjalny wykaz podatników VAT z numerami rachunków firmowych. Rachunek kontrahenta sprawdzasz, gdy płacisz fakturę czynnego podatnika VAT za transakcję o wartości powyżej 15 000 zł brutto. Liczy się stan w dniu zlecenia przelewu. Jeśli zapłacisz na rachunek spoza wykazu, możesz odpowiadać solidarnie za VAT sprzedawcy, a w 2026 roku dodatkowo tracisz koszt podatkowy. Od 1 stycznia 2027 roku sankcja w podatku dochodowym ma zniknąć, ale odpowiedzialność za VAT zostaje. Przed skutkami chroni zawiadomienie urzędu skarbowego w ciągu 7 dni, a przed odpowiedzialnością za VAT także zapłata w mechanizmie podzielonej płatności.
Sprawdzenie zajmuje minutę, a pominięcie go potrafi kosztować kilka tysięcy złotych przy jednej fakturze. Poniżej wyjaśniamy, kiedy biała lista jest obowiązkowa w praktyce, jak z niej korzystać i co zrobić, gdy numeru rachunku w wykazie nie ma. Stan prawny na październik 2026 roku.
Czym jest biała lista podatników VAT?
Biała lista to potoczna nazwa Wykazu podatników VAT, który prowadzi Szef Krajowej Administracji Skarbowej. Podstawą jest art. 96b ustawy o podatku od towarów i usług. Wykaz jest elektroniczny, publiczny i bezpłatny.
Znajdziesz w nim nie tylko czynnych podatników VAT. Są tam również podatnicy zwolnieni, podmioty wykreślone z rejestru albo do niego niezarejestrowane, a także przywrócone do rejestru. Przy każdym wpisie wykaz pokazuje m.in.:
- nazwę lub imię i nazwisko, NIP, REGON i numer KRS, jeśli firma go ma,
- status VAT oraz daty rejestracji, wykreślenia lub przywrócenia wraz z podstawą prawną,
- adres siedziby lub stałego miejsca prowadzenia działalności,
- osoby uprawnione do reprezentacji, prokurentów i wspólników,
- numery rachunków rozliczeniowych, które firma zgłosiła do urzędu skarbowego.
Dane można sprawdzić na wybrany dzień, także wstecz. Wykaz udostępnia informacje z 5 lat poprzedzających rok, w którym zadajesz pytanie.
Kiedy trzeba sprawdzić rachunek na białej liście?
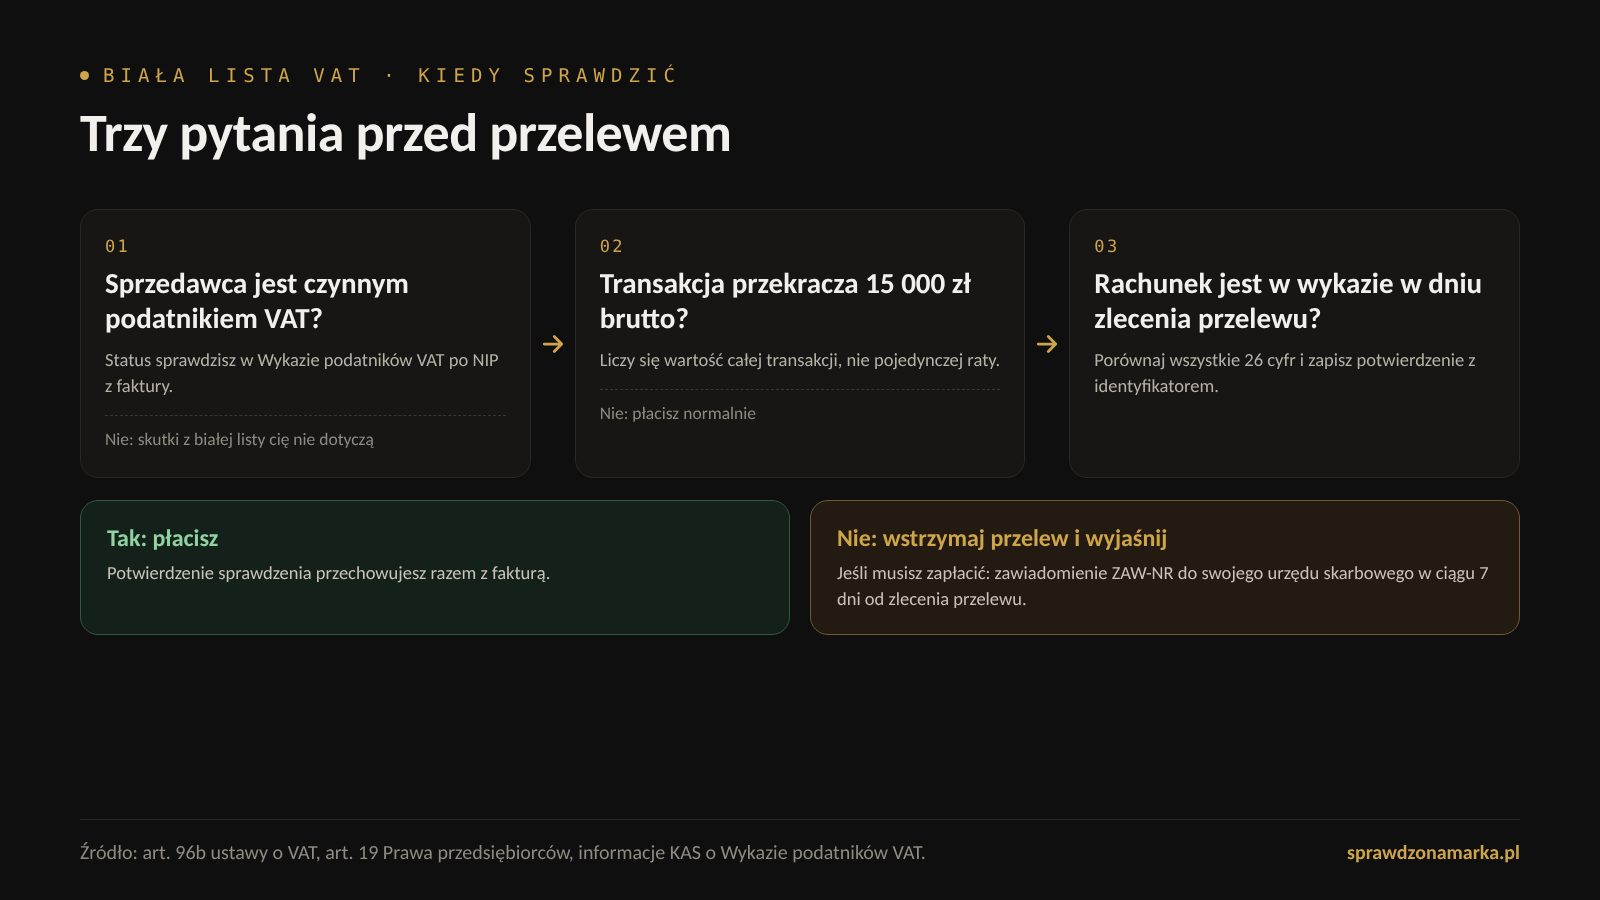
Przepisy nie nakazują wprost zaglądania do wykazu. Wiążą jednak dotkliwe skutki z zapłatą na rachunek, którego w nim nie ma. Dlatego w praktyce sprawdzenie jest konieczne, gdy jednocześnie spełnione są dwa warunki:
- sprzedawca jest zarejestrowany jako czynny podatnik VAT,
- wartość transakcji przekracza 15 000 zł brutto. Od tej kwoty firma musi zapłacić przelewem na rachunek płatniczy (art. 19 Prawa przedsiębiorców).
Liczy się wartość całej transakcji, a nie pojedynczej płatności. Jeśli umowa opiewa na 24 000 zł i płacisz ją w trzech ratach po 8 000 zł, każda rata musi trafić na rachunek z wykazu. Podzielenie kwoty na mniejsze przelewy nie zdejmuje obowiązku.
Najważniejsza data to dzień zlecenia przelewu. Nie liczy się dzień obciążenia twojego rachunku ani dzień wpływu pieniędzy do sprzedawcy. Rachunek, który był w wykazie miesiąc temu, mógł z niego zniknąć.
Jak sprawdzić kontrahenta na białej liście krok po kroku?
- Otwórz wyszukiwarkę Wykazu podatników VAT. Link do niej i instrukcję znajdziesz na stronie Krajowej Administracji Skarbowej gov.pl: Jak korzystać z wykazu. Ministerstwo Finansów przygotowuje też nową wersję wykazu, która ma działać pod adresem wykazpodatnikowvat.mf.gov.pl.
- Wybierz jeden parametr: NIP, REGON, numer rachunku albo fragment nazwy. Najpewniej szukać po NIP z faktury.
- Ustaw datę na dzień, w którym zlecasz przelew.
- Porównaj numer rachunku z faktury z numerami w wykazie, wszystkie 26 cyfr. Podobieństwo pierwszych i ostatnich cyfr niczego nie dowodzi.
- Zapisz potwierdzenie. Wynik wyszukiwania zapiszesz jako PDF z unikalnym identyfikatorem zapytania. Przechowuj go razem z fakturą.
Firmy, które płacą wielu kontrahentom, mogą sprawdzać rachunki automatycznie. Interfejs API wykazu przyjmuje 100 zapytań dziennie, po maksymalnie 30 podmiotów w każdym. Do masowej weryfikacji, także rachunków wirtualnych, służy tak zwany plik płaski udostępniany przez Ministerstwo Finansów. Wiele programów księgowych i bankowości firmowej korzysta z tych narzędzi, ale warto sprawdzić, czy twój program zapisuje potwierdzenia.
Co grozi za przelew na rachunek spoza białej listy?
W 2026 roku skutki dotyczą dwóch podatków jednocześnie.
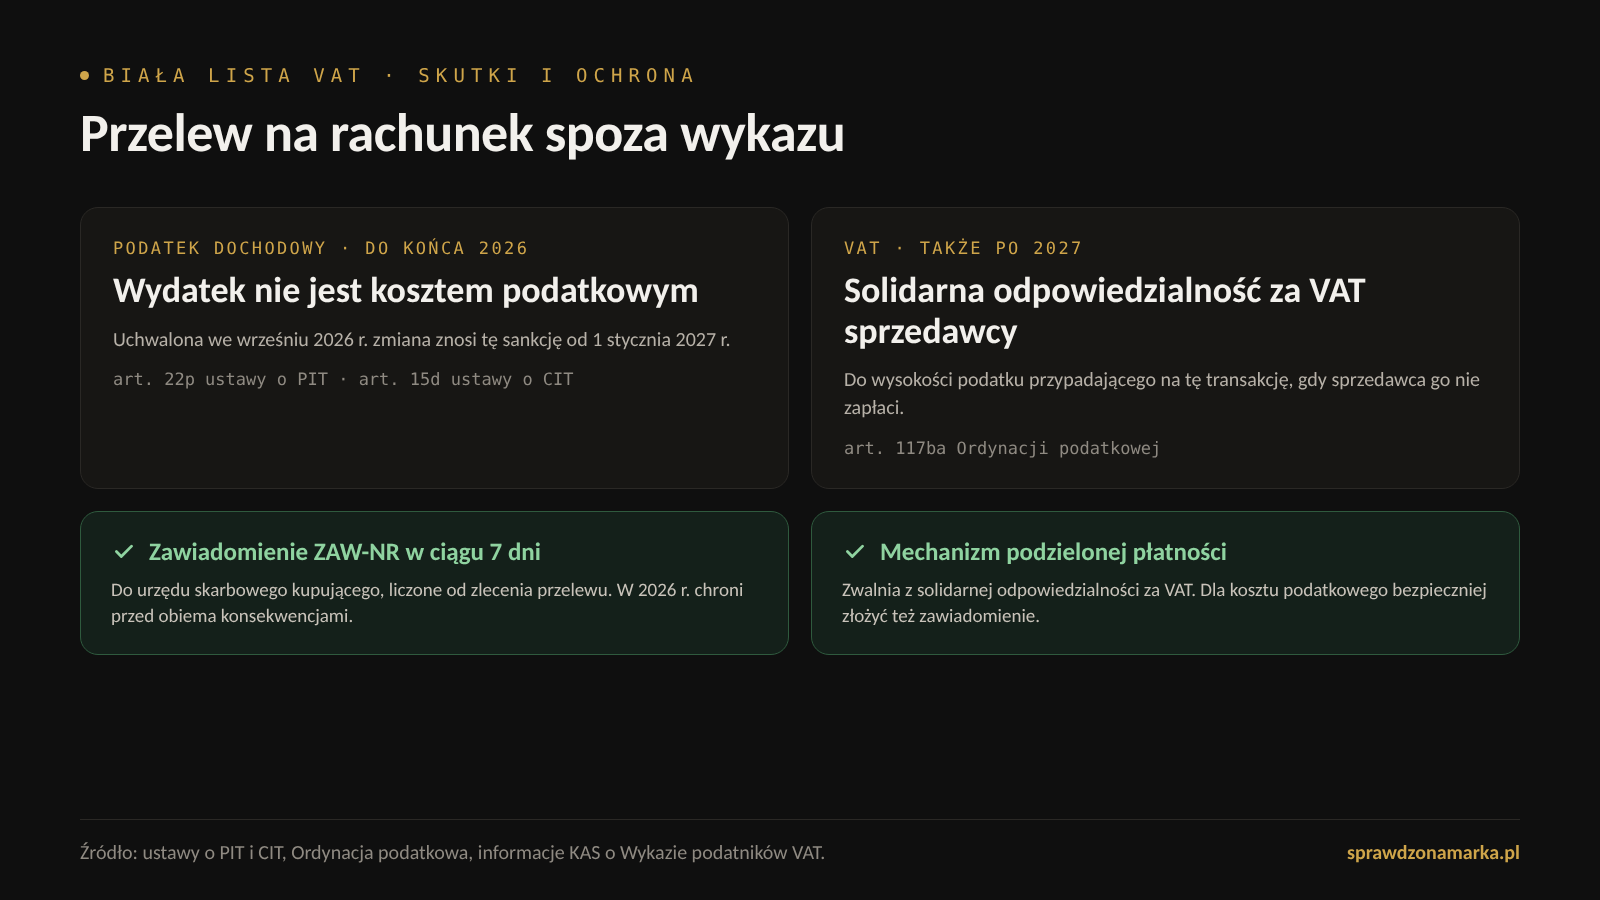
- Podatek dochodowy. Wydatek nie jest kosztem uzyskania przychodu (art. 22p ustawy o PIT, art. 15d ustawy o CIT). Jeśli już ujęto go w kosztach, trzeba je zmniejszyć, a gdy to niemożliwe, zwiększyć przychody.
- VAT. Kupujący odpowiada solidarnie ze sprzedawcą za jego zaległości w VAT, do wysokości podatku przypadającego na tę transakcję (art. 117ba Ordynacji podatkowej).
Przy płatności w ratach skutki obejmują tylko te raty, które trafiły na rachunek spoza wykazu.
Przykład: w 2026 roku płacisz 36 900 zł brutto (30 000 zł netto + 23% VAT) na rachunek, którego nie ma w wykazie. Tracisz 30 000 zł kosztu podatkowego, a do tego ryzykujesz odpowiedzialność za 6 900 zł VAT, jeśli sprzedawca go nie zapłaci.
Co zmienia się od 1 stycznia 2027 roku?
We wrześniu 2026 roku Sejm i Senat uchwaliły zmianę ustaw o PIT i CIT, która od 1 stycznia 2027 roku znosi utratę kosztu podatkowego za przelew na rachunek spoza wykazu. Według uchwalonej ustawy do faktur wystawionych przed tą datą stosuje się dotychczasowe zasady. Bez zmian zostają:
- solidarna odpowiedzialność za VAT sprzedawcy, a więc i sens sprawdzania rachunku,
- obowiązek zapłaty przelewem przy transakcjach powyżej 15 000 zł. Zapłata gotówką powyżej progu nadal nie będzie kosztem podatkowym.
Biała lista nie traci więc znaczenia. Zmienia się tylko to, ile kosztuje błąd.
Co zrobić, gdy rachunku nie ma w wykazie?
Najpierw wstrzymaj przelew i zapytaj kontrahenta o przyczynę. Zdarza się, że firma otworzyła nowy rachunek i nie zgłosiła go do urzędu. Wtedy wystarczy, że zrobi to sama, a rachunek pojawi się w wykazie.
Jeśli zapłata nie może czekać, masz dwie drogi:
- Zawiadomienie ZAW-NR. Składasz je do naczelnika urzędu skarbowego właściwego dla ciebie, czyli dla kupującego, w ciągu 7 dni od zlecenia przelewu. Chroni przed obiema konsekwencjami: zachowujesz koszt i nie odpowiadasz solidarnie za VAT. Od 2027 roku będzie potrzebne już tylko ze względu na VAT.
- Mechanizm podzielonej płatności (MPP). Zapłata w MPP zwalnia z odpowiedzialności solidarnej za VAT. Jeśli chcesz mieć pewność także co do kosztu podatkowego, złóż dodatkowo zawiadomienie.
Przepisy przewidują też wyjątki, na przykład dla niektórych płatności przez pośredników płatniczych. Jeśli płacisz inaczej niż zwykłym przelewem, zapytaj księgowego, czy twój przypadek się w nich mieści.
Najczęstsze błędy przy sprawdzaniu białej listy
- Sprawdzenie raz na zawsze. Rachunki się zmieniają. Sprawdzasz w dniu każdego przelewu, nie tylko przy pierwszej fakturze.
- Sprawdzenie samego NIP-u. Status „czynny” nie oznacza, że numer z faktury należy do tej firmy.
- Dzielenie płatności. Kilka przelewów poniżej 15 000 zł nie zmienia wartości transakcji.
- Brak potwierdzenia. Bez zapisanego wyniku z identyfikatorem trudno później udowodnić, że rachunek był w wykazie.
- Uwierzenie w maila o „zmianie numeru konta”. To częsta metoda wyłudzeń: ktoś podszywa się pod dostawcę i podaje nowy rachunek. Jeśli nowego numeru nie ma w wykazie, potraktuj to jako sygnał alarmowy i zadzwoń do kontrahenta na znany ci numer.
Biała lista to dopiero początek weryfikacji
Wykaz potwierdza, że firma jest zarejestrowana dla VAT i że rachunek należy do niej. Nie mówi nic o tym, czy firma płaci w terminie, czy ma zaległości, kto może podpisać za nią umowę i jak oceniają ją klienci.
Te informacje znajdziesz w innych rejestrach. Jak sprawdzić firmę w CEIDG albo w KRS i co czytać w odpisie, opisujemy w poradniku CEIDG czy KRS: jak sprawdzić firmę. Pełną listę kontrolną przed podpisaniem umowy znajdziesz w tekście Jak rozpoznać nieuczciwego kontrahenta.
Najczęściej zadawane pytania
Czy biała lista jest płatna?
Nie. Wykaz podatników VAT jest bezpłatny i dostępny bez logowania.
Czy trzeba sprawdzać białą listę przy każdej fakturze?
Skutki podatkowe dotyczą płatności za transakcje powyżej 15 000 zł brutto na rzecz czynnych podatników VAT. Przy mniejszych kwotach wykaz nadal warto sprawdzić przy nowym kontrahencie, bo pokazuje jego status VAT i chroni przed podmienionym numerem rachunku.
Co, jeśli kontrahent jest zwolniony z VAT?
Skutki z białej listy dotyczą zapłaty na rzecz czynnego podatnika VAT. Transakcję powyżej 15 000 zł nadal musisz jednak opłacić przelewem, a zapłata gotówką powyżej tego progu nie będzie kosztem podatkowym.
Jak daleko wstecz można sprawdzić rachunek?
Wykaz pokazuje dane z 5 lat poprzedzających rok, w którym wysyłasz zapytanie. Wystarczy ustawić odpowiednią datę.
Jak długo przechowywać potwierdzenie sprawdzenia?
Przepisy nie wskazują osobnego terminu. Bezpiecznie jest trzymać je tak długo jak fakturę, czyli do przedawnienia zobowiązania podatkowego. Zwykle jest to 5 lat od końca roku, w którym minął termin płatności podatku.
Czy faktura z KSeF zwalnia ze sprawdzania białej listy?
Nie. KSeF potwierdza, że faktura została wystawiona w systemie, ale nie sprawdza, czy podany na niej rachunek jest w Wykazie podatników VAT. To dwa osobne narzędzia.
Szukasz wykonawcy, którego ktoś już sprawdził? Firmy w katalogu Sprawdzonej Marki przeszły audyt obejmujący dane rejestrowe, obecność w sieci, opinie klientów oraz wzmianki i sygnały ostrzegawcze. Każdy certyfikat ma numer, który można zweryfikować online.
Artykuł ma charakter informacyjny i nie zastępuje porady podatkowej. Stan na 12 października 2026 roku: ustawa znosząca sankcję w PIT i CIT od 2027 roku czeka na podpis Prezydenta i publikację. Źródła: art. 96b ustawy o VAT, art. 19 ustawy Prawo przedsiębiorców, art. 22p ustawy o PIT, art. 15d ustawy o CIT, art. 117ba Ordynacji podatkowej, informacje Krajowej Administracji Skarbowej o Wykazie podatników VAT (gov.pl).
Komentarze