Chargeback to procedura, dzięki której odzyskasz pieniądze zapłacone kartą Visa lub Mastercard, gdy sprzedawca zawiódł: towar nie dotarł, usługa się nie odbyła albo z konta zniknęła kwota, na którą nie było zgody. Wniosek składasz we własnym banku, a ten zwraca się do banku sprzedawcy. Poniżej masz konkret: kiedy chargeback przysługuje, jakie są terminy i jak przejść procedurę krok po kroku.
Płacisz kartą firmową za hosting, bilety, sprzęt albo usługę od nowego kontrahenta. Pieniądze schodzą z konta, a druga strona nie dowozi: paczka nie przychodzi, dostęp nie działa, a telefon milczy. Chargeback to narzędzie, które w takiej sytuacji daje Ci realną szansę na odzyskanie środków, bez czekania, aż sprzedawca zmieni zdanie. W tym poradniku pokazuję, jak to działa i co zrobić krok po kroku.
Czym jest chargeback i kiedy możesz z niego skorzystać?
Chargeback (po polsku: obciążenie zwrotne) to procedura zwrotu środków za transakcję wykonaną kartą płatniczą. Opiera się na zasadach organizacji płatniczych Visa i Mastercard, a uruchamia ją klient za pośrednictwem swojego banku, który wydał kartę. Twój bank w Twoim imieniu występuje do banku sprzedawcy o cofnięcie płatności. To ważne: chargeback nie jest uprawnieniem z ustawy, tylko zasadą obowiązującą w systemach Visa i Mastercard. Dlatego dotyczy wyłącznie płatności kartą.
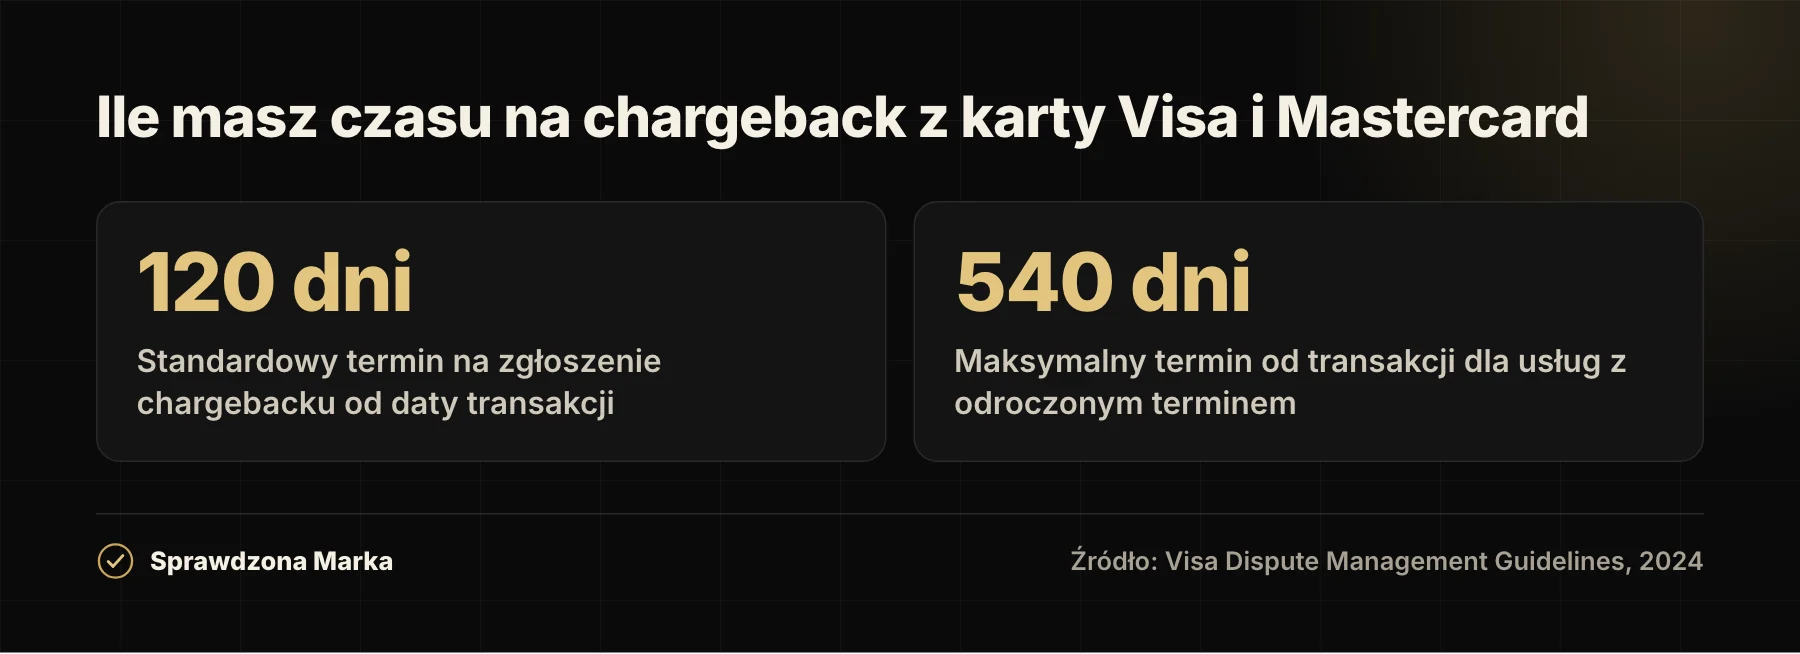
Masz na to ograniczony czas. Zgodnie z zasadami Visa standardowy termin na zgłoszenie sporu to 120 dni kalendarzowych, liczonych od daty transakcji albo od dnia, w którym najpóźniej miałeś otrzymać towar lub usługę. Dla usług z odroczonym terminem (bilety, rezerwacje, wydarzenia) termin może sięgać maksymalnie 540 dni od daty transakcji. Mastercard stosuje analogiczne zasady. Nie czekaj jednak do ostatniej chwili: im szybciej zgłosisz problem, tym łatwiej zebrać dowody i tym większa szansa na pozytywną decyzję.
Chargeback uruchomisz w kilku typowych sytuacjach. Poniższa tabela pokazuje, kiedy zwykle przysługuje, a kiedy trzeba szukać innej drogi.
| Sytuacja | Czy chargeback zwykle działa |
|---|---|
| Opłacony towar nie dotarł | Tak |
| Usługa się nie odbyła (np. odwołany lot, niezrealizowana rezerwacja) | Tak |
| Podwójne obciążenie tej samej transakcji | Tak |
| Pobrano inną kwotę niż uzgodniona | Tak |
| Pobrano opłatę za subskrypcję mimo rezygnacji | Tak |
| Bankomat nie wypłacił gotówki, a konto obciążył | Tak |
| Płatność BLIK lub zwykły przelew | Nie (inna procedura) |
Chargeback nie jest od tego, żeby wycofać się z dobrze wykonanej usługi, bo zmieniłeś zdanie. To ochrona przed sytuacją, w której zapłaciłeś, a nie dostałeś tego, za co zapłaciłeś.
Chargeback a nieautoryzowana transakcja - co robić, gdy to oszustwo?
Tu często pojawia się nieporozumienie. Inaczej wygląda spór ze sprzedawcą (chargeback), a inaczej kradzież pieniędzy z konta. Jeśli ktoś przechwycił dane Twojej karty i zapłacił nimi bez Twojej wiedzy, to jest transakcja nieautoryzowana, czyli taka, na którą nie wyraziłeś zgody. W tym przypadku prawo działa po Twojej stronie mocniej niż zasady kartowe.
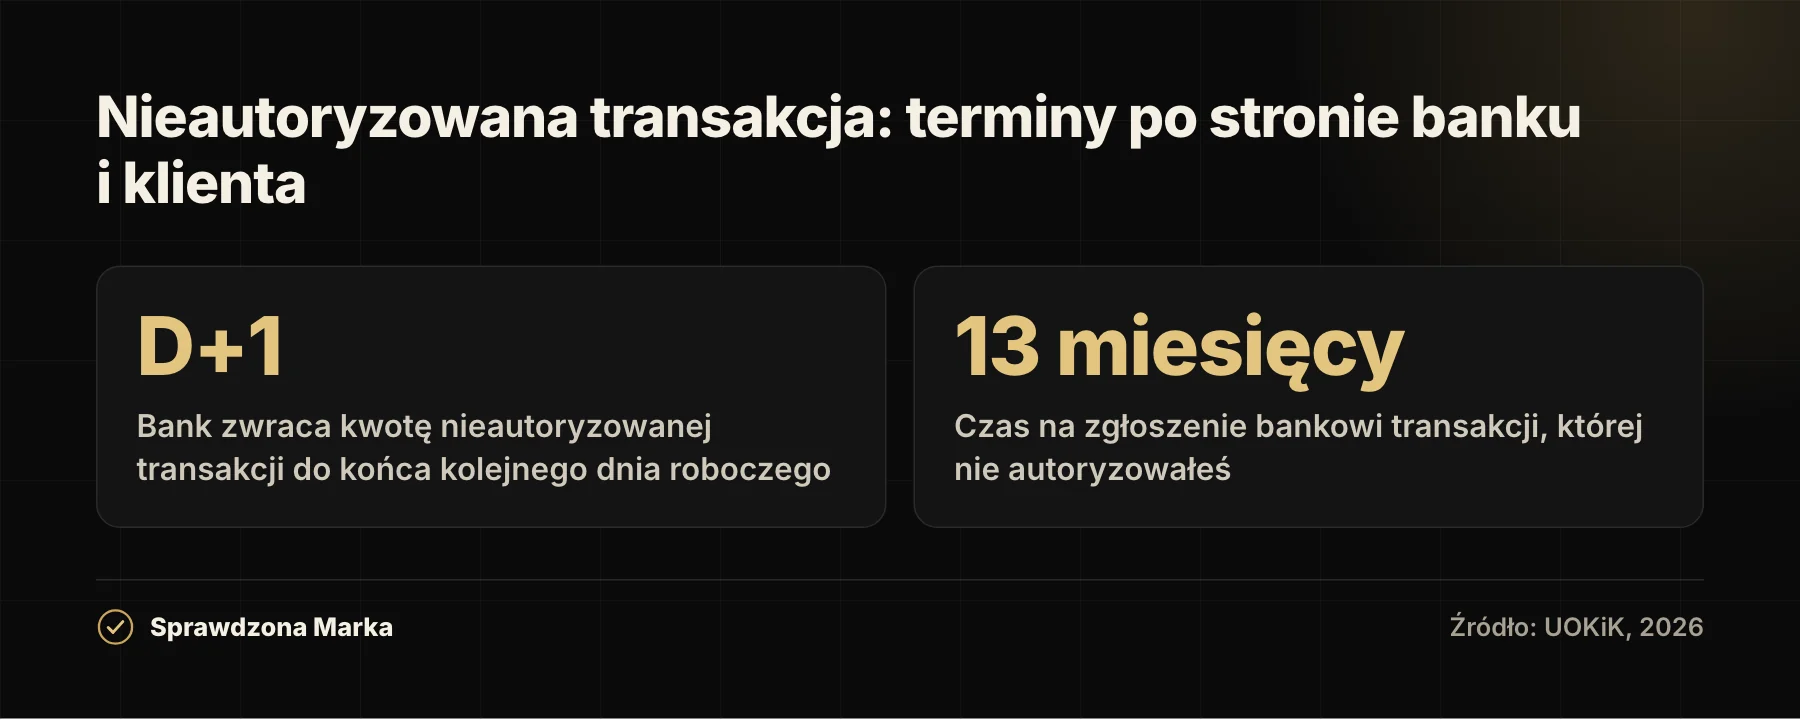
Zgodnie z ustawą o usługach płatniczych bank ma obowiązek zwrócić kwotę nieautoryzowanej transakcji niezwłocznie, najpóźniej do końca następnego dnia roboczego po zgłoszeniu. To tak zwana zasada D+1. Na zgłoszenie takiej transakcji masz do 13 miesięcy od dnia obciążenia rachunku, choć zrób to od razu po zauważeniu. Bank może odmówić zwrotu tylko w dwóch przypadkach: gdy ma uzasadnione podejrzenie oszustwa z Twojej strony albo gdy do transakcji doszło na skutek Twojego rażącego niedbalstwa. Samo wykazanie, że transakcja była poprawnie uwierzytelniona, nie wystarczy, by Ci odmówić. Tę zasadę potwierdza UOKiK, który prowadził postępowania wobec banków odmawiających zwrotów.
Jak więc zdecydować? Jeśli płatności dokonałeś Ty, ale sprzedawca nie wywiązał się z umowy, zgłaszasz chargeback. Jeśli płatności dokonał ktoś inny bez Twojej zgody, zgłaszasz transakcję nieautoryzowaną i żądasz zwrotu w trybie D+1. Gdy dane karty wyciekły i są używane, od razu zastrzeż kartę, zmień dane logowania do bankowości i zgłoś sprawę na policję.
Jak krok po kroku złożyć wniosek o chargeback?
Procedura jest prostsza, niż się wydaje. Najważniejsze to działać szybko i mieć uporządkowane dowody. Oto kolejne kroki.
- Zbierz dowody. Potwierdzenie płatności, numer i datę transakcji, potwierdzenie zamówienia, regulamin, korespondencję ze sprzedawcą, zdjęcia, numer przesyłki. Im więcej konkretów, tym lepiej.
- Najpierw spróbuj u sprzedawcy. Wyślij reklamację albo żądanie zwrotu na piśmie (mejl wystarczy) i wyznacz termin. Bank i tak zapyta, czy kontaktowałeś się ze sprzedawcą, a Twoja korespondencja będzie dowodem.
- Złóż wniosek o chargeback w swoim banku. Zwykle robisz to w aplikacji, przez formularz reklamacyjny, telefonicznie na infolinii albo w oddziale. Zaznacz, że chodzi o reklamację płatności kartą.
- Opisz powód i załącz dokumenty. Wskaż konkretnie, co się stało (towar nie dotarł, inna kwota, odwołana usługa) i dołącz zebrane dowody. Precyzyjny opis przyspiesza sprawę.
- Bank przekazuje spór do organizacji kartowej. Twój bank kontaktuje się z bankiem sprzedawcy w ramach procedury Visa lub Mastercard. Sprzedawca ma prawo odpowiedzieć i przedstawić swoje dowody.
- Czekaj na decyzję i pilnuj terminu. Jeśli chargeback przejdzie, bank zwraca środki na Twoją kartę. Jeśli sprzedawca skutecznie odeprze zarzut, zwrotu nie będzie, ale wciąż zostaje Ci droga reklamacji i sporu cywilnego.
Jedna rada praktyczna: składaj wniosek na piśmie lub w kanale, który zostawia ślad (aplikacja, formularz, mejl). Rozmowa telefoniczna bez potwierdzenia trudniej się później udowadnia.
Jakie dowody realnie zwiększają Twoją szansę na chargeback?
O wyniku sporu często decyduje nie sama racja, tylko to, co potrafisz udokumentować. Bank przekazuje organizacji kartowej konkretny zestaw danych, a sprzedawca ma prawo się bronić. Im pełniejszy komplet dowodów dołączysz, tym mniej miejsca na podważenie Twojej wersji.
Zebranie poniższych rzeczy zajmuje kilka minut, a potrafi przesądzić sprawę:
- Potwierdzenie transakcji z datą, kwotą i nazwą odbiorcy - najlepiej zrzut z aplikacji lub z wyciągu.
- Dowód zamówienia: potwierdzenie z mejla, numer zamówienia, regulamin lub opis usługi obowiązujący w dniu zakupu.
- Korespondencja ze sprzedawcą, w której prosisz o realizację albo zwrot i wyznaczasz termin. Liczy się także brak odpowiedzi z jego strony.
- Dowód niewykonania: numer przesyłki ze statusem, zdjęcia uszkodzonego towaru, informacja o odwołanym locie lub zamkniętym sklepie.
- Daty: kiedy miał dotrzeć towar albo odbyć się usługa. To od nich liczy się termin na zgłoszenie sporu.
Jeśli czegoś nie masz, nie rezygnuj od razu. Opisz sytuację rzetelnie i dołącz to, czym dysponujesz. Bank oceni, czy materiał wystarczy do wszczęcia procedury, a brakujące dokumenty czasem można uzupełnić w trakcie.
Ile bank ma czasu na odpowiedź i co znaczy milczące uznanie reklamacji?
Reklamacja dotycząca płatności kartą to reklamacja usługi płatniczej, a te mają własne, krótsze terminy. Zgodnie z art. 15a ustawy o usługach płatniczych bank odpowiada w ciągu 15 dni roboczych od otrzymania reklamacji. W szczególnie skomplikowanych przypadkach może ten termin wydłużyć, ale nie dłużej niż do 35 dni roboczych, i musi Cię o tym poinformować wraz z uzasadnieniem. Pamiętaj, że to dni robocze, a nie kalendarzowe, więc 15 dni roboczych to realnie około trzech tygodni.
To inny reżim niż ogólna reklamacja finansowa (np. kredytu czy ubezpieczenia), gdzie bank ma 30 dni, a w wyjątkowych sytuacjach do 60 dni. Dla płatności kartą obowiązuje krótszy termin 15 dni roboczych.
Jest jeszcze mechanizm, który działa na Twoją korzyść: tak zwane milczące uznanie reklamacji. Zgodnie z ustawą o rozpatrywaniu reklamacji przez podmioty rynku finansowego, jeśli bank nie odpowie w ustawowym terminie, reklamację uważa się za rozpatrzoną zgodnie z Twoją wolą. Dlatego warto zapisać dokładną datę złożenia reklamacji i zachować potwierdzenie, że ją złożyłeś. Jeśli termin minie bez odpowiedzi, przypomnij o tym bankowi na piśmie.
Karta, BLIK czy przelew - gdzie chargeback działa, a gdzie nie?
To kluczowa różnica, o której mało kto mówi przy kasie. Chargeback obejmuje wyłącznie płatności kartą Visa lub Mastercard. Nie obejmuje płatności BLIK ani zwykłego przelewu. Transakcje BLIK są co do zasady nieodwracalne: po autoryzacji kodem środki trafiają do odbiorcy od razu i nie ma sesji księgowej, którą dałoby się wstrzymać.
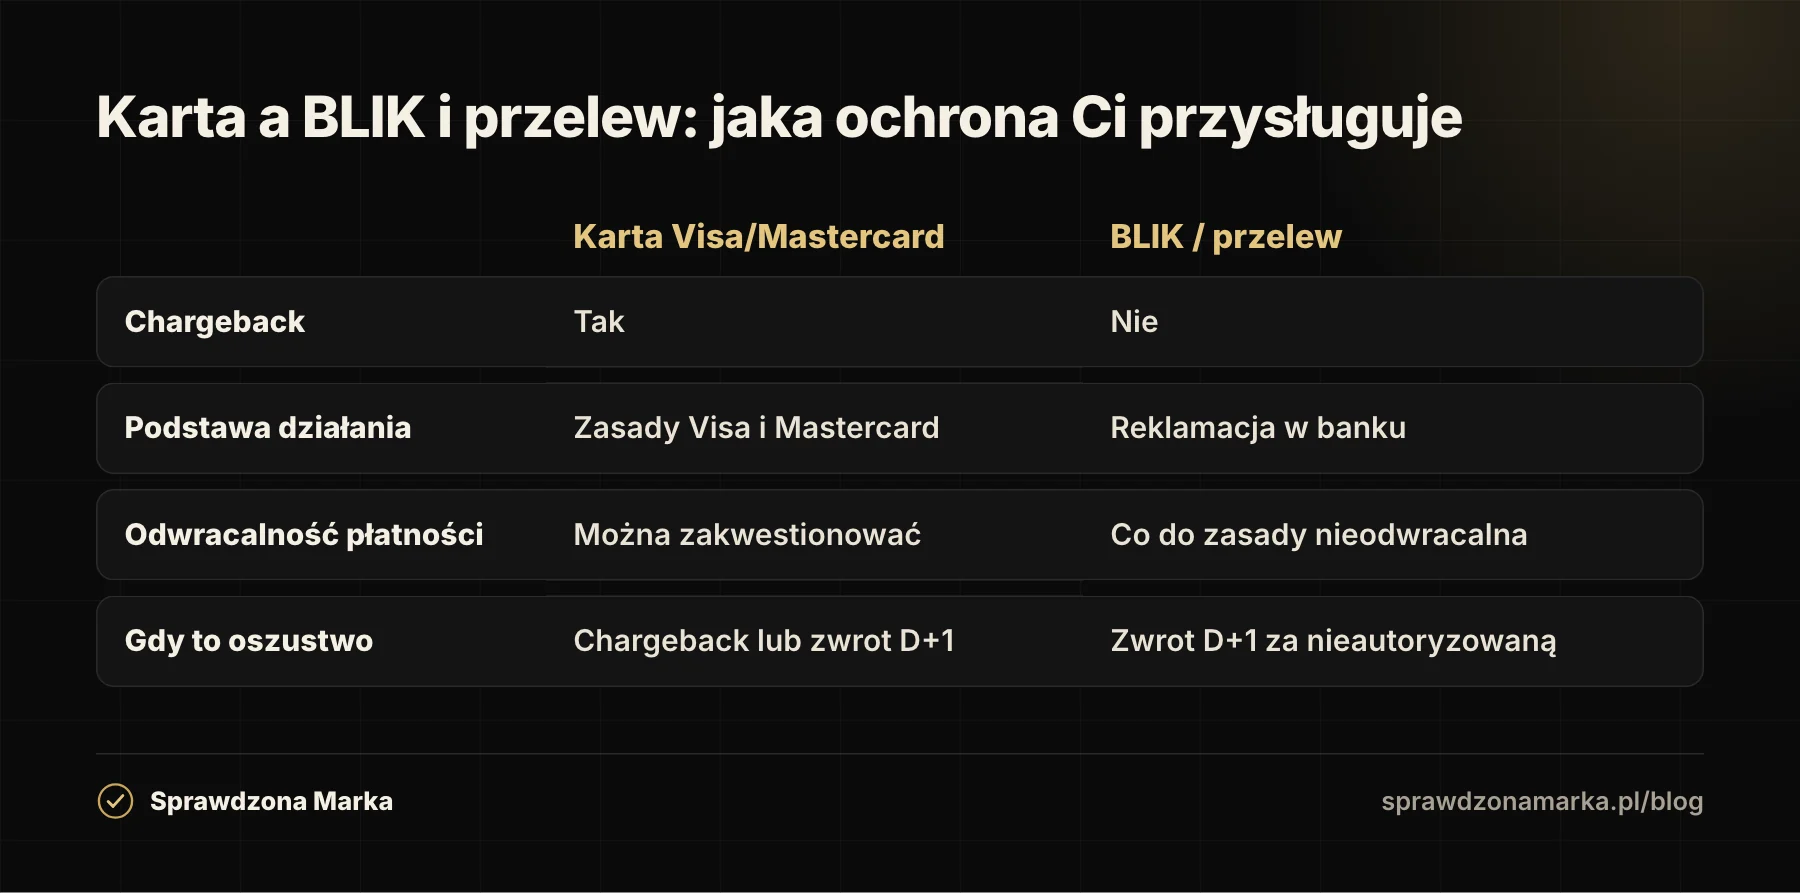
Co to oznacza w praktyce? Jeśli zapłaciłeś BLIKIEM lub przelewem i sprzedawca zawiódł, nie uruchomisz chargebacku. Zostaje Ci reklamacja w swoim banku i spór ze sprzedawcą, a jeśli doszło do oszustwa, zgłoszenie transakcji nieautoryzowanej. Przy BLIK rozstrzygnięcie Twojego banku zwykle kończy drogę w systemie płatniczym, podczas gdy przy karcie dochodzi jeszcze mechanizm chargebacku między bankami. Dlatego przy zakupach u nowego, nieznanego sprzedawcy karta daje Ci większą ochronę niż BLIK czy przelew.
Jeśli masz wybór formy płatności u kontrahenta, którego dopiero poznajesz, to jeden z argumentów, by zapłacić kartą.
Co zrobić, gdy bank odrzuci Twoją reklamację?
Odmowa banku nie zamyka sprawy. Masz kilka bezpłatnych dróg eskalacji.
- Odwołanie do banku. Złóż ponowną reklamację z nowymi argumentami albo dokumentami, których wcześniej nie miałeś. Poproś o pisemne uzasadnienie odmowy.
- Rzecznik Finansowy. Gdy bank podtrzyma odmowę, możesz wystąpić do Rzecznika Finansowego o interwencję albo o pozasądowe (polubowne) rozwiązanie sporu. Wniosek składasz przez stronę rf.gov.pl, a postępowanie jest bezpłatne.
- UOKiK. Urząd Ochrony Konkurencji i Konsumentów nie prowadzi Twojej indywidualnej sprawy, ale reaguje na praktyki naruszające zbiorowe interesy konsumentów. Zgłoszenia pomagają typować banki do kontroli.
- Droga sądowa. W ostateczności pozostaje sąd cywilny, zwłaszcza przy większych kwotach.
W każdym przypadku liczą się dokumenty: pisemna odmowa banku, Twoja reklamacja, korespondencja ze sprzedawcą i potwierdzenia płatności. Dobrze opisana sprawa z kompletem dowodów przechodzi szybciej.
Jak wiarygodność firmy zmniejsza ryzyko sporów i chargebacków?
Chargeback to ratunek, gdy jesteś po stronie kupującego. Ale ta sama historia ma drugą stronę: jeśli to Ty sprzedajesz, każdy chargeback to zwrot środków, często z dodatkową opłatą od organizacji kartowej, i sygnał ostrzegawczy dla Twojego agenta rozliczeniowego. Dobrą obroną jest to, co i tak buduje zaufanie klienta: jasny regulamin, czytelna polityka zwrotów, realne terminy dostawy i szybka reakcja na reklamacje, zanim klient pójdzie do banku.
Z perspektywy kupującego działa to tak samo. Zanim zapłacisz nowemu dostawcy, sprawdź, czy firma w ogóle istnieje i kto za nią stoi. Zacznij od rejestrów: jak to zrobić po numerze NIP, pokazuję w tekście CEIDG czy KRS: jak sprawdzić firmę po NIP. Warto też znać sygnały ostrzegawcze opisane we wpisie jak rozpoznać nieuczciwego kontrahenta. Płatność kartą u sprawdzonego kontrahenta to po prostu mniejsze ryzyko, że chargeback w ogóle będzie potrzebny.
Dla firmy, która chce ograniczyć spory, znaczenie ma też to, jak prezentuje się na zewnątrz. Uporządkowane, potwierdzone informacje o firmie, dane kontaktowe, czytelne warunki współpracy i niezależne potwierdzenie wiarygodności (na przykład obecność w katalogu takim jak Sprawdzona Marka) sprawiają, że klient łatwiej ufa i rzadziej sięga po reklamację. Spójne, aktualne dane ułatwiają też kupującemu zweryfikowanie, z kim ma do czynienia, zanim zapłaci. Chargeback zostaje wtedy tym, czym powinien być: zabezpieczeniem na wyjątkowe sytuacje, a nie codziennym narzędziem gaszenia pożarów.
Najczęściej zadawane pytania
Czy chargeback kosztuje mnie coś jako kupującego?
Nie. Złożenie wniosku o chargeback w swoim banku jest dla posiadacza karty bezpłatne, podobnie jak późniejsza interwencja Rzecznika Finansowego. Opłaty w ramach procedury kartowej ponosi strona sprzedająca, jeśli spór zostanie rozstrzygnięty na Twoją korzyść.
Czy muszę najpierw reklamować u sprzedawcy, zanim złożę chargeback?
Formalnie nie zawsze jest to warunek, ale w praktyce bank zapyta, czy próbowałeś rozwiązać sprawę ze sprzedawcą. Wcześniejszy kontakt i odpowiedź sprzedawcy (albo jej brak) są dla banku ważnym dowodem. Dlatego najpierw wyślij reklamację do sprzedawcy, a jej kopię zachowaj.
Co zrobić, gdy płaciłem BLIKIEM lub przelewem i zostałem oszukany?
Chargeback tu nie zadziała, bo obejmuje tylko karty Visa i Mastercard. Złóż reklamację w swoim banku i zgłoś sprawę jako oszustwo, a jeśli pieniądze pobrano bez Twojej zgody, żądaj zwrotu jako transakcji nieautoryzowanej. Równolegle zgłoś sprawę na policję.
Ile czeka się na zwrot pieniędzy po chargebacku?
Bank ma 15 dni roboczych na odpowiedź na reklamację płatności kartą, a w szczególnie skomplikowanych sprawach do 35 dni roboczych. Samo rozstrzygnięcie sporu przez organizację kartową może potrwać dłużej, bo sprzedawca ma prawo się odnieść. Zwrot środków następuje po pozytywnej decyzji.
Czy bank może odmówić chargebacku?
Tak, zwłaszcza gdy sprzedawca przedstawi dowody, że usługa została wykonana lub towar dostarczony, albo gdy minął termin na zgłoszenie. Odmowa nie kończy jednak sprawy: możesz złożyć odwołanie, zwrócić się do Rzecznika Finansowego lub skierować sprawę do sądu.
Czym różni się chargeback od zwrotu nieautoryzowanej transakcji?
Chargeback dotyczy płatności, którą sam wykonałeś, ale sprzedawca zawiódł (np. nie wysłał towaru). Transakcja nieautoryzowana to płatność, której w ogóle nie zleciłeś, czyli kradzież z konta. W tej drugiej bank ma obowiązek zwrócić kwotę do końca następnego dnia roboczego po zgłoszeniu.
Źródła
- Rzecznik Finansowy - Transakcje nieautoryzowane (baza wiedzy, FAQ) (2026-11-06)
- UOKiK - Nie daj sobie ukrasc pieniedzy z konta (nieautoryzowane transakcje, zasada D+1, 13 miesiecy) (2026-11-06)
- UOKiK - Transakcje nieautoryzowane: zarzuty wobec bankow (2026-11-06)
- Visa - Chargeback: debit and credit card purchase disputes (2026-11-06)
- Visa - Dispute Management Guidelines for Visa Merchants (terminy 120 i 540 dni) (2024-06-01)
- Mastercard - Chargeback Guide (2025-05-13)
- Ustawa z 19 sierpnia 2011 r. o uslugach platniczych, art. 15a (terminy reklamacji 15 i 35 dni roboczych) (2026-11-06)
- Ustawa o rozpatrywaniu reklamacji przez podmioty rynku finansowego, art. 8 (milczace uznanie reklamacji; Dz.U. 2026 poz. 823 t.j.) (2026-11-06)
Komentarze