CRBR to publiczny rejestr, w którym sprawdzisz, która osoba fizyczna realnie kontroluje spółkę - nawet jeśli w KRS widnieje inna firma. Wyszukiwarka działa pod adresem crbr.podatki.gov.pl, jest bezpłatna i nie wymaga logowania. W tym wpisie pokazuję, jak znaleźć beneficjenta po NIP lub KRS, jak to czytać i jak zestawić z odpisem KRS, gdy sprawdzasz kontrahenta.
Kiedy sprawdzasz nowego kontrahenta, odpis z KRS pokazuje spółki, zarząd i wspólników. Czasem jednak za spółką stoi inna spółka, a za nią kolejna. Pytanie "kto naprawdę na tym zarabia i kto o tym decyduje" zostaje bez odpowiedzi. Od tego jest Centralny Rejestr Beneficjentów Rzeczywistych (CRBR) - miejsce, w którym spółka sama deklaruje, która osoba fizyczna ją kontroluje.
Ten wpis nie jest ogólnym poradnikiem "jak sprawdzić firmę po NIP". Skupiam się na jednym narzędziu: wyszukiwarce CRBR. Pokazuję, kogo dotyczy obowiązek wpisu, jak znaleźć dane po NIP lub KRS i jak połączyć to z odpisem KRS, żeby wyłapać rozbieżności.
Kim jest beneficjent rzeczywisty i skąd próg 25 procent?
Beneficjent rzeczywisty to zawsze konkretna osoba fizyczna - nigdy inna spółka. To człowiek, który bezpośrednio lub pośrednio sprawuje kontrolę nad podmiotem dzięki posiadanym prawom, albo osoba, w imieniu której nawiązywane są relacje biznesowe. Definicja pochodzi z ustawy o przeciwdziałaniu praniu pieniędzy oraz finansowaniu terroryzmu, potocznie zwanej ustawą AML.
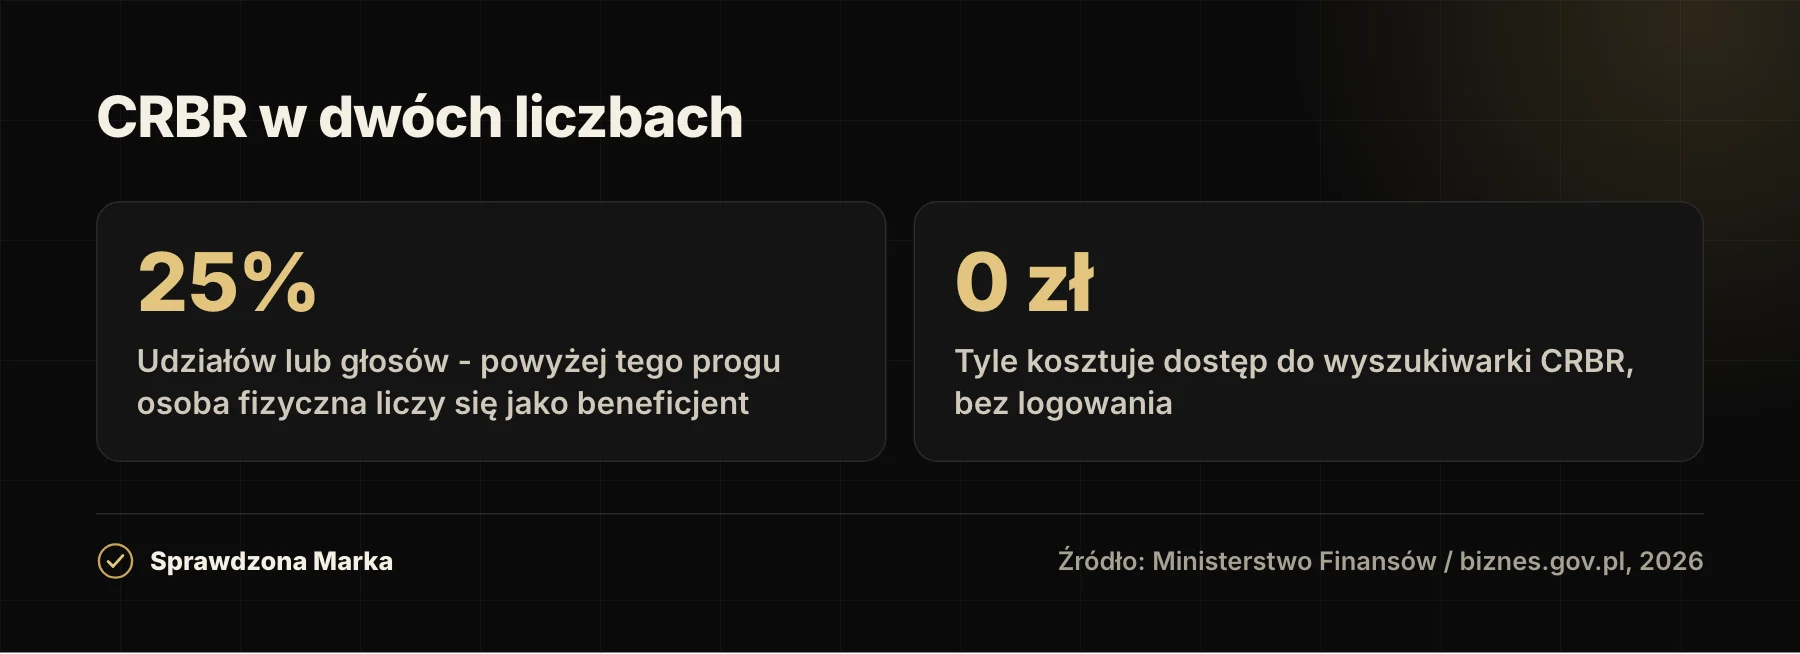
W spółce kapitałowej (na przykład w spółce z o.o. albo akcyjnej) chodzi przede wszystkim o osobę, która posiada powyżej 25% udziałów lub głosów - bezpośrednio albo przez inne podmioty, które sama kontroluje. Dotyczy to też osoby mającej ponad 25% głosów w organie, który o spółce decyduje. Próg 25% to sygnał "ta osoba ma realny wpływ", a nie formalność rejestrowa.
Jeśli nie da się wskazać takiej osoby - bo własność jest mocno rozdrobniona albo struktura wielopoziomowa - do CRBR zgłasza się osobę zajmującą wyższe stanowisko kierownicze, zwykle członka zarządu. To ważna wskazówka przy czytaniu wpisu, o czym piszę niżej. Zapamiętaj tę zasadę, bo właśnie na niej opiera się większość rozbieżności, które warto wychwycić: członek zarządu we wpisie jest w porządku tylko wtedy, gdy nikt nie przekracza progu 25%.
Kto musi zgłosić beneficjenta do CRBR?
Obowiązek zgłoszenia nie dotyczy każdej firmy. Nie obejmuje jednoosobowej działalności z CEIDG ani spółki cywilnej. Nie dotyczy też oddziałów spółek zagranicznych wpisanych do KRS. Zgodnie z informacjami Ministerstwa Finansów i serwisu biznes.gov.pl do CRBR zgłaszają się między innymi:
- spółki handlowe wpisane do KRS - jawne, komandytowe, komandytowo-akcyjne, z ograniczoną odpowiedzialnością, proste spółki akcyjne i akcyjne (poza spółkami publicznymi),
- spółki europejskie i europejskie zgrupowania interesów gospodarczych,
- spółdzielnie, w tym spółdzielnie mieszkaniowe, oraz spółdzielnie europejskie,
- stowarzyszenia podlegające wpisowi do KRS,
- fundacje, a także fundacje rodzinne - te po wpisie do rejestru fundacji rodzinnych.
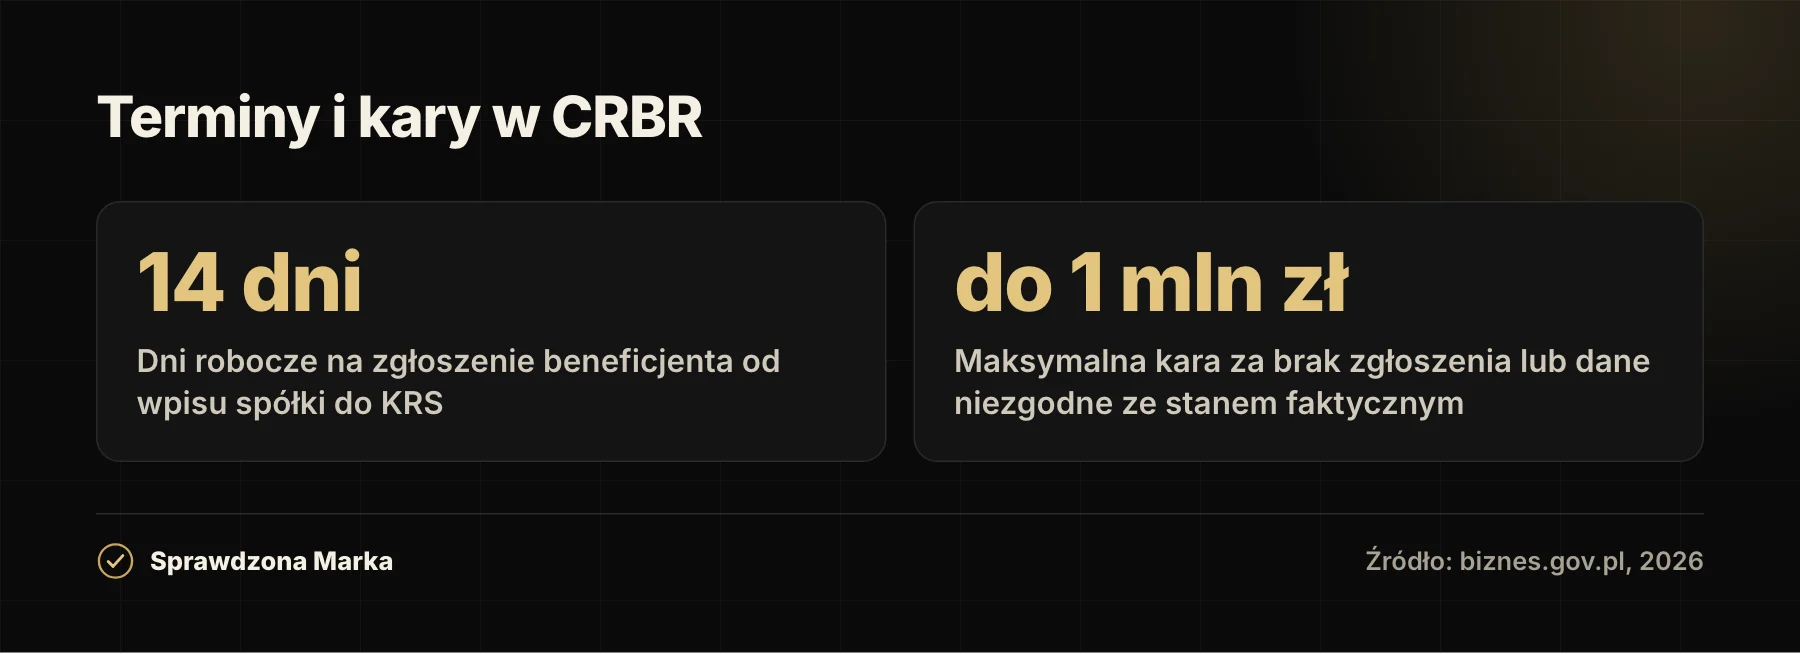
Zgłoszenia dokonuje wyłącznie osoba uprawniona do reprezentacji podmiotu, zgodnie z zasadami reprezentacji obowiązującymi w spółce. Nie można zrobić tego przez pełnomocnika - zgłoszenie opatruje się podpisem kwalifikowanym lub profilem zaufanym osoby reprezentującej. Nowy podmiot ma na to 14 dni roboczych od dnia wpisu do KRS - do biegu terminu nie wlicza się sobót ani dni ustawowo wolnych od pracy. Zmianę danych również trzeba zgłosić w ciągu 14 dni od jej powstania. Ministerstwo Finansów w przykładach liczy ten termin bez sobót i niedziel. Za brak zgłoszenia w terminie albo podanie danych niezgodnych ze stanem faktycznym grozi kara pieniężna do 1 mln zł. Dla Ciebie, osoby sprawdzającej firmę, oznacza to jedno: spółka ma realny powód, żeby wpis był i był aktualny.
Jak sprawdzić firmę w wyszukiwarce CRBR po NIP lub KRS?
Wyszukiwarka działa pod adresem crbr.podatki.gov.pl. Dostęp jest publiczny, bezpłatny i nie wymaga zakładania konta. Rejestr prowadzi Minister Finansów, a technicznie obsługuje go Krajowa Administracja Skarbowa. Krok po kroku wygląda to tak:
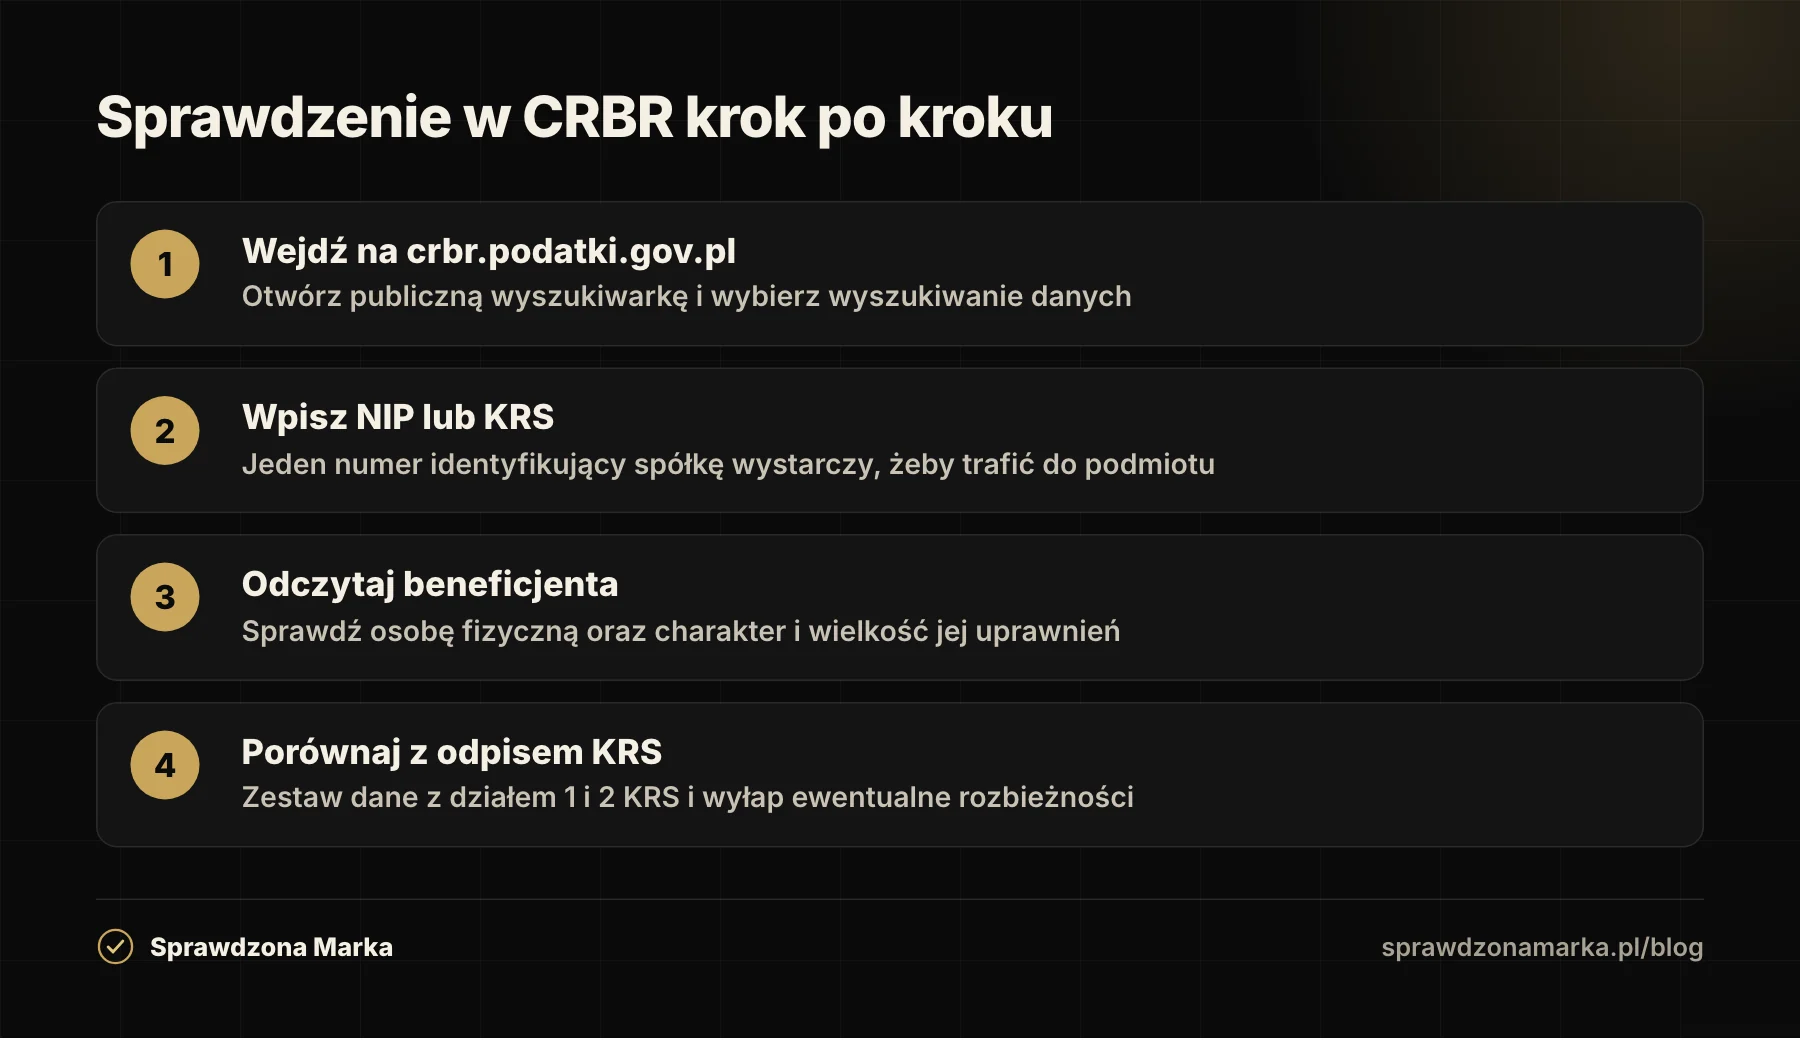
- Wejdź na crbr.podatki.gov.pl i wybierz wyszukiwanie danych ("Wyszukaj dane").
- Wpisz identyfikator spółki - najczęściej numer NIP albo numer KRS. Jeden numer wystarczy, żeby trafić do konkretnego podmiotu.
- Zatwierdź. Rejestr pokaże dane zgłoszone dla tej spółki: beneficjentów rzeczywistych jako osoby fizyczne oraz dane podmiotu.
- Sprawdź, kto widnieje jako beneficjent - imię i nazwisko oraz informację o charakterze i wielkości uprawnień (na przykład udział w spółce).
- Zapisz albo pobierz wynik, jeśli potrzebujesz śladu do dokumentacji współpracy.
To zajmuje chwilę. Najtrudniejsze nie jest samo wyszukanie, tylko poprawne odczytanie tego, co widzisz - i zestawienie z innymi rejestrami.
Przy każdym beneficjencie rejestr pokazuje jego dane identyfikacyjne - imię i nazwisko, obywatelstwo oraz państwo zamieszkania - i informację o wielkości oraz charakterze uprawnień, które czynią go beneficjentem rzeczywistym. Zwróć uwagę nie tylko na to, kto widnieje, ale też na opis uprawnień - to on mówi, czy mowa o właścicielu udziałów, osobie z kontrolą przez inne podmioty, czy o członku zarządu zgłoszonym z braku możliwości wskazania właściciela. Obok danych beneficjenta znajdziesz też dane samej spółki, więc od razu potwierdzisz, że trafiłeś do właściwego podmiotu. Jeśli sprawdzasz kilka firm z tej samej grupy, warto zapisać wyniki z datą - struktura mogła się zmienić między jednym a drugim sprawdzeniem.
Co oznacza brak wpisu w CRBR albo rozbieżność z KRS?
Brak wyniku nie zawsze znaczy "coś jest nie tak". Najpierw sprawdź, czy podmiot w ogóle podlega zgłoszeniu. Jednoosobowa działalność z CEIDG w CRBR nie figuruje i nie powinna. Spółka cywilna też nie jest wpisywana jako taka. Jeśli jednak szukasz spółki z o.o. albo akcyjnej i nie znajdujesz jej wpisu, to już sygnał do rozmowy - obowiązek jej dotyczy.
Druga sytuacja to rozbieżność. Jeśli w CRBR jako beneficjent rzeczywisty widnieje członek zarządu, a Ty z odpisu KRS wiesz, że jeden wspólnik ma na przykład 80% udziałów, coś się nie zgadza. Zgłoszenie osoby z wyższego stanowiska kierowniczego jest poprawne tylko wtedy, gdy nie da się ustalić właściciela przez próg 25%. Przy jednym dominującym wspólniku - da się. Taka niespójność to pytanie, które warto zadać wprost.
Pamiętaj jednak o jednej rzeczy: wpis w CRBR to oświadczenie osoby reprezentującej spółkę, a nie wynik kontroli urzędu przed publikacją. Dane bywają nieaktualne, bo zmianę zgłasza się dopiero w ciągu 14 dni od jej powstania. Dlatego CRBR traktuj jako jedno źródło w układance, a nie wyrok. Jego wartość bierze się stąd, że każdy może go otworzyć i porównać ze stanem faktycznym - to sprawdzalność, a nie sama obecność wpisu, buduje zaufanie.
Jak postąpić przy rozbieżności? Nie zrywaj od razu rozmów. Najpierw zestaw trzy rzeczy: aktualny odpis KRS, wpis w CRBR i to, co firma mówi o sobie na stronie i w umowie. Jeśli wszystkie trzy się zgadzają, zyskujesz solidną podstawę. Jeśli nie, poproś o wyjaśnienie konkretnej różnicy - często okazuje się, że zmiana właścicielska jest świeża i nie została jeszcze zgłoszona, albo że struktura jest bardziej złożona, niż wynika z pierwszego odpisu. Przy większym kontrakcie warto taki ślad sprawdzenia zachować w dokumentacji, choćby jako zrzut ekranu z datą.
Jak połączyć CRBR z odpisem KRS przy sprawdzaniu kontrahenta?
Pełny obraz tego, kto stoi za spółką, daje dopiero zestawienie CRBR z odpisem KRS. Każdy rejestr odpowiada na inne pytanie i dopiero razem układają się w całość.
| Rejestr | Co tam znajdziesz | Na jakie pytanie odpowiada |
|---|---|---|
| KRS, dział 1 | Dane spółki, kapitał zakładowy, wspólnicy ujawnieni w rejestrze | Kto formalnie jest wspólnikiem |
| KRS, dział 2 | Zarząd, sposób reprezentacji, prokura | Kto podpisuje umowy w imieniu spółki |
| CRBR | Osoba fizyczna - beneficjent rzeczywisty i jego uprawnienia | Kto naprawdę kontroluje spółkę |
W praktyce idź tą drogą: w dziale 2 odpisu KRS sprawdź, kto reprezentuje spółkę i jak (samodzielnie czy łącznie). W dziale 1 zobacz wspólników i kapitał. Potem wejdź do CRBR i porównaj, czy osoba wskazana jako beneficjent pokrywa się z obrazem z KRS. Jeśli w KRS wspólnikiem jest inna spółka, dopiero CRBR doprowadzi Cię do człowieka na końcu łańcucha. Warto pamiętać, że KRS pokazuje stan formalny w chwili ostatniego wpisu, a CRBR - to, co spółka sama zadeklarowała o kontroli; drobne różnice w datach aktualizacji między rejestrami są normalne. Więcej o samym czytaniu odpisu znajdziesz we wpisie o tym, jak sprawdzić firmę po NIP w CEIDG i KRS.
Przykład: gdy wspólnikiem jest inna spółka
Wyobraź sobie, że sprawdzasz spółkę Alfa sp. z o.o. W dziale 1 odpisu KRS widzisz, że jej jedynym wspólnikiem nie jest człowiek, tylko Beta sp. z o.o. Z samego KRS Alfy nie dowiesz się, kto stoi za Betą. Tu wkracza CRBR: wpis Alfy powinien wskazywać osobę fizyczną, która pośrednio - przez Betę - kontroluje ponad 25% Alfy. Jeśli taka osoba jest, masz koniec łańcucha. Jeśli jako beneficjenta widzisz jedynie członka zarządu, a struktura jest prosta i jednoosobowa, to sygnał, że wpis warto zweryfikować w rozmowie z kontrahentem. Taki łańcuch to codzienność w grupach kapitałowych i sam w sobie nie jest problemem - problemem bywa dopiero to, że nie da się dojść do osoby decyzyjnej.
Jakie czerwone flagi widać w strukturze właścicielskiej?
Czerwona flaga to nie wyrok, tylko powód, żeby dopytać. Oto sygnały, które warto zauważyć, zestawiając CRBR z KRS:
- Brak wpisu tam, gdzie powinien być - spółka z o.o. albo akcyjna bez wpisu w CRBR, mimo obowiązku.
- Beneficjent to tylko członek zarządu, choć z KRS wynika, że jest wyraźny większościowy wspólnik przekraczający próg 25%.
- Częste zmiany beneficjenta w krótkim czasie bez widocznego powodu biznesowego - przy dużym kontrakcie warto zrozumieć, co za nimi stoi.
- Wielopoziomowa struktura z podmiotami zagranicznymi, która utrudnia dojście do osoby fizycznej. Sama w sobie bywa zupełnie legalna, ale wymaga dokładniejszego sprawdzenia, kto realnie decyduje.
Żadnego z tych sygnałów nie czytaj w oderwaniu. Pojedyncza zmiana danych albo spółka matka za granicą to codzienność w obrocie gospodarczym. Dopiero kilka sygnałów naraz, przy niespójności z KRS, to realny powód, żeby wstrzymać się z przedpłatą i poprosić o wyjaśnienia. W praktyce najwięcej mówi nie pojedyncza dana, tylko to, jak łatwo albo jak trudno da się ją potwierdzić w niezależnym źródle.
Jak uporządkowane dane o firmie ułatwiają jej sprawdzenie?
CRBR patrzy na firmę od strony kontroli i właścicieli. To tylko jeden element wiarygodności. Kontrahent i tak sprawdzi jeszcze, czy dane spółki są spójne w sieci, czy firma jest aktywnym podatnikiem VAT i jak wygląda jej historia. Im łatwiej to wszystko potwierdzić, tym łatwiej o zaufanie.
Warto pamiętać, że o wiarygodności nie decyduje to, czy firma ma akurat znak państwowy czy prywatny - decyduje to, czy jej dane da się sprawdzić. Dokładnie tak działa CRBR: jest wartościowy nie dlatego, że jest rejestrem urzędowym, tylko dlatego, że każdy może go otworzyć i porównać ze stanem faktycznym. Tę samą logikę możesz zastosować do dowolnego źródła informacji o firmie. Pytaj: kto to potwierdził, co dokładnie zweryfikowano i czy status jest aktualny. Jednym ze sposobów na zebranie i potwierdzenie takich danych w jednym miejscu jest udział w programie weryfikacji firm - jak Sprawdzona Marka, która pełni rolę Wirtualnego Dowodu Osobistego Firmy. Liczy się nie sama odznaka, tylko to, że stojące za nią dane są sprawdzalne - podobnie jak przy wpisie w CRBR.
Najczęściej zadawane pytania
Czy wpis w CRBR oznacza, że firma jest uczciwa?
Nie. Wpis to oświadczenie spółki o tym, kto ją kontroluje, a nie ocena jej rzetelności ani wynik kontroli urzędu przed publikacją. CRBR potwierdza, kto stoi za spółką, a nie to, czy dobrze realizuje umowy. Traktuj go jako jeden z elementów sprawdzenia kontrahenta.
Czy w CRBR sprawdzę jednoosobową działalność gospodarczą?
Nie. Jednoosobowa działalność z CEIDG nie podlega zgłoszeniu do CRBR i nie znajdziesz jej w wyszukiwarce. Rejestr obejmuje przede wszystkim spółki handlowe, spółdzielnie, stowarzyszenia rejestrowe oraz fundacje, w tym fundacje rodzinne. Dane jednoosobowej firmy sprawdzisz w CEIDG.
Ile kosztuje sprawdzenie firmy w wyszukiwarce CRBR?
Dostęp do wyszukiwarki na crbr.podatki.gov.pl jest bezpłatny i nie wymaga zakładania konta ani logowania. Wystarczy wpisać NIP albo numer KRS spółki. Możesz też pobrać wynik, jeśli potrzebujesz go do dokumentacji współpracy.
Czy dane w CRBR są aktualne na dziś?
Niekoniecznie co do dnia. Zmianę danych spółka zgłasza w terminie 14 dni od jej powstania, więc świeża zmiana w strukturze może nie być jeszcze widoczna. Dlatego dane z CRBR warto zestawić z aktualnym odpisem KRS i datą ostatniej zmiany.
W CRBR jako beneficjent widnieje członek zarządu, a nie właściciel. Co to znaczy?
To sytuacja, w której spółka uznała, że nie da się wskazać osoby kontrolującej ją przez próg powyżej 25 procent, i zgłosiła osobę z wyższego stanowiska kierowniczego. Jest poprawna, gdy własność jest rozdrobniona. Jeśli jednak z KRS wynika wyraźny większościowy wspólnik, warto o tę rozbieżność dopytać.
Źródła
- Centralny Rejestr Beneficjentów Rzeczywistych - wyszukiwarka (2026-11-20)
- Ministerstwo Finansów - CRBR (podatki.gov.pl) (2023-08-11)
- gov.pl - Centralny Rejestr Beneficjentów Rzeczywistych (2026-11-20)
- biznes.gov.pl - Kto musi być w CRBR (2026-11-20)
- gov.pl - Zgłoszenie do CRBR: fundacje rodzinne (2026-11-20)
Komentarze